据意大利财经网站 PMI.it 11 月 16 日报道,以折价买入建房补贴税额抵免(crediti edilizi,含 Superbonus 等房屋装修补贴转出的税额抵免)的自由职业者,如今有了明确的缴税办法:用这些抵免额抵税或转卖时,「面值」与「买入价」之间的差价收益,按 26% 的替代税(imposta sostitutiva)单独计税,不再并入个人所得税(IRPEF)按累进税率计算。意大利税务局(Agenzia delle Entrate)11 月 13 日发布第 45/E 号决议(risoluzione n. 45/E),为这笔税设立了 F24 缴款代码 4095。
规则出自 2026 年 8 月 7 日第 148 号立法令(D.Lgs. n. 148/2026)第 3 条,本站已在意大利官方法律数据库 Normattiva 核对原文:该条在所得税统一法(TUIR)第 54 条新增第 3-quater、3-quinquies 款,规定转让或抵缴税额抵免产生的正差价属于收入,适用与 D.Lgs. 461/1997 第 5 条替代税相同的税率(报道称为 26%);适用范围是「申报结算产生的税额抵免以外」的各类抵免,明确包括 2020 年第 34 号法令(DL 34/2020)第 121 条第 2 款所列的房屋装修类补贴。也就是说,所得税、增值税申报中多缴形成的退税额度不在此列,在市场上花钱买来的补贴抵免额才算。该立法令 2026 年 8 月 12 日生效。
差价怎么算,分两种情况。转卖的,用卖出所得减去当初的买入成本;自己在 F24 里分年抵税的,逐年计算——当年抵掉多少面值,就按同样比例摊入相应的买入成本,两者之差就是当年的应税差价。按报道举的原理,如果一年用掉一笔抵免额的四分之一,就分摊四分之一的买入价。需要注意的是,客户用补贴抵免额来抵付专业服务报酬(parcella)的,不适用这项替代税:这部分仍按每年实际抵缴的金额计入自由职业收入,按 IRPEF 普通税率纳税。区别在于抵免额是「花钱买来的」还是「当作报酬收来的」。
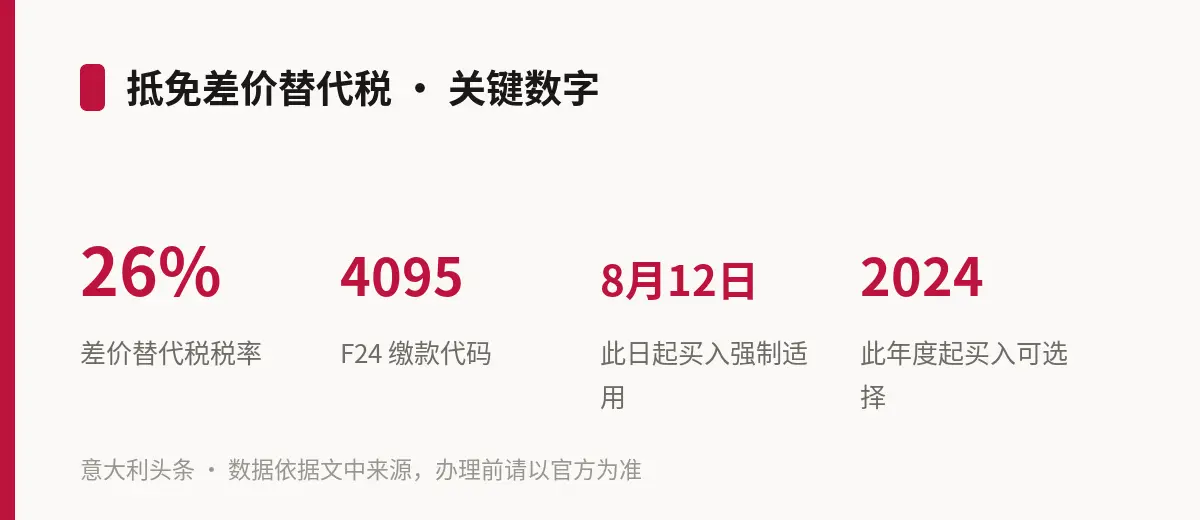
缴款方面,按第 45/E 号决议,代码 4095 填在 F24 的「Erario」(国库)栏,金额填在应缴列,参考年度填实现差价的纳税年度(四位数)。缴税期限与所得税年度结算款(saldo)相同,报道称通常为次年 6 月 30 日前;征收、核查、罚则、退税与争议都适用所得税的规定。举例来说,若在 2026 年内用掉一部分抵免额产生差价,这笔替代税随 2027 年缴纳的 2026 年度所得税结算款一起交,参考年度写 2026。
新旧之分取决于买入日期。2026 年 8 月 12 日(立法令生效日)起买入的抵免额,强制适用 26% 替代税;按 TUIR 第 54 条计算收入的自由职业者,对从 2024 纳税年度起已买入的抵免额,也可以选择适用。已经报过税的,可依 1998 年第 322 号总统令第 2 条第 8 款提交补充申报(dichiarazione integrativa)改用新办法,但法条明确:此前已经多缴的税款不予退还。报道提醒,对 IRPEF 边际税率较低(23% 档、收入 2.8 万欧以下)的人来说,26% 替代税反而可能更贵,选择前要算清楚;而按报道的测算,边际税率在 33% 或 43% 档的人,同一笔差价按普通税率交得比替代税多。报道还提示,两种办法下买入成本摊销的年份不同,应按抵免额整个使用期来比较。
另据报道,正在议会审议的 2027 年预算案草案拟把 2023 年 Superbonus 支出对应抵免额的 2027 年那一期拆成十期,分摊到 2036 年;若最终按现行文本通过,替代税也将随之按年分摊。该条款尚未成为法律,以最终公布的预算法为准。本文依据报道及法条原文整理,仅作信息参考,不构成税务意见;买过或收过补贴抵免额的会计师、律师、工程师等自由职业者,具体如何选择与申报,请以税务局官方文本为准,并咨询自己的会计师(commercialista)或 CAF。