据意大利财经网站 PMI.it 11 月 9 日报道,2026 年个税申报季(730/2026,申报的是 2025 年收入)的退税发放进入尾声:雇员通过工资单领取的 730 退税(rimborso 730)按常规日历在 11 月工资里全部结束;领退休金的人,9 月才递交 730 的,最晚可能在 12 月的退休金单(cedolino)里看到。还没收到钱的人,可以按「谁来付」这条线索查原因。下面按本站的理解把规则重新梳理一遍。
第一步,先看申报时填没填「扣缴人」(sostituto d'imposta)。填了雇主或养老金机构的,退税由他们在发薪时直接抵扣发放;没填、或者主动选择「无扣缴人」的,由税务局(Agenzia delle Entrate)直接打款。按报道,失业且没有应税收入的人、只领社会救助类补贴的人只能走税务局这条路,因为 INPS 只能在退休金、失业金(NASpI)这类应税款项上做冲抵(INPS 2026 年 6 月 18 日第 2035 号通知)。法律依据是第 69/2013 号法令(DL)第 51-bis 条第 3 款。
雇员的到账月份取决于递交时间。按报道整理的日历(指工资所属月份,很多公司是次月才实际发薪):5 月 31 日前递交的,7 月工资;6 月 1 日至 20 日,7 月或 8 月;6 月 21 日至 7 月 15 日,8 月或 9 月;7 月 16 日至 8 月 31 日,10 月;9 月 1 日至 30 日,10 月或 11 月。依据是第 164/1999 号部长令(DM)第 19 条第 2 款:雇主收到 730-4 结算表后,最晚在下个月的工资里退还。小企业要注意一种情况:雇主先用员工本人的预扣税抵,不够再用公司全部员工的预扣税总额,还不够的余额在同一年后面几个月补发。举个本站自拟的例子:一家只有三名员工的小餐馆,10 月当月全部预扣税只有 600 欧,而一名员工应退 1000 欧,那么 10 月先退 600 欧,剩下 400 欧在同一年后面的月份(11 月、12 月)补发。
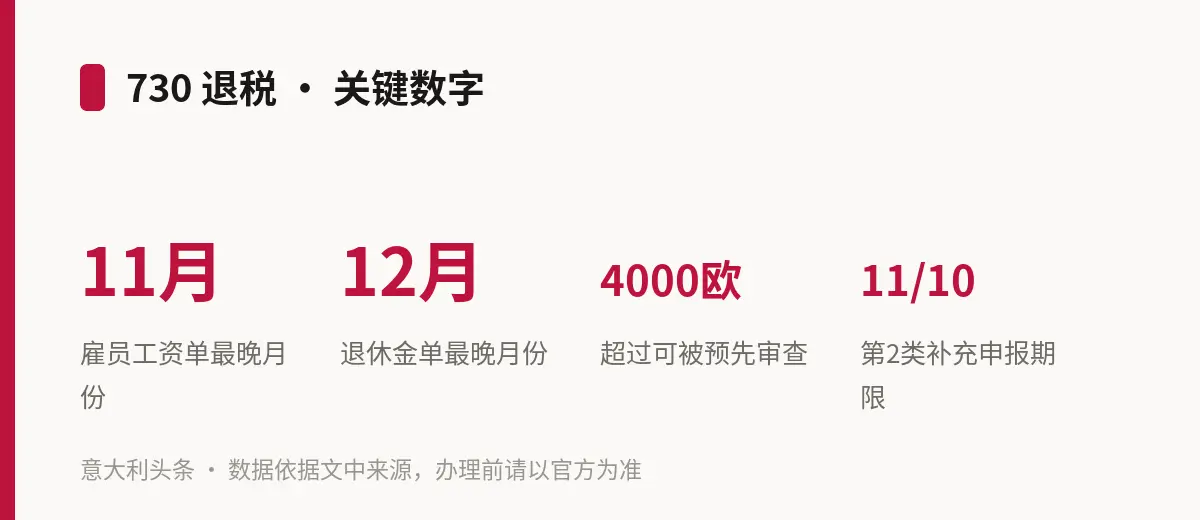
退休者比雇员晚一个月,因为养老金机构从收到结算表后的第二个月起才冲抵(同一部长令第 19 条第 4 款)。按报道:5 月 31 日前递交的,8 月;6 月 1 日至 20 日,8 月或 9 月;6 月 21 日至 7 月 15 日,9 月或 10 月;7 月 16 日至 8 月 31 日,11 月;9 月 1 日至 30 日,11 月或 12 月。另外,11 月的退休金单里 INPS 同时扣了 730-4 算出的第二期个税预缴(secondo acconto),所以 11 月实际到手可能比预想少,这不等于退税没到。10 月 26 日前递交补充申报(730 integrativo)多出来的退税,按第 19 条第 3 款在 12 月的预扣税中抵扣发放;CAF 和会计师传送补充申报的期限是 11 月 10 日。
选了「无扣缴人」的,由税务局在处理完申报后打款。报道指出,法律没有规定具体付款日期,按近几年的惯例,第一批到账从 12 月开始,上一季(730/2025)的退税一直发到了 2026 年 1 月。税务局优先打到申报人登记过 IBAN 的银行或邮政账户,IBAN 在递交 730 之后也能补登或修改;没有登记银行信息的,改发邮政的「核签支票」(assegno vidimato),须在开票后 60 天内存入账户或到邮局窗口取现。
金额大的要多等一阵。按第 175/2014 号立法令(D.Lgs.)第 5 条第 3-bis 款,改动过预填表(precompilata)、且退税超过 4000 欧的 730,税务局可以在 2027 年 1 月底前做预先审查,应退款项最迟 2027 年 3 月付清;被审查的退税改由税务局直接发放,不会出现在工资单或退休金单里。报道强调,这只是税务局「可以」审查的门槛,并不是超过 4000 欧就自动冻结;税务局 2026 年 6 月 17 日第 182408 号局长令把与缴款记录、CU 收入证明或上一年申报差距明显等列为「不一致」情形。该条款从 2027 年 1 月 1 日起并入新的《申报与稽查统一文本》第 69 条第 4 款,内容不变。
还有两个常见的「钱变少了」的原因。一是欠税单:按第 602/1973 号总统令(DPR)第 28-ter 条,税务局发放超过 500 欧的退税前会查有没有未缴的欠税单(cartelle),有的话征收机构会发来抵扣提议,给 60 天答复;拒绝或不回复的,这笔钱会留给征收机构,直到下一年 12 月 31 日用于强制执行。二是「税额不够抵」(capienza):各项抵扣只能把应缴税额减到零,超出部分不退,所以退税可能比报销的费用少;医疗费合计超过 15493.71 欧的,可按《所得税统一法》(TUIR)第 15 条第 1 款 c 项分四年摊抵。
如果到 11 月还没收到:雇员可问公司的工资部门有没有收到 730-4,并核对 730-3 上填的扣缴人;退休者可在 INPS 网站的 730 退税查询服务里看接收、匹配、拒绝和金额情况;扣缴人拒绝冲抵的,按报道可在 11 月 10 日前网上递交第 2 类补充申报(730 integrativo tipo 2),过了期限就只能用 Redditi 申报表;无扣缴人的,在税务局个人专区的税务档案(Cassetto fiscale)核对 IBAN;打款失败(IBAN 错、账户已关、户名不一致)的,改正后税务局会重新发放。以上内容以税务局和 INPS 官方规定为准,个人情况请向当初帮你报税的 CAF、会计师(commercialista)或 Patronato 核对。