据《24 小时太阳报》(Il Sole 24 Ore)11 月 9 日报道,2027 年预算法案对统一税制度(regime forfettario,华人常说的「flat tax」「简易税制」)的改动,实际上把它拆成了「两条线」:所得税一条、增值税(Iva)一条,各有各的门槛。本站对照了众议院公布的预算法案文本(A.C. 3174)第 9 条,报道所说的数字与条文一致。需要先说清楚:这仍是政府提交议会的法案,须经两院审议、在年底前通过并刊登官方公报后才生效,议会修改的可能性仍然存在。
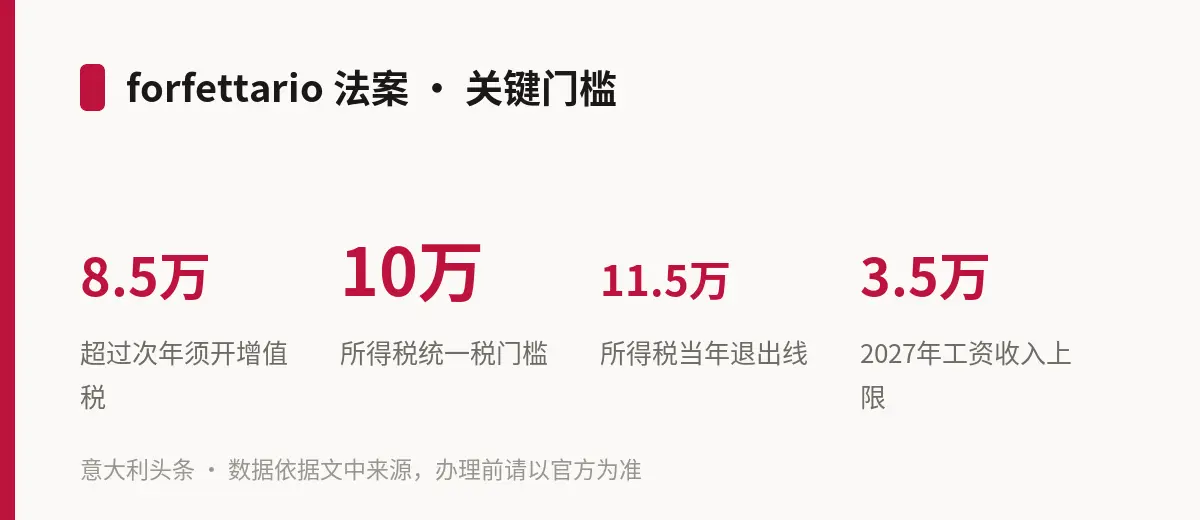
法案的写法是这样的。第 9 条第 2 款修改今年新的所得税统一文本(第 117/2026 号立法令):在第 232 条加一款 1-bis,规定「就所得税及大区、市镇附加税而言」,适用 forfettario 的收入门槛提到 100.000 欧;原来第 232 条第 1 款 a 项的 85.000 欧门槛本身没有改,于是在增值税方面继续有效。第 238 条关于「当年立即退出」的规定也改成两档:收入超过 115.000 欧的,当年起退出所得税方面的统一税;超过 100.000 欧的,当年起退出增值税方面的豁免。
落到纳税人身上:按报道的解读,一年的营业收入或报酬落在 85.000 欧以上、100.000 欧以内的,所得税方面不受影响,当年和下一年都可以继续按 15%(新开业为 5%)的统一税率纳税(前提是其他条件仍然满足);但从下一年起必须开增值税——发票上要加增值税、定期结算并缴纳、提交年度增值税申报,同时也可以抵扣进货发票上的增值税。报道特别指出一个「不对称」:进货发票在增值税上算数,在所得税上却不能逐笔扣除成本,所得仍按统一税的固定方式「打包」计算,而不是按实际成本核算。报道还提到,除非欧盟另行给予特别豁免(deroga),否则增值税义务就按这个时间表开始。
本站自拟一个例子帮助理解:在佛罗伦萨做室内装修的个体户,2027 年收入 93.000 欧。按法案条文和报道的解读,2027 全年他照旧开不含增值税的发票、按统一税税率缴所得税;从 2028 年起,他的所得税仍可按统一税算,但发票要加增值税,买材料、工具发票上的增值税可以抵扣。如果他 2027 年收入冲到 104.000 欧,超过了增值税那条 100.000 欧的线,按法案第 238 条的新写法,增值税豁免当年就停止;所得税要到超过 115.000 欧才当年退出。
最大的不确定是从哪一年开始算。《24 小时太阳报》说,从预算案的技术报告看,新门槛可能立即适用,也就是 2027 年能否留在制度内,看的是 2026 年的收入:2026 年收入在 85.001 至 100.000 欧之间的人,2027 年所得税方面留在统一税内,增值税义务从 2027 年开始。报道认为这与 2023 年门槛从 6.5 万提到 8.5 万欧时税务局的做法(第 32/E/2023 号通函)一致;但它也提醒,眼下 2026 年「超过 10 万欧当年立即退出」的旧规定仍然有效,与新规则如何衔接还需要明确。
此外,本站在法案第 9 条第 3 款还看到一项报道未提的内容:2027 年一年,同时领工资或退休金的人适用 forfettario 的工资收入上限(第 117/2026 号立法令第 233 条第 1 款 f 项)提高到 35.000 欧。本站 10 月 22 日曾报道,若无新规定,这一上限 2027 年将回到 30.000 欧;如今法案写的是 35.000 欧,但同样要等预算法最终通过才算数。
对在意大利开店、做装修、美甲、贸易或自由职业的华人 P.IVA 来说,收入接近 8.5 万欧的,明年起可能要面对「所得税不变、却要开增值税」的新局面:报价是否含税、收银和开票软件、季度结算和记账成本,都需要提前安排。以上规则以最终通过并刊登官方公报的预算法文本和税务局后续通函为准,具体请向自己的会计师(commercialista)或 CAF 咨询。