据意大利中小企业资讯网 PMI.it 10 月 29 日报道,意大利个人数据保护局(Garante privacy)于 2026 年 10 月 23 日发布了关于征信系统(sistemi di informazioni creditizie,简称 SIC)的问答,重申一条许多借款人并不清楚的规则:分期还款第一次逾期时,银行或金融公司在把这条负面记录报送进 CRIF 一类征信库之前,必须先通知借款人。
这里说的征信库,是 CRIF、Experian、CTC、Assilea 四家私营机构管理的数据库,银行和金融公司按合同加入,一边查询、一边上报自己客户的还款情况。按征信行业行为准则(Codice di condotta)第 5 条第 6 款,首次逾期时贷款方要预告客户「即将登记」,逾期数据最早要在预告寄出满 15 天后才能让其他机构看到,给借款人留出补缴欠款或指出错误的时间。这项预告只针对同一笔贷款的第一次逾期,之后再逾期,准则不再规定新的 15 天期限。报送依据的是欧盟数据保护条例(GDPR)第 6 条第 1 款 f 项的「正当利益」,不需要借款人同意。
如果贷款方根本没发预告,或者拿不出已经送达的证明,被报送的人可以要求删除记录,但结果因人而异。对消费贷(credito al consumo)借款人,这项义务还写在银行法(D.Lgs. 385/1993,Testo unico bancario)第 125 条第 3 款里,记录可以确定删除。对其他借款人,结论取决于去哪里申诉:银行与金融仲裁机构(Arbitro Bancario Finanziario,ABF)的协调合议庭在 2023 年第 4632 号决定中,把预告视为对所有自然人(包括个体经营者和自由职业者)都适用的合法性要件;而最高法院(Cassazione)在 2021 年第 14382 号和第 39769 号裁定中,审理的是一笔 2016 年第 72 号法令之前签订的消费者房贷,认定仅仅拿不出预告证明并不使报送违法,把这一后果限定在消费贷范围内。需要注意:ABF 是庭外纠纷解决机构,它的决定针对个案;最高法院的两项裁定也是就具体案件作出,都不能当成对所有人自动适用的规则。
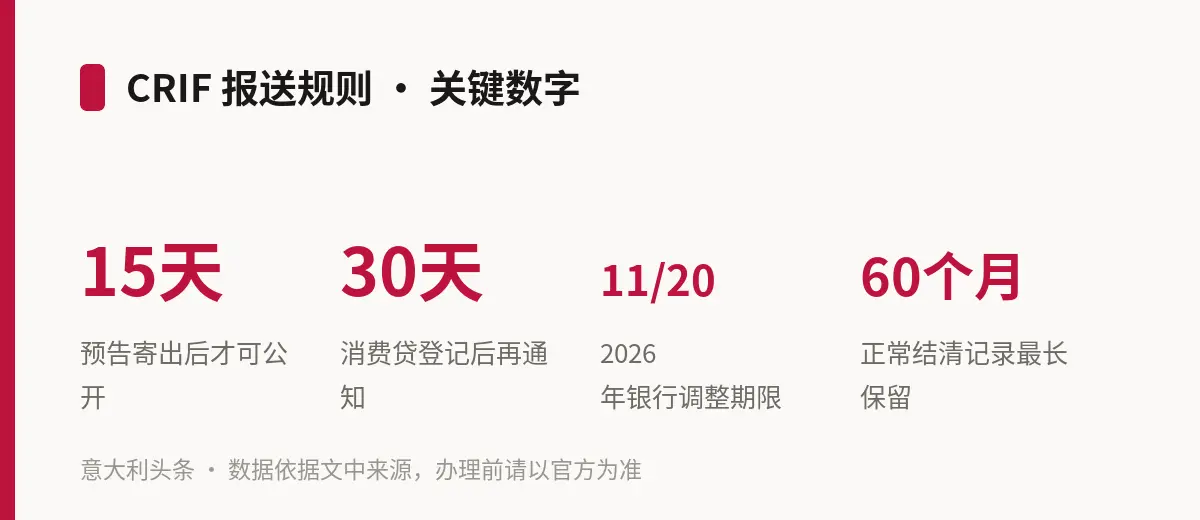
新规时间点:根据 2025 年 12 月 31 日第 212 号法令(D.Lgs. 212/2025,转化欧盟第 2023/2225 号消费信贷指令),银行法第 125 条第 3 款已经补充:消费贷的负面信息登记后 30 天内,贷款方还要通知消费者已经登记,并告知其依 GDPR 享有的权利。银行和金融公司须在 2026 年 11 月 20 日前完成调整;如果意大利央行(Banca d'Italia)的实施细则生效较晚,则以细则生效后 90 天为限。在此之前签订的消费贷合同仍适用旧规(部分仍在履行的无固定期限合同有例外),也就是说,已经在还的定期贷款只会收到事前预告,新规下签约的则会先后收到两次通知。另外,同一条第 2 款规定,银行如果因为查到征信记录而拒绝消费者的贷款申请,必须立即、免费告知查询结果、所用数据库和导致拒贷的信息。
记录保留多久:按行为准则第 7 条及附件 2,期限从贷款申请被拒的 90 天,到正常结清的贷款关系 60 个月不等;补缴欠款并不会让负面记录马上消失,而是从「已补缴」登记之日起再保留 12 个月或 24 个月。手机运营商、保险公司、电力燃气供应商只能查询征信库、并不上报,所以欠交话费或水电费本身不会产生 CRIF 记录。意大利央行的风险中心(Centrale dei Rischi)则是另一套公共档案,不适用这套行为准则;本人查询免费,自 2026 年 4 月 13 日起只能通过央行在线服务门户线上申请,一般 30 天内答复。
怎么申请删除:先同时向贷款方和征信库管理机构提出(准则第 9 条要求两边都发,因为二者各自是数据控制者);没有回复或回复不满意,再找 ABF、征信系统监督机构(Organismo di monitoraggio dei SIC)或隐私保护局。ABF 受理 20 万欧元以内的赔偿请求,若只要求确认权利则不设金额上限,申请费 20 欧元,申诉获支持会退还。以上内容以银行法条文、Garante 公布的问答和征信行为准则官方文本为准;涉及具体贷款的,可以带着贷款合同和银行来信咨询消费者协会、会计师或律师。