据意大利中小企业资讯网站 PMI.it 10 月 27 日报道,意大利税务局(Agenzia delle Entrate)10 月 23 日发布第 189/2026 号答复(risposta a interpello n. 189/2026),回答了一个很多开店老板都会遇到的问题:公司只给周日上班的员工发加油券(buoni carburante)和多用途购物券(buoni spesa multiuso),这些券算不算免税的员工福利(fringe benefit)?税务局的结论是算,只要全年总额不超过法定上限、券本身符合规定。本站已在税务局官网答复目录中查到这份答复,编号与发布日期一致。
提出咨询的是一家一周七天营业的服务企业,计划在 2026 和 2027 两年,每月给周日上班的员工发加油券和多用途购物券。企业说明,这些券不和个人业绩挂钩,不是工资对价,也不是生产率奖金,而是在集体劳动合同已经规定的周日津贴之外另加的一份。税务局据此认定,这些券属于《所得税统一法》(TUIR)第 51 条第 3 款所说的「以实物提供的商品和服务」,在当年上限内既不计入员工的工资收入,也不计缴社保。需要注意:答复是按企业自己陈述的事实作出的,税务局没有核实,也不影响日后检查。
上限是多少?TUIR 第 51 条原本的年度免税额只有 258.23 欧。2025 年预算法把 2025、2026、2027 三年的上限提高到每人 1000 欧;员工有受抚养子女(figli fiscalmente a carico)、并向雇主交了福利自我声明的,上限是 2000 欧。最容易踩的坑是「超了就全算」:PMI.it 举例,一名没有受抚养子女的员工每月拿 60 欧加油券,全年 720 欧;如果年底公司再替他报销 300 欧水电燃气账单,合计 1020 欧,只比上限多 20 欧,但这 1020 欧要全部计入工资缴个人所得税(IRPEF)和社保,而不是只算超出的 20 欧。同一名员工如果有一个受抚养子女并交了声明,就仍然全部免税,离 2000 欧上限还差 980 欧。
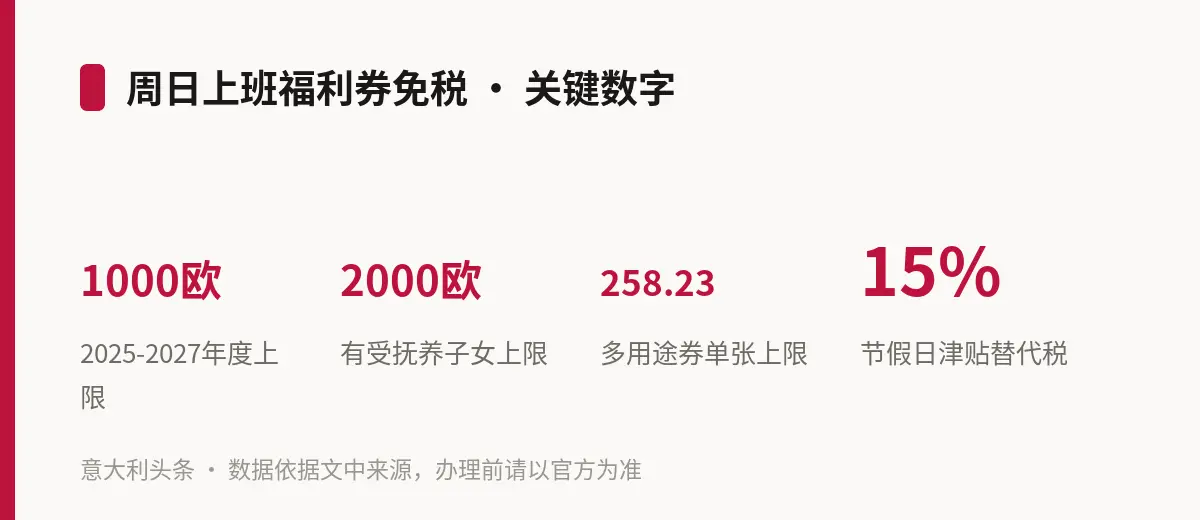
券本身也有硬性要求。按 2016 年 3 月 25 日部际法令第 6 条和税务局第 28/E/2016 号通告,这类券必须记名,只能由持券人本人使用,不能换成现金、不能转让,也不能补差价去买更贵的东西。一般一张券对应一种商品,比如加油券;同一法令允许「多用途合并券」(voucher cumulativo),像多用途购物券或记名借记卡,可以在电子平台上选多种商品,但每张最高 258.23 欧。答复里的企业是按月发放,按 PMI.it 的分析,即使按 2000 欧的较高上限摊到每月,单张券也在这个限额以内。另外,福利只能以实物形式发,公司不能把它换成现金发放;例外是替员工支付或报销主要住房的水电燃气、房租和房贷利息,这一项按现行规定可以执行到 2027 年。从 2027 年 1 月 1 日起,这套规则移到新的《所得税统一法》(第 117/2026 号立法令)第 53 条,内容不变。
要分清的是:周日上班如果直接多发现金津贴,走的是另一套规则,不能和购物券混为一谈。按 2026 年预算法(第 199/2025 号法律)第 1 条第 10、11 款(本站已在官方法律数据库 Normattiva 核对原文),2026 纳税年度,私营企业员工因节假日和每周休息日上班拿到的加班费、津贴,在每年 1500 欧以内按 15% 的替代税(imposta sostitutiva)计税,前提是员工 2025 年的工资收入不超过 4 万欧;员工也可以书面声明放弃这一优惠。华人开的超市、餐馆、百货店周末照常营业的很多,老板想给周日班的员工一点额外待遇,发券和发钱的税负并不一样。
提醒:以上依据 PMI.it 对第 189/2026 号答复的报道整理。税务局的「答复」(interpello)严格来说只对提出咨询的企业生效,但反映了税务局对同类做法的立场;每家企业的员工结构、合同和已发福利不同,全年合计是否超限要逐人核算。具体操作请以税务局官网公布的答复原文和现行法规为准,并向自己的会计师(commercialista)、劳务顾问(consulente del lavoro)或 CAF 核对。