据意大利中小企业资讯网站 PMI.it 10 月 27 日报道,补充养老(previdenza complementare)改革的最后一项新领取方式——「分期领取」(erogazione frazionata)——从 2026 年 10 月 31 日起可以申请。这项改革由 2026 年预算法(第 199/2025 号法律)启动,改的是第 252/2005 号立法令第 11 条;分期领取的启动时间由第 62/2026 号法令(经第 112/2026 号法律转换)第 16-ter 条推迟。行业协议基金(fondi negoziali)、开放式基金(fondi aperti)和个人养老计划(PIP)都在按监管机构 COVIP 的指引修改章程。本站已在官方法律数据库 Normattiva 核对第 252/2005 号立法令第 11 条第 3-bis 款的现行文本。
什么是分期领取?简单说,就是把养老基金账户里攒下的钱(montante)分成若干期领完,期限由会员在申请时自己定,但不能少于 5 年,而且和预期寿命没有关系。这是几种新方式里唯一能在较短时间内把钱领完的一种。领取频率由各基金规定,可以给几个选项,但最密每月一次、最疏每年一次(COVIP 2026 年 6 月 25 日决议);单期金额低于基金规定的最低额时,基金可以不接受太密的安排。代价是:PMI.it 指出,这种方式的税负比其他几种领取方式更高。
每期领多少,是变的。每次付款时,基金用账户当时的余额除以剩下的期数,没领的部分继续留在申请时选定的投资组合里,跟着市场涨跌。打个比方:一名在意大利工作多年的员工退休时账户里有 4 万欧,选分 8 年、每年领一次,第一年领 5000 欧,剩下 3.5 万欧继续投资;如果第二年组合涨了,第二期就多于 5000 欧,跌了就少于 5000 欧,最后一期就是账户里剩的全部余额。期限拉得越长,每期越少,本金暴露在市场波动下的时间也越长;想要每期金额稳一点,可以把余额转到波动较小的组合,代价是预期收益更低。
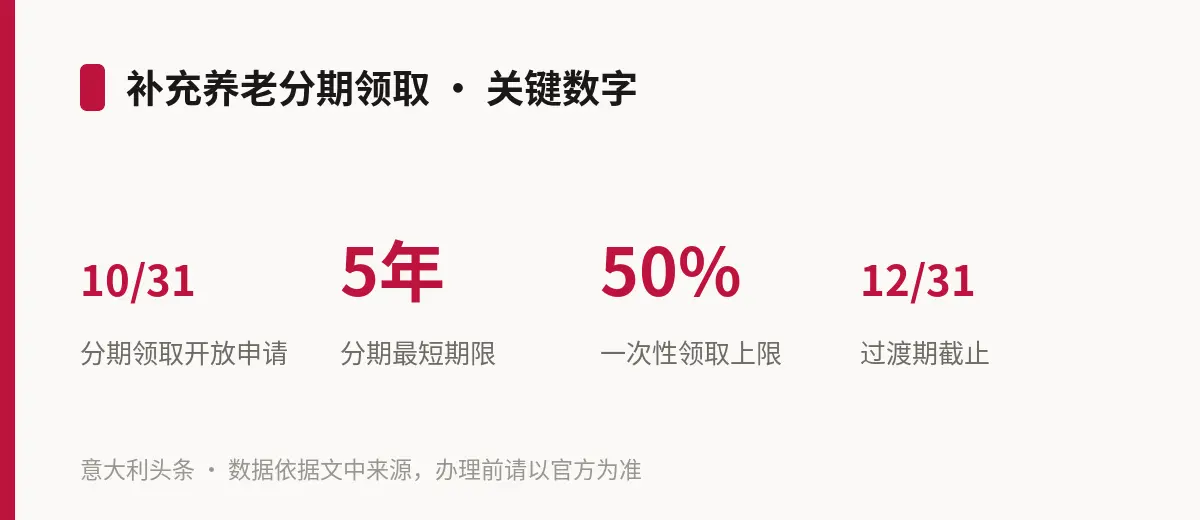
另外两种新方式 7 月 1 日已经开放:一是「定期年金」(rendita a durata definita),按意大利国家统计局(ISTAT)寿命表算出的剩余预期寿命年数来分摊,而不是领到身故;二是「自由提取」(prelievi liberamente determinabili),会员自定金额和时间,但累计不能超过同期定期年金理论上应发的总额;选定期年金的会员如果在领完前去世,没领完的钱归选择时指定的受益人。分期领取的申请条件是:已满足强制养老体系的退休条件,并且参加补充养老满 5 年。一次性领现金(capitale)最多仍是账户的 50%——预算法曾提到 60%,但第 62/2026 号法令转换时又改回 50%;只有当把 70% 本金换成终身年金后,年金还不到社会养老金(assegno sociale)的一半时,才可以全部一次领走。一旦开始领取,选了定期年金、自由提取或分期领取的人不能再改主意。
时间表:2026 年 12 月 31 日之前是过渡期,基金必须受理申请,但可以等系统和流程改好以后再付款,所以 10 月 31 日以后提交申请,不代表马上就能到账。已经参加补充养老基金的华人员工,临近退休时可以先向自己的基金要一份新版章程和各种领取方式的说明,比较到手金额和税负再定。以上依据 PMI.it 报道和 Normattiva 法条整理,具体以所属基金章程、COVIP 公布的文件为准,可向基金客服、工会、Patronato 或会计师咨询。