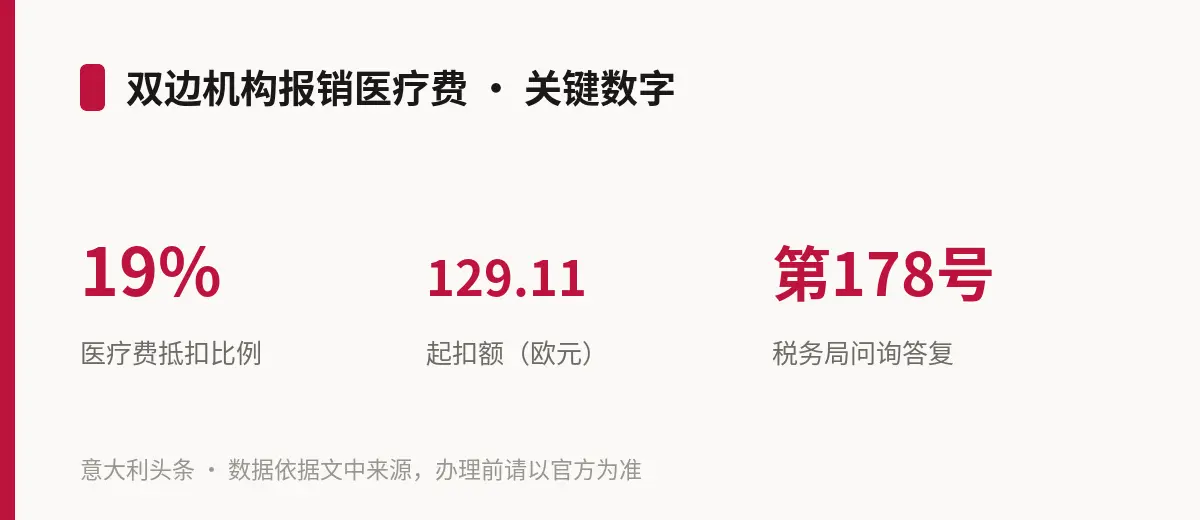
不少按行业集体合同上班的员工,每月工资单上会扣一笔给「双边机构」(ente bilaterale,由劳资双方共同设立)的缴款,看牙、做检查的部分费用可以找这类机构报销。报销过的钱,报税时还能不能再抵?据意大利财经网站 PMI.it 10 月 1 日报道,税务局(Agenzia delle Entrate)9 月 30 日在官网发布第 178 号问询答复(risposta a interpello n. 178/2026),给出的判断标准是:看当初资助报销的那笔缴款有没有享受过税收优惠。
按报道,提问的是一家行业双边机构。它的经费由雇主和员工共同缴纳,依据一份 2024 年 1 月 1 日至 2027 年 12 月 31 日有效的省级劳动合同和机构章程:雇主先全额缴纳,再从员工工资中扣回员工那一份;合同规定,雇主承担的那一份属于工资的组成部分。机构在补充材料中说明,雇主缴款计入员工的应税收入,员工自己那一份也不能从个人所得税(IRPEF)中扣除。税务局据此认定:这些缴款没有给员工带来任何税收好处,报销的医疗费视为员工自己负担,可以抵扣;该机构因此不负有向税务局报送报销数据的义务。至于这家机构算不算「纯救助性质」的机构,税务局表示不属于自己的职权,留给卫生部认定。
报送义务本身来自第 413/1991 号法律第 78 条第 25-bis 款:以救助为唯一目的的机构、互助基金和互助会,在国民医疗服务体系(SSN)登记的补充医疗基金等,须向税务局报送它们报销的医疗费,前提是这些报销由免税或已扣除的缴费资助——即按《所得税统一法》(TUIR)第 51 条第 2 款 a 项不计入工资收入、或按第 10 条第 1 款 e-ter 项从总收入中扣除的缴费。报道解释,报送的用意是把已经由「享受过税优的缴费」覆盖的医疗费从预填报税表(precompilata)里剔除,防止重复享受优惠。税务局重申了 2023 年 6 月 19 日第 14/E 号通函和 2002 年 6 月 19 日第 54/E 号通函的原则:缴费没有带来任何扣除、抵扣或免税好处的,报销不影响抵扣;带来过好处的,报销部分就不能再抵——而且看的是「有没有权利享受」,即使本人当年没用上这项优惠也一样。
需要注意例外。报道指出,按税务局 2018 年 10 月 4 日第 24 号问询答复和 2020 年 9 月 25 日第 54/E 号决议,按集体合同交给双边机构的缴款一般计入员工的工资收入;但如果雇主交的是一笔不能对应到具体员工的「总额」缴款,用来支付合同规定由雇主负担的待遇,这笔钱就不算员工收入,第 178 号答复的前提也就不成立。报道还提醒,其他双边机构想照此免于报送,需要能证明缴款在会员工资单上确实已经计税。
本站举一个假设的例子帮助理解(数字为本站自拟):一名员工当年只有一笔医疗支出,在一家未与国民医疗服务体系签约的私人眼科诊所刷卡花了 500 欧,所属双边机构报销了 300 欧。如果他交给机构的缴款在工资里已经计税,这 500 欧整笔都算自己负担,扣除 129.11 欧起扣额后按 19% 计算,可抵 70.47 欧;如果换成缴费免税的医疗基金报销,只有没报销的 200 欧能算,可抵 13.47 欧,两者相差 57 欧。前提有两个:在未签约的私立机构看病须用可追踪方式付款(第 160/2019 号法律的要求),且本人的税前个人所得税额足够吸收这笔抵扣。
报道提醒,双边机构不报送数据时,预填报税表会按医疗卡系统(Sistema Tessera Sanitaria)记录的全额列出这笔医疗费、不扣减报销;对缴款已计税的员工来说,这个数字本身就是对的,不需要手动调低。反过来,如果报销来自缴费免税的医疗基金,就要留意申报的金额。问询答复是针对提问机构的具体情况作出的,自己的缴款在工资单上怎么处理,可以看工资单和年度收入证明(Certificazione Unica)。本文依据报道与税务局公布的答复整理,以官方文本为准;具体申报前请向 CAF、会计师或劳动顾问(consulente del lavoro)核对。