据意大利中小企业专业媒体 PMI.it 9 月 25 日刊文介绍,越来越多背着根本还不清的债务的人——包括自由职业者和小企业主——向法院申请“无力清偿者免债”(esdebitazione dell'incapiente)。这项制度规定在《企业危机与破产法典》(第 14/2019 号立法令)第 283 条,面向既没有财产、也没有足够收入可以拿出来还债的自然人:法院批准后,此前的债务不再能被追讨,而且不要求先还一部分。正因为一分不还,法律规定这个机会一生只能用一次。报道援引司法部答复消费者协会的数据,2025 年待审的此类申请有 1651 件;米兰仲裁院 2025 年收到的 360 件债务危机申请中,这一类占 17%。
谁能申请?现行规则由 2024 年 9 月 28 日生效的第 136/2024 号立法令(correttivo-ter)改写,此前的旧说法已不适用。申请人须是陷入过度负债的自然人:普通消费者、自由职业者、农业经营者,以及“小微企业”经营者(前三个会计年度资产每年不超过 30 万欧、营收每年不超过 20 万欧、债务不超过 50 万欧);公司以及超过这些门槛的个体企业不适用。收入标准是:年收入扣除取得收入的费用和维持家庭生活所需后,不超过社会养老金(assegno sociale)的 1.5 倍,再乘以 ISEE 家庭等值系数。按 INPS 第 153 号通函定下的 2026 年社会养老金每年 7101.12 欧计算,单人基数为 10651.68 欧,三口之家约为 21729.43 欧。
怎么申请?申请须通过债务危机调解机构(OCC),在其登记的危机管理人协助下向法院提出,附上 OCC 出具的详细报告,说明负债原因、借债时是否尽到谨慎义务、为何无力偿还,以及放贷方当初是否评估过借款人的还款能力。这类程序 OCC 的报酬减半,但仍要由申请人自己承担:2025 年预算法在司法部设立的“无力清偿者免债基金”(2025 年度 50 万欧)本应帮忙支付这笔费用,但配套实施法令至今没有出台。法官只有在确认申请人“值得”(meritevole)——没有欺诈债权人、负债并非出于故意或重大过失——之后才会批准。报道举了两个司法案例:米兰法院 2025 年 10 月 12 日的一项裁定,就以负债存在重大过失为由驳回了申请,这只是一家地方法院对个案的决定;最高法院(Cassazione)2025 年 11 月 14 日第 30108 号裁定则认为,破产程序中未获免债的原破产人,不能再用这一途径处理破产程序中的债务——最高法院的裁定对各级法院有重要指导作用,但同样是针对具体案件作出的。
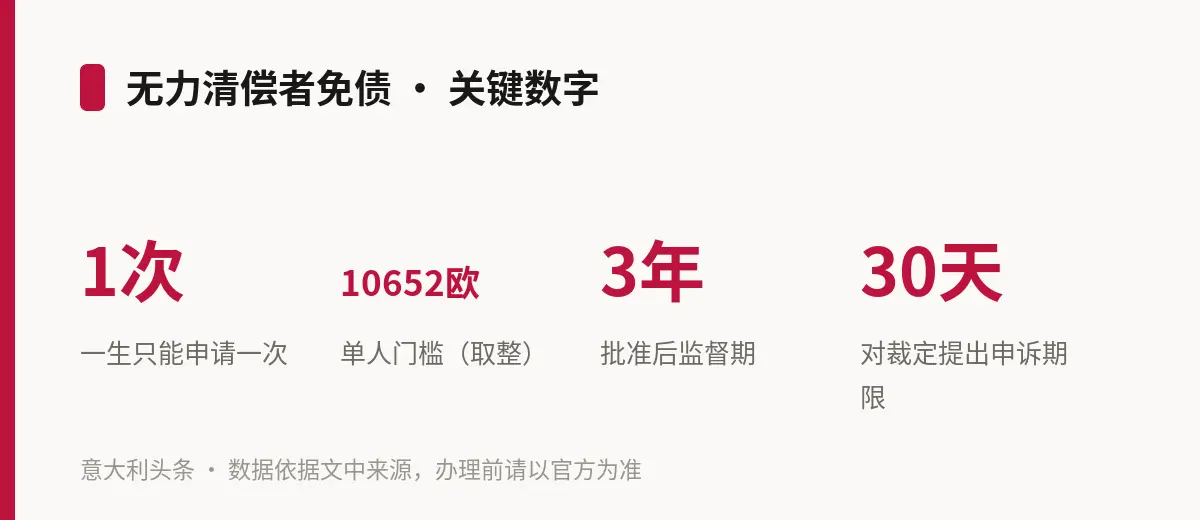
批准以后有哪些限制?债务人和债权人可在收到通知后 30 天内提出申诉。之后三年里,债务人每年须提交收入申报;如果出现超出门槛、足以还债的新收入或财产,债权人可经法官许可只针对这部分财产追讨,新借的贷款不算在内;该申报而未申报的,免债决定会被撤销。被注销的是申请之前的债务,包括税务催缴单(cartelle esattoriali)和社保欠费;但子女和配偶的抚养费、赡养费,侵权造成的损害赔偿,以及与已注销债务无关的刑事和行政罚款不在其列。另外,免债只对债务人本人有效,替其担保的亲友仍可能被要求还款。
以上内容依据 PMI.it 的报道整理,法条以 Normattiva 上《企业危机与破产法典》第 278、283 条的官方文本为准;个人情况千差万别,是否符合条件、该走哪种程序,建议先咨询当地的 OCC、律师或会计师(commercialista),有社保或税务欠款的还可向 CAF 或 Patronato 了解相关情况。