意大利财经媒体 PMI.it 9 月 14 日在读者问答栏目中回应了一个常见疑问:有读者 6 月 16 日递交了 730/2026 申报表,也收到了受理回执,但到 9 月仍未收到应退的税款,问这是否正常、有没有期限。专家的答复是:对没有扣缴义务人(senza sostituto d'imposta)的纳税人来说,这属于正常节奏,因为这类退款的时间表本来就比雇员和退休者长。
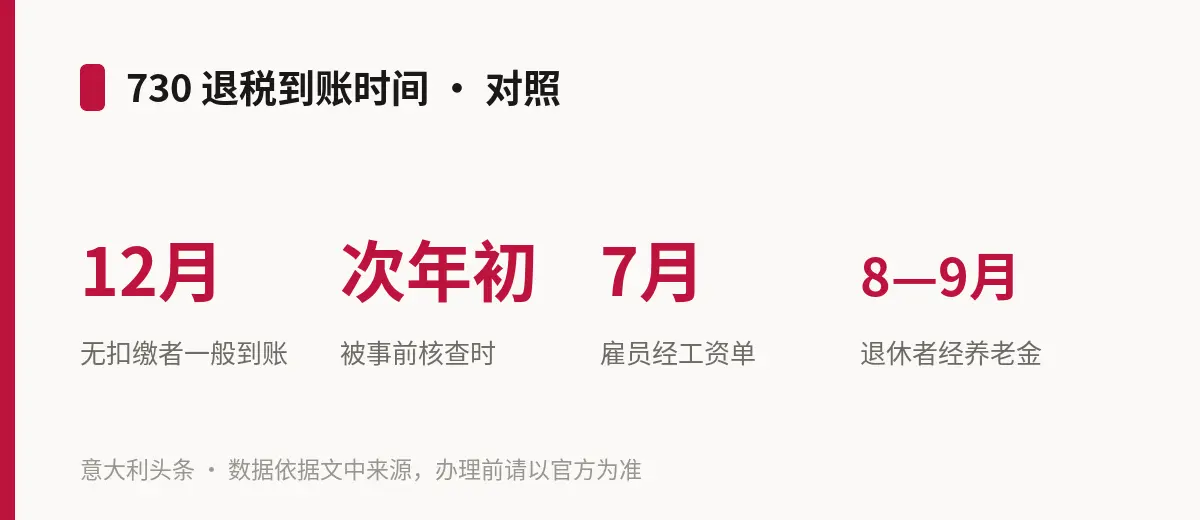
区别在于谁来付这笔钱。雇员和退休者的多退少补由扣缴义务人(雇主或社保机构)在工资单、养老金里直接结算:按报道的说明,6 月 16 日递交的申报,雇员最早可能在 7 月工资中拿到退款,具体取决于 730-4 表的传输时间;退休者则一般从 8 月或 9 月的养老金中结算。而没有扣缴义务人的纳税人,退款由税务局(Agenzia delle Entrate)直接支付;按报道的说明,属于常规情形、不需要额外核查的退款,付款一般从 12 月起集中发放。
还有一种会更慢的情形:如果申报被纳入 2014 年第 175 号立法令第 5 条第 3-bis 款规定的事前核查(controlli preventivi)程序,到账时间可能推迟到次年最初几个月。报道还提示,有关支付方式的全部说明都写在 730/2026 表格的官方填表说明里。
到账方式也决定了会不会“卡住”。填报时提供了 IBAN 的,款项直接打入本人的银行或邮政账户;当时没填的,可以事后通过税务局网站个人专区(area riservata)的退税入账服务补录,也可以填写入账申请表,数字签名后经 PEC 发给主管办公室或直接到窗口递交。若税务局始终没有账户信息,则按税务退款的替代支付方式处理,一般是开具意大利央行(Banca d'Italia)的不可转让本票(vaglia cambiario non trasferibile)。
需要说明的是,以上是 730/2026 这一年度申报的一般时间表,不是新出台的规定,也不改变申报本身的截止日;具体到个人的退税进度,可在税务局个人专区查询状态。办理和核对以官方文本与税务局的正式答复为准,拿不准的情况建议找 CAF、Patronato 或会计师(commercialista)当面核对,尤其是 IBAN 与申报数据是否一致。