据意大利中小企业资讯网站 PMI.it 11 月 20 日报道,税务局(Agenzia delle Entrate)在第 213/2026 号税务问询答复(risposta a interpello)中明确:统一税制(regime forfettario)的自由职业者为完成客户委托而垫付的差旅、餐费和住宿费,如果事后按明细(analiticamente)向客户收回,这笔报销款不算报酬。这样一来,它既不计入缴纳替代税(imposta sostitutiva)和社保的基数,也不计入统一税制的收入上限。本站已在税务局官网的问询答复索引中查到这份第 213 号答复,标题即为自由职业与统一税制纳税人按明细向委托方收回的差旅、餐饮、住宿费用对应税所得的影响,发布于 11 月 12 日。
依据是经第 192/2024 号立法令修改的《所得税统一法》(TUIR)第 54 条第 2 款 b 项:为执行委托而发生、并按明细由委托方承担的费用报销,不计入职业收入。税务局认为,这是落实第 111/2023 号税改授权法的简化方向:报销不算收入,对应的费用也就不能扣除。对普通税制的人来说,收入少算一笔、可扣费用也少一笔;而统一税制本来就不按实际费用扣除,所以对他们来说是净得的好处。答复所涉的提问人是一名与公司合作的统一税制记者:他用自己的卡垫付出差的交通、餐费和住宿,凭开在自己名下的发票和收据做明细报销单,由公司如数报销。税务局认为,即使单据抬头是本人而非公司,这些报销款同样不计入报酬。按 PMI.it 的说法,这一规定自 2027 年 1 月 1 日起移入新版所得税统一法(第 117/2026 号立法令)第 56 条,统一税制的规则则集中在第 232 至 243 条。
但有一个硬条件。第 84/2025 号法令(D.L. 84/2025)在第 54 条里加了第 2-bis 款,本站已在 Normattiva 核对原文:在意大利境内发生的餐饮、住宿、交通费用,以及出租车、带司机租车这类非定线公共载客服务的费用,如果不是用银行转账、邮政汇款或第 241/1997 号立法令第 23 条规定的其他可追溯方式(如刷卡)支付,收回的报销款就要计入收入。按 PMI.it 的梳理,这条限制适用于 2025 年 1 月 1 日起发生的费用;通过 Uber 等平台预约的出租车和带司机租车同样在内,而税务局 2025 年 12 月 22 日第 15/E 号通函说明,公交、火车、飞机、轮船不受可追溯付款条件约束。在国外出差发生的费用不要求可追溯付款,但仍须有供应商开的收据或发票,并能看出与该项委托的关联。
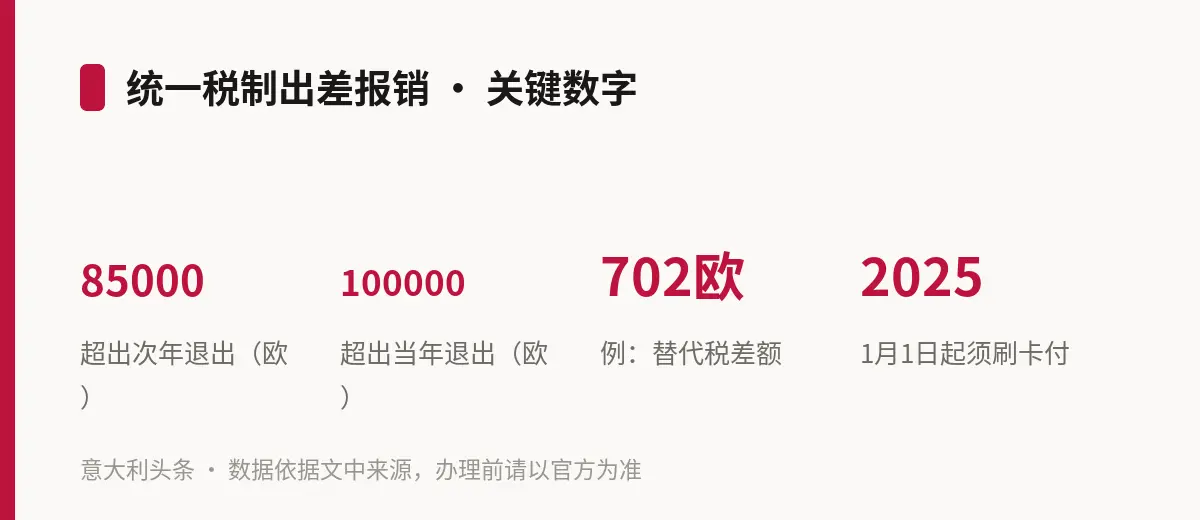
这件事影响的不只是税额,更是能否留在统一税制。现行规定(第 190/2014 号法第 1 条第 54 款 a 项和第 71 款)是:收入超过 85000 欧,次年退出统一税制;超过 100000 欧则当年立即退出。按明细收回、符合条件的报销款不计入这两个上限。PMI.it 举的计算是:某位职业类活动、收益系数 78% 的自由职业者,2025 年收到报酬 82000 欧,另收到用卡支付的出差报销 6000 欧。报销不计入时,收入低于上限,可以保留统一税制;若把报销算进去,合计 88000 欧,就超过 85000 欧,从 2026 年起失去统一税制。仅替代税一项,两种算法相差 702 欧(适用 5% 新开业税率的为 234 欧),社保缴费也相应减少。另外,正在众议院审议的 2027 年预算法案拟把所得税方面的统一税制上限提高到 100000 欧,增值税免征上限维持 85000 欧,所得税方面的立即退出线提高到 115000 欧,目前仍是草案。
实际操作上,报销款要和报酬分开列示:写在统一税制发票上单列一项,或做一份单独的费用明细表(nota spese),并附上每笔费用的凭证。境内的吃、住、打车尽量刷卡或转账,这几类费用里用现金付的部分,一旦向客户收回报销,就会回到收入里;公交、火车、飞机、轮船票则不受这一条件约束。
生效时间与适用人群:上述规则适用于统一税制和普通税制的自由职业者(P.IVA 持有人),可追溯付款条件针对 2025 年 1 月 1 日起在意大利境内发生的费用。税务局的问询答复是针对提问人的具体情况作出的,本文依据 PMI.it 的报道和已核对的法条整理;各人能否适用、如何开票,请以税务局官方文本为准,并向自己的会计师(commercialista)或 CAF 核对。