据 PMI.it 报道,意大利经济财政部(MEF)11 月 17 日在众议院财政委员会答复第 5-05998 号质询时,讲清了一个不少雇员会碰到的退税问题:2025 年公司通过福利计划(welfare aziendale)为员工不同住的家人支付的服务,原本被算进工资收入交了个人所得税(IRPEF),现在法律改为免税,多交的税可以通过补充申报(dichiarazione integrativa)拿回来。
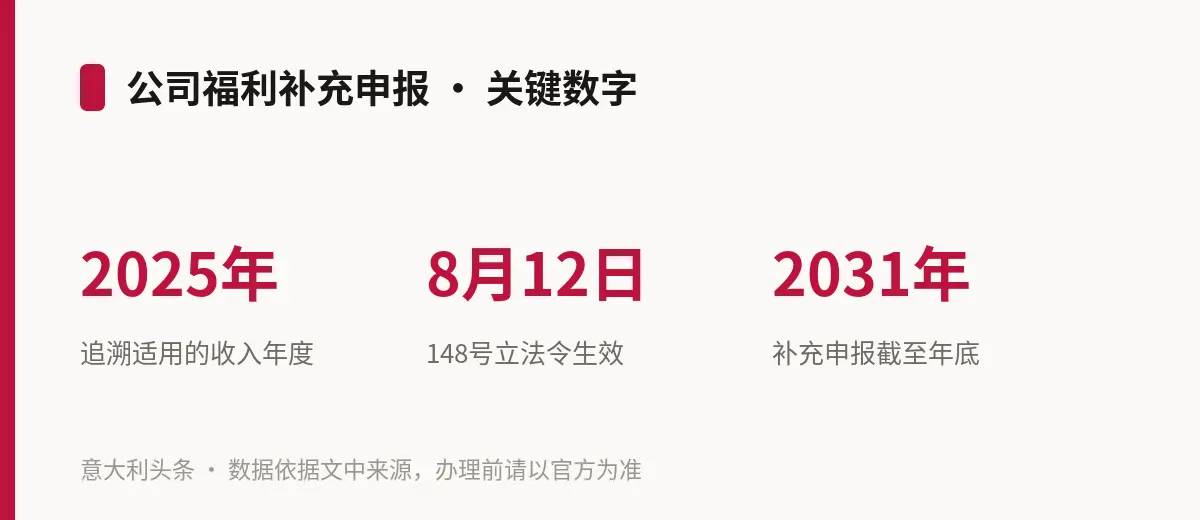
事情的来龙去脉是这样的:2025 年 12 月 18 日第 192 号立法令修改《所得税统一法》(TUIR)第 12 条第 4-ter 款后,父母、女婿儿媳、公婆岳父母、兄弟姐妹这些家人,只有与雇员同住或领取非法院裁定的赡养费,公司为他们提供的福利才能免税。2026 年 8 月 7 日第 148 号立法令(8 月 12 日生效)删掉了这项同住条件,并在第 1 条第 3 款规定,新规则从 2025 年 12 月 20 日所在的纳税年度起适用(本站已在 Normattiva 核对原文),也就是说 2025 年收入就能享受。可很多人在新法生效前已经报完了 2025 年的税,这部分福利已被计税。
按财政部的说法,办法是先做补充申报,再申请退还多缴的税款,或者把这笔抵免额用在下一年度的报税里。时间上有个卡点:730 补充申报 10 月 26 日已经截止,Redditi 更正申报也在 11 月 2 日截止,所以当初交 730 的人,现在也改用 Redditi 表来做补充申报,依据是 1998 年第 322 号总统令第 2 条第 8 款,期限到 2031 年 12 月 31 日。
公司要不要重开 2026 年收入证明(CU)?财政部认为,新法生效时 CU 2026 的交付期限(3 月 16 日)早已过去,公司没有义务开具替代 CU。为避免税务检查时 CU 与报税数字对不上,员工可以请公司出一份简单的书面证明,写明按新规则重新计算后的较低工资收入;公司也可以自愿在员工补充申报前开具并报送替代 CU。PMI.it 提醒,质询答复的约束力不如通函或法令,但反映了税务部门今后检查这类申报的处理方式。
涉及的福利项目,是 TUIR 第 51 条列出的几类:f 项的设施与服务、f-bis 项的教育、f-ter 项对年老或失能家人的照护。报道还指出,因为工资收入降低后雇员收入抵扣(detrazione)会相应变大,实际退回的金额可能高于所在税档的税率,另外还能退回地区和市镇附加税。不过,这次澄清只涉及个人所得税;这部分福利 2025 年被扣的社保缴费同样本不该交,但报税表退不回来,INPS 和劳动部至今没有说明怎么申请。
提醒读者:报道没有专门讨论家人住在国外的情形,自己的情况是否适用,请先向公司人事部门确认 2025 年福利是否被计税,再找会计师或 CAF 核对后办理。以上内容以法律官方文本与税务局(Agenzia delle Entrate)的正式说明为准。