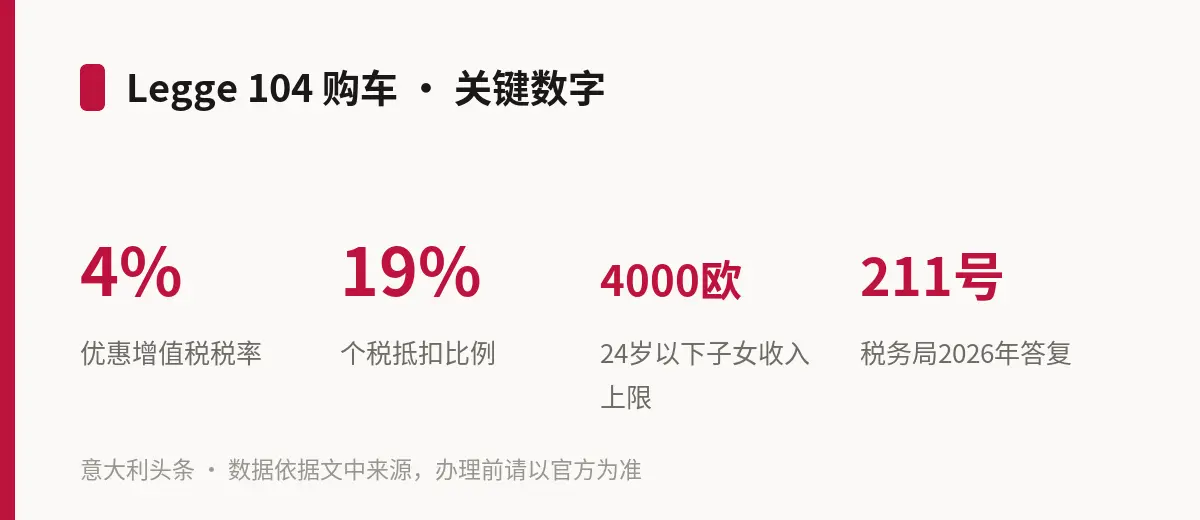
据意大利中小企业资讯网站 PMI.it 11 月 12 日报道,税务局(Agenzia delle Entrate)在 11 月 11 日发布的第 211/2026 号答复(risposta a interpello)中明确:按 Legge 104 优惠购车时,车辆除了登记在付款购车的家属名下,再同时登记给另一位家属,并不必然失去优惠——前提是这位共同登记人本身是购车人的受扶养家属(fiscalmente a carico)。本站已在税务局官网答复目录中查到这份答复,标题为「残疾人优惠:购买共同登记的汽车」。
提问的是一位父亲。他的儿子未成年,属于 Legge 104 第 3 条第 3 款规定的重度残疾,残疾程度 100%,领取陪护津贴(indennità di accompagnamento),在税务上由父亲扶养。为了能享受购车优惠,父亲向 INPS 申请在残疾鉴定书上补注「行走能力严重受限」的字样,相关优惠从 2024 年 8 月 29 日(补注申请日)起获得承认。在等待文件更新期间,他用自己账户转账加上以自己名义办理的贷款买了车,车行按 22% 的普通税率开了发票;上牌时,车辆同时登记在妻子名下——妻子在家照顾孩子,本身也是丈夫的受扶养家属。父亲随后要求车行改按 4% 税率并退还差额,车行援引税务局 2007 年 1 月 17 日第 4/E 号决议拒绝。
税务局的结论是:4% 增值税和 19% 抵扣都应当给。法律依据是第 449/1997 号法律第 8 条:抵扣归属于残疾人所依附的「有收入者」,优惠增值税适用于卖给残疾人本人或其所依附家属的交易。按 2023 年 6 月 19 日第 14/E 号通函,买车和在汽车登记处(PRA)登记的人,必须是残疾人本人或扶养他的家属——简单说,签合同付钱的人也得是登记车主。本案中父亲既是买主也是登记车主,税务局认为车辆「同时」登记在妻子名下并不影响结论,理由正是妻子在税务上由丈夫扶养。
2007 年那份决议之所以不适用,是因为情况不同:当时车辆只登记在妻子一人名下,而真正扶养残疾子女的丈夫并不在车主之列,享受优惠的唯一合格主体缺位,所以优惠不成立。PMI.it 归纳,按目前税务局的实务口径,共有四种登记方式可以享受优惠、三种不能,另有两种尚无官方答案,其中之一是父母双方都有收入、都把孩子列为受扶养人的情形;与自身有收入的人共同登记,这次答复也没有涉及。
什么算「受扶养家属」:年收入总额不超过 2840.51 欧,24 岁以下子女上限为 4000 欧;计算时不算免税收入,如社会养老金、各类津贴(含陪护津贴)以及发给盲人、聋人和民事伤残者的养老金和补助。车辆登记在其他人、商业公司、合作社或公私机构名下的,即使用来接送残疾人,也不能享受优惠;以「转移所有权式融资租赁」(leasing traslativo,合同约定期满买断)取得的车辆,可以适用 4% 增值税。
买车时要交给车行的材料:残疾证明、关于四年内购车情况的自我声明,以及受扶养关系的证明——按税务局指南,上一年报税单复印件或一份自我声明即可。PMI.it 建议,如果车辆共同登记给配偶,最好同时证明配偶也是购车人的受扶养家属,因为这份答复的结论正是建立在这一点上。另外,这份答复只讲增值税和个税抵扣,不涉及车辆年税(bollo auto)的豁免;ACI 的说明是,免缴年税要求车辆登记在残疾人本人或扶养他的家属名下,共同登记对年税的影响答复没有讨论。答复也没有规定多交的增值税具体怎么退回。
效力范围与时间:按第 212/2000 号法律第 11 条第 5 款,这类答复只对提问人和所提的具体问题有约束力;情况完全相同的人,可以把答复文本作为税务局的立场出示给车行。还没买车的家庭,把车单独登记在付款且扶养残疾人的那位家属名下,最没有争议;已经与有自身收入的家属共同登记的,PMI.it 提示可以先按第 212/2000 号法律第 11 条向税务局提出询问(interpello),再要求车行更正税率。另需注意,从 2027 年 1 月 1 日起,优惠增值税条款将并入第 10/2026 号立法令批准的增值税统一法典(Testo unico IVA),第 449/1997 号法律第 8 条第 3 款同日废止,现行个税法典也将由第 117/2026 号立法令批准的新法典取代。
以上内容依据报道整理,具体是否适用以税务局官方文本为准。涉及残疾人购车优惠的,建议携带残疾鉴定书和报税材料,向 CAF、Patronato 或会计师(commercialista)当面核对后再与车行办理。