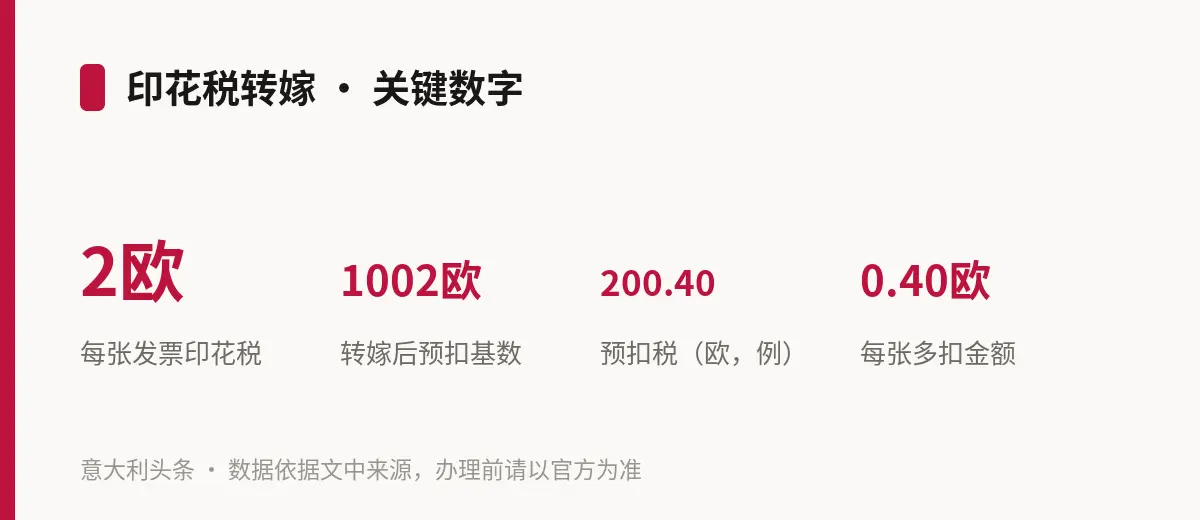
据意大利中小企业资讯网站 PMI.it 11 月 11 日报道,税务局(Agenzia delle Entrate)艾米利亚-罗马涅大区税务局在第 909-259/2026 号税务问询答复(interpello)中表示:自由职业者在发票上缴纳的印花税(imposta di bollo),如果再向客户收回(riaddebito),这笔钱属于职业报酬的一部分;客户是代扣义务人(sostituto d'imposta)时,要连同这笔钱一起计算预扣税(ritenuta d'acconto)。电子发票需缴印花税的那部分金额超过法定门槛时,每张发票要缴 2 欧印花税,所以这个问题几乎每位开票的自由职业者都会碰到。
税务局的理由是:印花税的缴纳义务首先在开票人身上,第 642/1972 号总统令第 22 条另外规定了相关各方的连带责任。开票人向客户收回这 2 欧,性质上是“额外报酬”,而不是以客户名义、替客户垫付的款项(第 633/1972 号总统令第 15 条规定的那类代垫款)。按 PMI.it 的梳理,税务局早在 2022 年 8 月 12 日第 428 号答复里就对统一税制(regime forfettario)纳税人作过同样解释,同年托斯卡纳大区税务局第 911-894/2022 号答复又把它扩展到其他纳税人。
对普通税制(regime ordinario)的自由职业者来说,后果是预扣基数变大。PMI.it 举的例子是:一张免增值税的职业服务发票,报酬 1000 欧,没有社保分摊费等其他项目,客户是代扣义务人;把 2 欧印花税转给客户后,预扣基数变成 1002 欧,预扣税为 200.40 欧,比不转嫁时多 0.40 欧。如果自由职业者选择自己承担印花税、不向客户收回,预扣基数就只算报酬本身——但印花税本身照样要缴。
增值税方面,收回的印花税跟着它所对应的那笔主业务走:主业务免增值税,这部分也免;统一税制纳税人的发票上,则属于“不适用增值税”的项目。开电子发票时,要给这笔钱标上与主业务一致的增值税性质代码(codice Natura):免税服务对应 N4,统一税制纳税人的报酬对应 N2.2;按税务局的解释,N1(第 15 条规定的不计税代垫款)不适用于收回的印花税。发票里同时有不同税制的项目时,要先弄清这笔印花税对应的是哪一项。开具需缴印花税的电子发票,要在 XML 文件里填写“虚拟印花税”(Bollo virtuale)一栏;向客户收回时,还要把这笔钱作为报酬的补充单独列出。
统一税制(forfettario)纳税人不需要被预扣税,但收回的印花税要计入收入或报酬,作为替代税(imposta sostitutiva)的计税基础,也要算进判断是否超出统一税制收入上限的金额里。
生效时间与适用人群:以上是现行规则,适用于开具需缴印花税发票的自由职业者(P.IVA 持有人),不论普通税制还是统一税制,区别只在预扣税和增值税代码。按 Normattiva 上的现行文本,第 642/1972 号总统令第 22 条将从 2027 年 1 月 1 日起被第 123/2025 号立法令废止,相关规定移入新的税务统一法典(testi unici);增值税规定移入第 10/2026 号立法令。PMI.it 指出,条文换位置本身不改变“收回的印花税属于报酬”这一定性。
需要提醒的是,本文所述的地区税务局答复是针对提问人具体情况作出的,PMI.it 依据其内容作了概括;各人的开票和预扣处理,以税务局官方文本为准,具体可向自己的会计师(commercialista)或 CAF 核对。