据《24 小时太阳报》(Il Sole 24 Ore)报道,意大利最高法院(Cassazione)税务庭近日再次认定:雇员从客人手里直接收到的小费(mance),同样属于工资性收入,应当纳税。Open 等媒体报道,这份裁定(ordinanza)编号为 2026 年第 28419 号,于 2026 年 11 月 4 日公布。本站同时对照了意大利官方法律数据库 Normattiva 上关于小费 5% 替代税的现行条文。
案件本身发生在近二十年前。据报道,撒丁岛翡翠海岸(Costa Smeralda)一家豪华酒店的一名门房主管,在 2005 年至 2008 年间收到客人给的小费,税务局(Agenzia delle Entrate)认为这些钱应当申报并缴纳个人所得税(IRPEF),为此向他发出了四份税务核定通知(avvisi di accertamento),每年一份。他提出异议,在萨萨里省税务委员会和撒丁大区税务委员会两级都没有得到支持,最后上诉到最高法院。
他的理由是:小费由客人直接付给他,雇主既不决定金额、也不经手收取,与劳动关系无关,因此不应算作工资。最高法院没有接受这一说法。据报道,法院重申,雇员因工作而收到的各种馈赠,包括小费,都落在「工资收入」这一包罗性的概念之内;关键不在于钱是谁亲手递过来的,而在于雇员是因为什么收到这笔钱——只要是凭自身工作经验可以合理预期会收到的款项,即使不是雇主支付,也全额计税。法院还援引了 2021 年第 26510 号裁定:当年同样是撒丁岛一家酒店的前台主管,同样败诉。
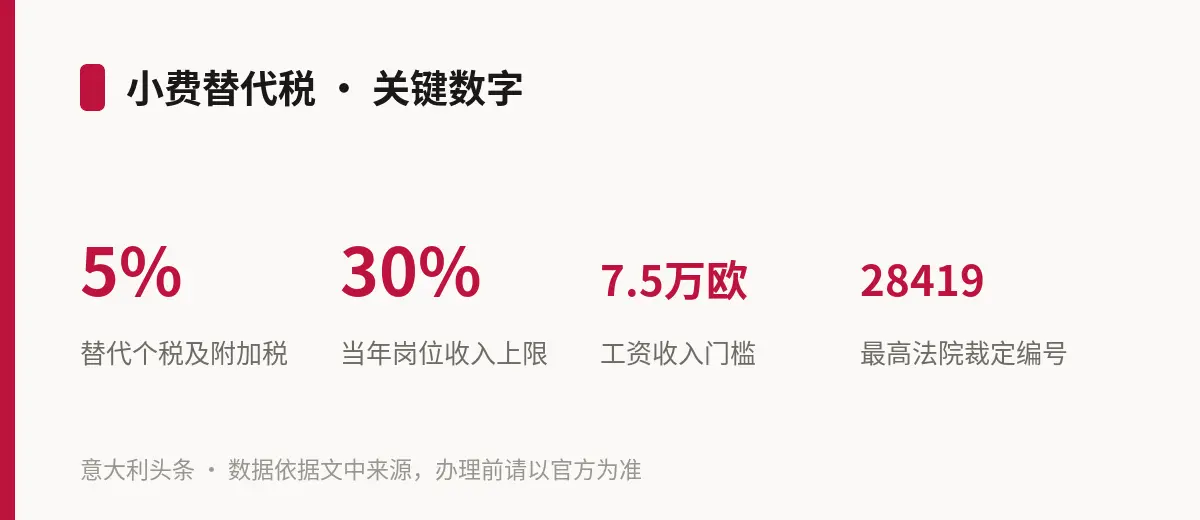
需要分清的是,这个案子涉及的是 2023 年以前的年份,那时小费一律按普通个人所得税税率计税,没有优惠。如今的规则不同:根据 2022 年 12 月 29 日第 197 号法律(2023 年预算法)第 1 条第 58 至 62 款的现行文本,在住宿设施(strutture ricettive)以及餐饮场所(即 1991 年第 287 号法律第 5 条所指的食品饮料供应场所,酒吧、餐馆等)工作的雇员,客人给的小费——包括通过电子支付方式付的——仍算工资收入,但除非雇员书面放弃,改按 5% 的替代税缴纳,以代替个人所得税及大区、市镇附加税;适用上限是当年该岗位所得收入的 30%。这部分小费不计入社保缴费和工伤保险费的计算基数。替代税由雇主作为扣缴义务人(sostituto d'imposta)代扣。第 62 款规定,这套办法只适用于私营部门,且只适用于工资收入不超过 75,000 欧元的雇员。
适用范围和时效同样要注意。第一,5% 只适用于上述住宿和餐饮场所;按条文字面,美甲店、理发店、洗车店等其他行业的雇员收到的小费,不在优惠范围内,仍按普通个人所得税计税。第二,Normattiva 显示,上述第 58 至 62 款的现行文本有效至 2026 年 12 月 31 日,已被 2026 年 6 月 19 日第 117 号立法令(D.Lgs. 117/2026)废止,自 2027 年 1 月 1 日起由新的规定取代;2027 年起的具体规则以新文本和税务局的说明为准。第三,最高法院的裁定只对本案当事人直接生效,在意大利不像判例法国家那样对其他案件有强制约束力,但它延续了 2021 年以来的同一立场,代表最高法院在这一问题上的解释方向。
对在意大利餐馆、酒吧、酒店工作的华人员工,以及雇用员工的华人业主来说,这份裁定的提醒是:小费不是「额外的私房钱」,而是要计税的收入。员工可以核对每年的 Certificazione Unica(CU)里小费部分的金额是否与实际相符;业主作为扣缴义务人,需要按规定处理经手的小费。具体个人情况——是否超过 75,000 欧元门槛、小费是否超过 30% 上限、以往年份是否需要补报——以法条官方文本和税务局说明为准,可向会计师(commercialista)、CAF 或工会咨询。