据意大利财经网站 PMI.it 11 月 6 日报道,意大利税务局(Agenzia delle Entrate)在 2026 年 11 月 5 日发布的第 200 号答复(risposta n. 200/2026)中明确:用首套房优惠(agevolazione prima casa)在意大利买房的人,如果打算搬到国外生活,可以先在国外买下新的主要住所,之后再卖掉意大利的房子,只要卖房发生在国外购房后的 2 年之内,当初享受的税收优惠就不会被追回。本站已在税务局官网答复目录中核对了该答复的编号、日期与主题。
先说规则本身。首套房优惠买的房,如果在购买后 5 年内卖出或赠与,原则上优惠作废;例外有两种。第一种是「先卖后买」:卖掉后 1 年内再买一套作为主要住所的房子。第二种是「先买后卖」:手上还有旧房时用优惠买了新房,只要在 2 年内把旧房卖掉,优惠照样成立。这两条分别写在登记税法(d.P.R. n. 131/1986)所附税目表第一部分第 1 条注释 II-bis 的第 4 款和第 4-bis 款;其中第 4-bis 款的期限原本是 1 年,2025 年预算法(L. n. 207/2024 第 1 条第 116 款)把它改成了 2 年,本站已在官方法律数据库 Normattiva 核对该条原文。
这次答复的新意在于把「先买后卖」延伸到了国外。提问的是一位住在国外的意大利公民:他 2025 年与配偶在意大利用首套房 4% 增值税优惠买了房,几个月后又在国外买下一处房产准备作为主要住所,打算在买房满 5 年之前、国外购房后 2 年之内卖掉意大利那套。税务局认为,既然法律允许在意大利境内先买新房、后卖旧房,同样的顺序在新住所位于国外时也适用。此前税务局的做法只处理过反方向的情况,即先在意大利卖房、再到国外买房。
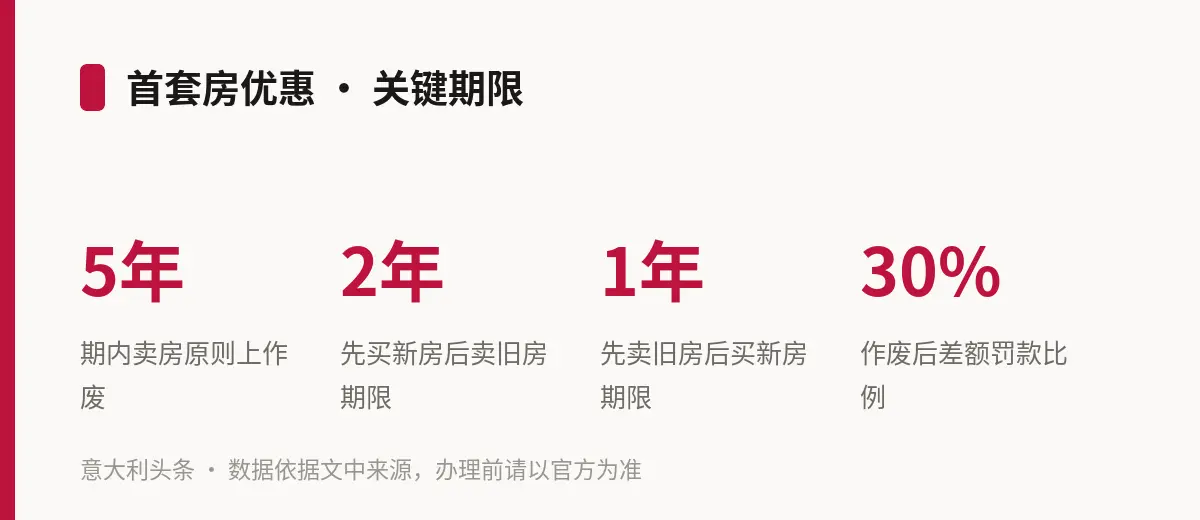
几个关键细节:2 年期限从国外房产的购房合同生效、所有权转移那天算起;在答复所涉个案中,交钥匙在几个月后,税务局接受了从签约日起算的做法。意大利旧房的首次购房日期只用来判断是否落在 5 年之内;如果卖房时已经满 5 年,就不存在优惠作废的问题。这一思路对按 2% 登记税购房和按 4% 增值税购房的人同样适用。
保住优惠还有两项条件。一是举证:卖掉意大利旧房时,要向税务局办事处提交国外房产的购房合同和水电燃气等账单材料,证明那里确实是主要住所,国外文件要办好相应的认证手续;交了材料,税务局仍可按常规程序核查。二是新住所所在国家必须与意大利有行政合作机制,让税务局能够核实那里确实是本人的常住地,这一条出自税务局 2010 年 6 月 7 日第 31/E 号通函,报道建议在国外签约前就请公证人或会计师确认。至于住在国外的人当初能否享受首套房优惠,本次答复没有涉及,仍按原有规则办。
如果条件不满足、优惠被认定作废,后果不轻:原本按增值税优惠买的房,税务局会追缴普通税率与优惠税率之间的差额,另加差额 30% 的罚款和滞纳利息;夫妻共同购买的,作废效果及于所有共有人。
对在意大利买了房、未来可能回国或去其他国家生活的华人家庭来说,这份答复说明了一件事:买卖的先后顺序决定优惠保不保得住。先在国外买新家、再在 2 年内卖掉意大利旧房,是这次被税务局认可的路径;新住所所在国家是否满足行政合作条件,要逐案确认。需要说明的是,interpello 答复是税务局针对具体纳税人提问作出的解答,反映的是税务局的立场,个案情况不同结论可能不同。
提示:以上内容以税务局答复原文及相关法条为准,本文不构成法律或税务意见。涉及买卖房产、搬迁出国的,请在签约前咨询公证人(notaio)、会计师(commercialista)或 CAF,也可通过税务局官方渠道查询。