据意大利财经网站 PMI.it 11 月 3 日报道,政府已经过财政审核盖章(bollinato)的 2027 年预算法草案(ddl di Bilancio 2027)第 41 条,标题为「首套房购房优惠期限的统一」,拟把首套房优惠(agevolazioni prima casa)里三个较短的期限统一延长到 2 年。需要先说清楚:这还是草案,最终版本预计年底前由议会通过,在此之前一律按现行规则办。
第一个期限是迁 residenza。在自己居住登记(residenza)所在市镇以外买首套房的,现行规定要求在购房公证(rogito)后 18 个月内把 residenza 迁到新房所在市镇;草案拟改为 2 年。迁居的承诺仍须在购房合同里声明,否则失去优惠。
第二个期限关系到「追税」。用首套房优惠买的房子,如果买后不满 5 年就出售或赠与,现行规定要求在 1 年内另买一套作主要住所,否则要按普通税率补缴登记税、抵押税和土地登记税(imposte di registro, ipotecaria e catastale),外加罚款和利息;草案拟把这个再买期限放宽到 2 年。
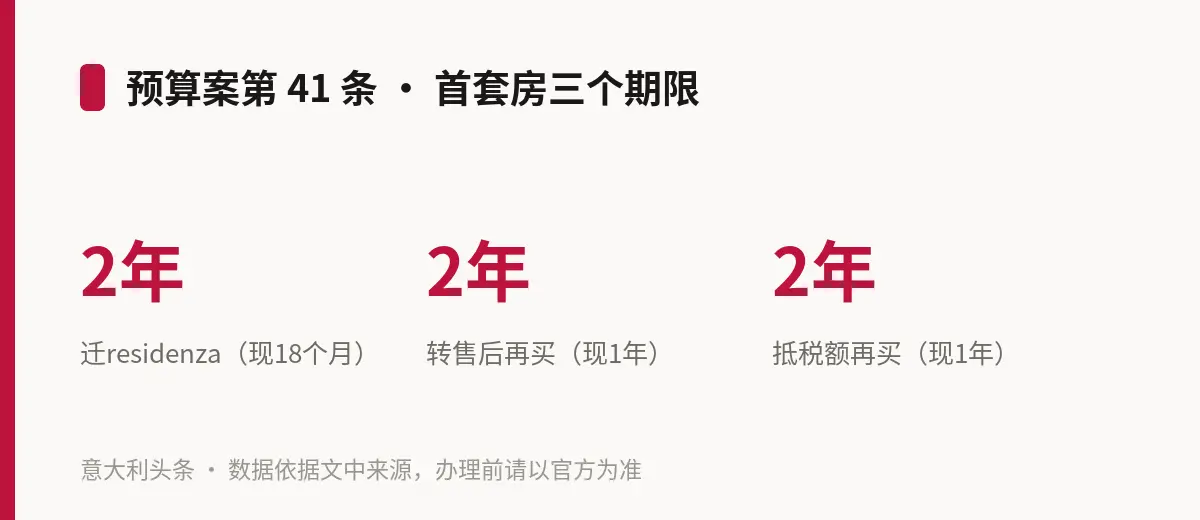
第三个期限是购房抵税额(credito d'imposta)。卖掉用优惠买的房子后再买一套首套房,可以把第一次购房时缴的税抵回来,现行规定要求出售后 1 年内再买,草案拟改为 2 年。草案还把一种情况写进条文:先买新房、后在 2 年内卖掉旧房的,同样可以取得抵税额——这原本是税务局(Agenzia delle Entrate)2025 年 7 月 30 日第 197 号答复里的解释口径。抵税额的用法不变:可以抵新购房合同的登记税、之后的契约和申报应缴税款、个人所得税 IRPEF,或用于抵缴(compensazione),730 申报中没用完的余额可以在申报里收回。
为什么要专门立法?报道介绍,2025 年预算法已经把「先买新房、再卖旧房」的出售期限放宽到 2 年,但其他期限没动。税务局在 2025 年 11 月 26 日第 297 号答复中明确,那次翻倍只适用于登记税优惠,不能延伸到购房抵税额——也就是说,按现行规则,想拿抵税额,仍要在出售后 1 年内再买。第 41 条就是要把几个期限拉齐。
过渡规则对已经买卖过房子的人很重要。按草案第 41 条第 2 款,法律生效前已经发生的买卖,只要到生效那天旧期限还没过,就可以适用新的 2 年期限。草案修改的是新的登记税统一法典(testo unico dell'imposta di registro),该法典的适用日期已由 2025 年第 200 号法令第 4 条推迟到 2027 年 1 月 1 日,与预算法按草案第 157 条的生效日期相同。报道举例:2026 年 3 月 16 日卖掉优惠房的,现在须在 2027 年 3 月 16 日前再买才能取得抵税额,若条文原样通过,期限将延到 2028 年 3 月 16 日;2025 年 9 月 10 日在外市镇买房的,现在须在 2027 年 3 月 10 日前迁 residenza,新规下可延到 2027 年 9 月 10 日。反过来,2025 年 12 月 31 日前卖房且没有再买的,以及 2025 年 6 月前在外市镇买房且一直没迁 residenza 的,旧期限在新法生效前已经届满,不能适用。
提醒:以上日期都以议会原样通过第 41 条为前提,审议中条文可能修改;在新法正式生效前,请按现行期限办理,不要指望新规「救急」。涉及买卖房产和抵税额的具体安排,请以最终公布的法律文本和税务局(Agenzia delle Entrate)的指引为准,并向公证人、会计师或 CAF 核实。