据意大利中小企业财经网站 PMI.it 10 月 2 日整理的实务说明,已经通过雇主或 INPS 这类扣缴义务人(sostituto d'imposta)办了 730/2026 报税的人,如果估计自己 2026 年要交的 IRPEF 比 2025 年少,可以要求对方在 11 月的工资或退休金里少扣、甚至不扣第二笔(或唯一一笔)2026 年个税预缴(acconto)。雇员要在 2026 年 10 月 12 日(周一)前向雇主交书面申请;以 INPS 为扣缴义务人的退休人员及其他应税给付领取人,要在 10 月 10 日(周六)前通过 INPS 网上服务申请,不顺延。本站曾在 10 月税务日历和 10 月退休金两篇稿件里提到这个日子,本文专门讲清楚它是怎么回事、谁值得办、办错了有什么后果。
先说原理。预缴默认按「历史法」计算,即以上一年(2025 年)的应纳税额为基数,预缴总额等于该税额的 100%(这里的税额指扣除各项抵扣后的净 IRPEF,再减去已被代扣的部分),依据是 1977 年 3 月 23 日第 97 号法律第 1 条和 2013 年 6 月 28 日第 76 号法令第 11 条第 18 款。按 1999 年第 164 号部长令第 19 条第 6 款(援引 1989 年 3 月 2 日第 69 号法令第 4 条第 2 款),纳税人也可以改用「预测法」,按自己对当年税额的估计来交。11 月该扣的第二笔,等于估算出的 2026 年预缴总额,减去已经随 730 结余一起扣掉的第一笔;第一笔已经够了的,第二笔就是零。估算出的税额不超过 51.65 欧元的,不用预缴,可以申请完全不扣。
今年为什么特别值得算?2026 年预算法(2025 年 12 月 30 日第 199 号法律)第 1 条第 3 款把个人所得税 2.8 万至 5 万欧这一档的税率从 35% 降到了 33%(本站已在官方法律数据库 Normattiva 核对条文),从 2026 年 1 月 1 日起适用。但预缴的基数是 2025 年的税额,仍按 35% 计算,法律也没有规定自动重算,多出来的部分只能靠纳税人主动申请少扣才能当年拿回。报道指出,真正受影响的是那些「没有任何扣缴义务人对其适用中间档税率」的收入:例如按普通税制(而不是 cedolare secca 单一税)计税的房租,或者第二份工资、第二份退休金——每个雇主或机构都只把自己付的那份当作唯一收入来扣税,合在一起才落进 2.8 万至 5 万这一档。在收入和抵扣都不变的情况下,按预测法算出的第二笔,会比原来少「这部分收入落在 2.8 万至 5 万区间的金额」的 2%。打个比方(本站自编):一名餐馆员工 2025、2026 两年都是工资应税收入 26000 欧元,另有一套按普通税制计税的出租房,房租计入收入 6000 欧元,合计 32000 欧元;超过 2.8 万的 4000 欧元落在中间档,2% 就是 80 欧元,这就是他 11 月可以少扣的部分。报道同时说明,今年起雇主和 INPS 对落在这一档的工资、退休金本来就按 33% 代扣,所以这一档里的工资、退休金部分不是问题所在。
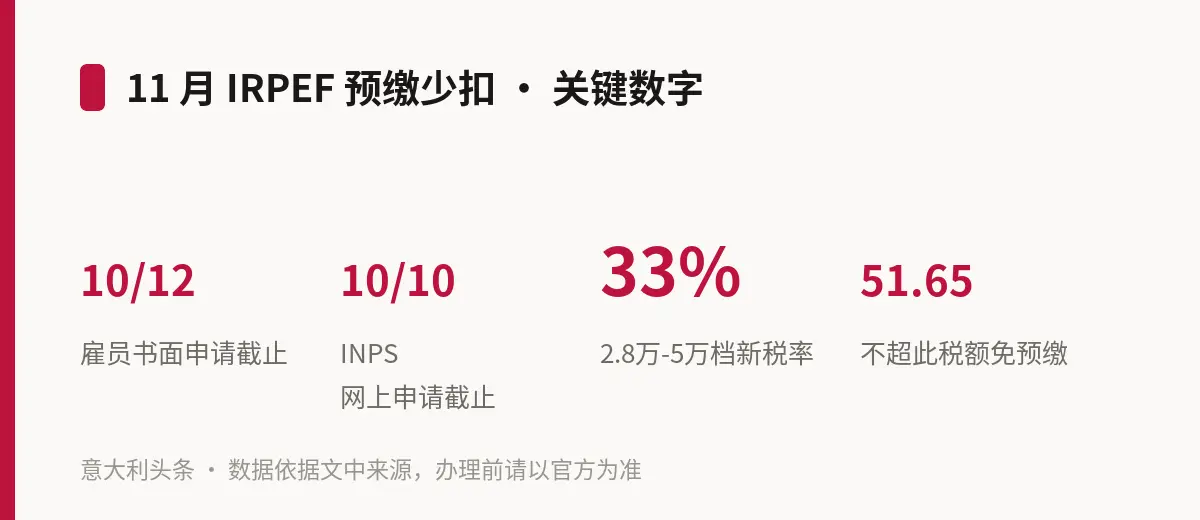
怎么办?雇员要交一份签名的书面申请,写明自己认为应扣的第二笔金额,或者要求不扣;可当面交并要回执,也可以用 PEC 或能留痕的电子邮件发送,并保留发送证明。法定截止日本是 10 月 10 日,因逢周六顺延到 12 日,报道建议最好在 10 月 9 日(周五)前交,免得对日期起争议。730 不论是经 CAF 办的还是用预填表自己交的,申请都有效;雇主照员工写的金额扣,金额由员工本人负责。同样的申请也适用于 cedolare secca 的第二笔预缴,但要和 IRPEF 分开写金额。退休人员通过 INPS 网站的 Assistenza fiscale(730/4)服务办理,需要至少二级 SPID、CIE、CNS 或 eIDAS,也可用 INPS Mobile 手机应用;先在 730-4 表里查看 11 月原定要扣多少,再填写减少后的金额或选择不扣,联合申报的可一并为配偶申请,截止前也可以撤回。这个 10 月 10 日的截止日来自 INPS 2026 年 6 月 18 日第 2035 号通告,9 月 22 日的新闻公告再次确认,不像雇主那边顺延到周一。若申请在 INPS 处理完 11 月退休金之后才到,就从 12 月起调整,并在 12 月退还多扣的部分。以下几种人不需要这个申请:在 730 的 F 栏 F6 行已经选择不交或少交预缴的,等于已经在申报里做了选择;没有扣缴义务人、或用 Modello Redditi 报税的,自己用 F24 缴款,在 2026 年 11 月 30 日(周一)前按自己认为应缴的金额交,同样自负其责。
风险必须讲清楚:如果申请少扣,年底结算时 2026 年实际税额高于估计,差额要补交,并按 1997 年第 471 号立法令第 13 条第 1 款处 25% 的罚款,另加利息。罚款和利息以「实际应缴的预缴」为准,也就是按 2025 年税额算的预缴、和按 2026 年实际税额算的预缴二者中较小的那个;这类罚款可以通过主动补缴(ravvedimento operoso,1997 年第 472 号立法令第 13 条)减轻。反过来,估得太保守、多扣了的,会在 2027 年报 730 时作为抵免退回,不罚款。所以收入有可能上升、或者算不准的人,不必为省一点钱冒险。
以上规则适用于 2026 年度预缴,以税务局 730/2026 填报说明、INPS 官方通告和法律原文为准。是否值得少扣、该填多少,建议带上 730-3(雇员)或 730-4(退休人员)结算表和今年的收入明细,到 CAF、Patronato 或自己的会计师(commercialista)处核算后再提交。