据意大利中小企业财经网站 PMI.it 10 月 2 日的梳理,意大利开电子发票(fattura elettronica)的义务在 2027 年 12 月 31 日之后仍将继续。这个日期是欧盟理事会最近一次批准意大利延期的终点,不少增值税号(P.IVA)持有人因此以为「2028 年起可能可以回到纸质发票」。报道指出,这种理解不成立:欧盟「数字时代增值税」改革(简称 ViDA)已经改变了规则,成员国在境内交易中强制电子发票,不再需要向欧盟申请例外授权。
法律依据有两层。欧盟层面,理事会 2025 年 3 月 11 日通过的第 2025/516 号指令第 1 条第 2 点,在增值税基础指令(第 2006/112/CE 号指令)第 218 条中新增一款,允许成员国按本国条件,要求在本国境内设立的纳税人对境内交易开具电子发票;同一指令还在第 232 条中加入规定,电子发票可以不以收票方同意为前提,并依第 6 条第 1 款,两项规定自指令生效之日起即可适用。意大利层面,第 127/2015 号立法令第 1 条第 3 款规定,意大利境内居民或设立的经营者之间的交易,只能通过交换系统(Sistema di Interscambio,简称 SdI)开具电子发票,条文里没有写任何截止日期。换句话说,意大利的强制义务不再依赖一份需要定期续批的临时授权。此前那份授权(欧盟第 2024/3150 号决定,2024 年 12 月 19 日刊登于欧盟公报,意大利经济财政部 2024 年 12 月 24 日以第 143 号公报宣布)本身就写明,欧盟一旦通过统一的电子发票制度,授权即失效。
回顾时间线:意大利自 2019 年 1 月 1 日起对企业之间(B2B)和面向最终消费者(B2C)的交易强制电子发票;2022 年 7 月 1 日起扩大到年收入超过 25000 欧元的统一税制(regime forfettario)纳税人,2024 年 1 月 1 日起所有统一税制户不论收入高低一律纳入。接下来的节点在欧盟层面:依第 2025/516 号指令第 5 条,2030 年 7 月 1 日起电子发票成为全欧盟发票的常规形式,须符合第 2014/55/UE 号指令规定的欧洲标准,纸质发票只能用于不受数字申报义务约束的交易,而从同一天起,欧盟不同国家纳税人之间的交易就属于须数字申报的范围。对意大利这样在 2024 年之前就要求每张发票实时传给税务机关的国家,第 6 条第 5 款给了更长的过渡期:境内发票最迟在 2035 年 1 月 1 日前向欧盟格式对接,在此之前 SdI 可以按现行规则继续处理境内发票。至于跨境方面的中间措施,包括 2027 年修订一站式申报(OSS)制度、2028 年推行统一增值税登记,相关的 ViDA 法令已由部长会议初审通过,正在转化为国内法。
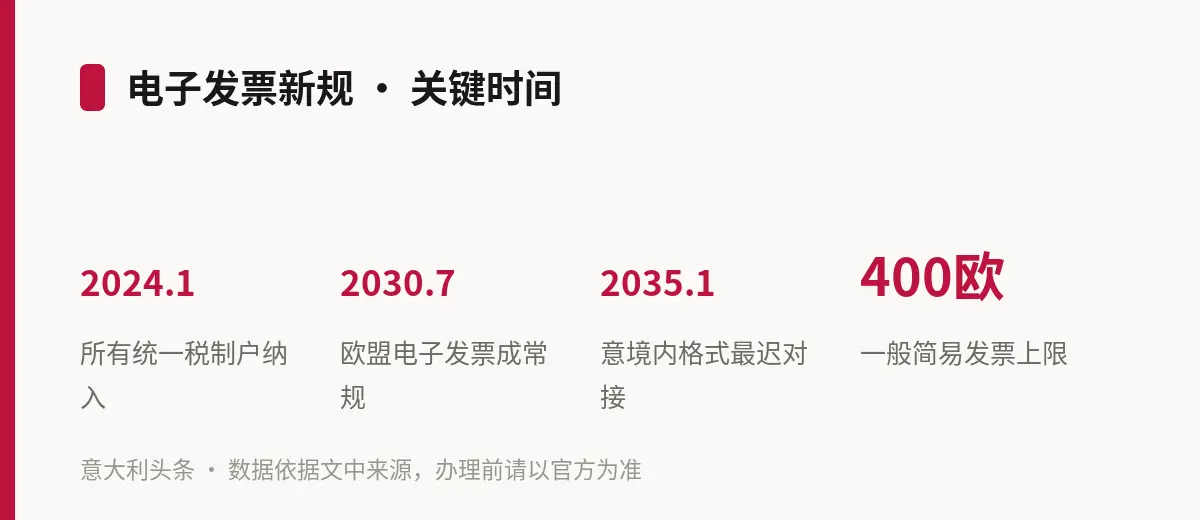
报道也提醒了不按规定开票的后果。依第 127/2015 号立法令第 1 条第 6 款,意大利境内经营者之间不通过 SdI 开出的发票,视同未开具,按第 471/1997 号立法令第 6 条处罚,罚款视交易类型而定;收到非电子发票的一方,也要通过 SdI 自行补正,否则同样面临该条第 8 款的处罚。统一税制户有一项便利:依第 190/2014 号法律第 1 条第 59 款(援引第 633/1972 号总统令第 21-bis 条),他们给意大利境内客户开票时可以使用简易格式,数据项更少,而且不受其他增值税纳税人适用的 400 欧元上限限制,但欧盟内跨境销售不能用简易发票。需要留意的是,2027 年 1 月 1 日起第 633/1972 号总统令将由增值税统一法典(第 10/2026 号立法令)取代,第 21-bis 条被废止,相关援引届时要对照新法典的条文。税务局在「发票与收款」(Fatture e corrispettivi)门户上提供免费的开票、发送和保存工具。
给华人读者的提醒:开餐馆、开店或做批发的华人经营者,无论是普通税制还是统一税制,在可见的将来都要继续通过 SdI 开电子发票,不要因为「欧盟授权 2027 年到期」的说法改回纸质发票,否则发票会被视同未开具并面临罚款。以上内容以法律条文和税务局(Agenzia delle Entrate)官方说明为准,具体到自己的开票方式、简易发票能不能用,建议向会计师(commercialista)或 CAF 核对。