据财经网站 PMI.it 11 月 17 日整理的报税指南,所得税的第二期或一次性预缴(secondo o unico acconto)须在 2026 年 11 月 30 日前缴纳。适用对象是自己用 F24 缴税的个人(包括有增值税号 P.IVA 的经营者)以及纳税年度与日历年一致的公司。涉及的税种包括个人所得税 IRPEF、简易税制 forfettario 的替代税、房租固定税 cedolare secca、公司所得税 IRES、大区生产税 IRAP,以及海外房产税 IVIE 和海外金融资产税 IVAFE。
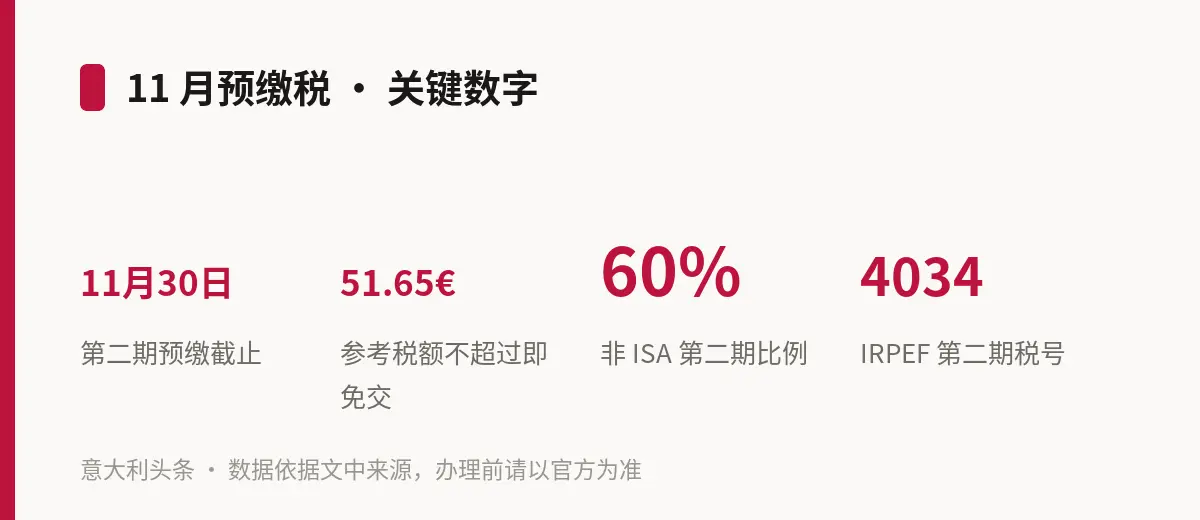
先看自己要不要交、交多少。按报道所列规则:个人的参考税额不超过 51.65 欧元的,免交预缴;不适用 ISA 行业指标的 IRPEF 纳税人,全年预缴额低于 257.52 欧元的,在 11 月一次交清,达到 257.52 欧元的,11 月交全年预缴额的 60%;适用 ISA 指标的经营者(含 forfettari),预缴额不超过 206 欧元的一次交清,超过 206 欧元的,11 月交 50%。报道特别强调,这一期必须一次付清:平时报税时可以分期的只是年度结算和第一期预缴;前两年把预缴推迟到 1 月或分月缴纳的安排只针对 2023 和 2024 年,今年不能用。
计算方法有两种。「历史法」(metodo storico)以上一年度的应纳税额为基数,全年预缴额等于上一年税额的 100%;「预估法」(metodo previsionale)则按今年预计的税额计算。2026 年起 IRPEF 中间档税率由 35% 降为 33%,适用于应税收入 28,000 至 50,000 欧元之间的部分(依据 Legge 30 dicembre 2025, n. 199 第 1 条第 3 款),因此收入落在这一区间的人用预估法可能少交。报道举例:一位不适用 ISA 的纳税人,两年应税收入都是 40,000 欧元,没有扣除项,2025 年 IRPEF 为 10,640 欧元,已按历史法交过第一期 4,256 欧元;按新税率 2026 年 IRPEF 约为 10,400 欧元,第二期用历史法要交 6,384 欧元,用预估法交 6,144 欧元,当下少交 240 欧元。风险在于:预估偏低、预缴不足的部分要付罚款和利息,可通过主动补缴(ravvedimento operoso)纠正。
forfettari 要注意:他们的预缴以替代税为基数,IRPEF 降税率与他们无关,只有当年收入减少或可扣除的社保缴费增加时,预缴才可能减少;当年刚开业、上一年没有替代税的,没有历史基数。个体户的 INPS 社保缴费另行计算,不能从所得税预缴额推出。
填 F24 时,年份一栏填 2026。第二期或一次性预缴的税号(codice tributo)分别是:IRPEF 4034;forfettario 替代税 1791;regime di vantaggio 替代税 1794;cedolare secca 1841;IRES 2002;IRAP 3813(IRAP 填在大区栏)。有增值税号的人须通过网上渠道缴纳,可自己操作或通过中介。通过雇主或养老金机构报 730 的雇员和退休人员,第二期预缴会直接从 11 月工资或养老金中扣除,不要再用 F24 重复缴纳;报 730 但没有扣缴义务人的,须自己缴纳。
本站提醒:以上为 PMI.it 整理的规则,具体金额和是否适用以税务局(Agenzia delle Entrate)的官方文本为准。是否改用预估法、怎么填 F24,建议找会计师(commercialista)或 CAF 按自己的收入情况核算后再交。