据《24 小时太阳报》(Il Sole 24 Ore)9 月 19 日报道,意大利银行业协会(ABI)8 月月报显示,买房贷款和企业贷款的利率走势在这个月分了岔:新发放的购房贷款(mutui)平均利率升到 3.56%,比上月高 0.16 个百分点;而新发放的企业融资平均利率降到 3.66%,比上月低 0.13 个百分点。作为参照,这两项在 2023 年 12 月分别是 4.42% 和 5.45%。把历年累计存量都算进去的贷款平均利率为 4.19%,较上月微升 0.02 个百分点。
从总量看,贷款仍在增长。8 月贷款总额同比增长 3.4%,比上月的 3.3% 有所加快,延续了 2025 年 3 月以来的上升通道,其中企业端的拉动更明显。报道称,对家庭的贷款已是连续第 20 个月增长,对企业的贷款连续第 14 个月增长;而在 2026 年 7 月,企业贷款同比增幅为 4.1%,家庭贷款为 2.6%。
存款这一头,银行的直接筹资(居民存款加债券)同比增长 2.3%,上月为 2.8%。各类存款同比增长 1.8%(上月 2.4%),余额 1.869 万亿欧元,略低于此前几个月的历史高点;通过发债进行的中长期筹资同比增长 6.0%。银行代客保管的证券投资(间接筹资)在 2025 年 7 月至 2026 年 7 月间增加了 450 亿欧元。
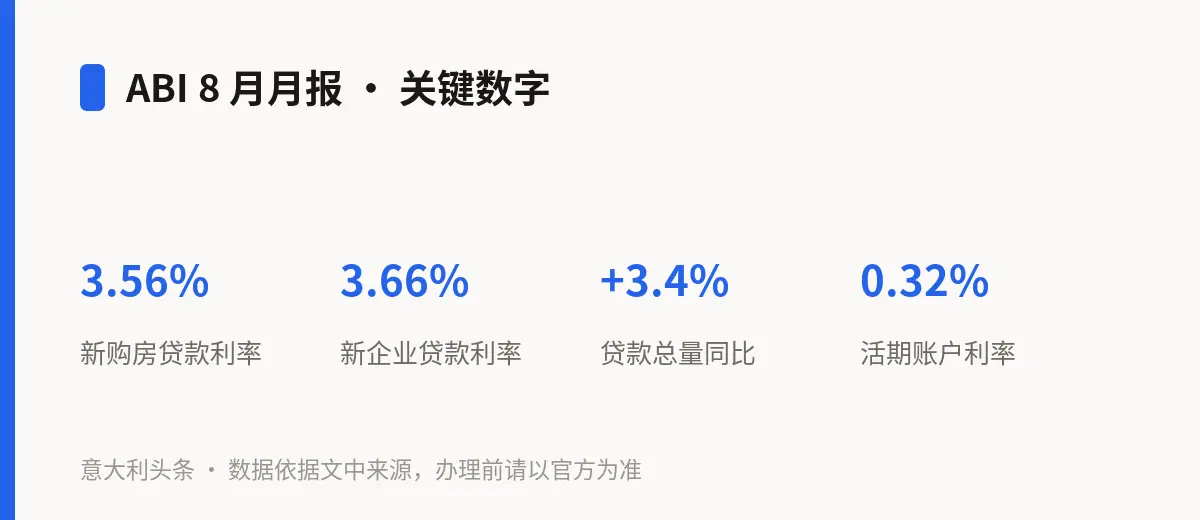
利息方面差距依然悬殊:新开立的定期类存款(存单与定期存款)平均利率升至 2.40%,高于欧元区 7 月 2.22% 的平均水平;但把储蓄存款和活期账户都算上,全部存款的平均利率只有 0.69%,其中活期账户仅 0.32%,与 2026 年 7 月持平。银行体系的资产质量则在改善:净不良贷款 280 亿欧元,低于 2026 年 3 月的 286 亿欧元;7 月净不良贷款占贷款总额的 1.30%,也低于 2026 年 3 月的 1.35%。
对在意华人读者的实际影响有两点。一是打算买房的,眼下新办房贷的平均利率在往上走,浮动利率与固定利率的报价差、以及各行的实际加点都值得多问几家再定;二是把钱放在活期账户上,平均只有 0.32% 的利息,与定期类产品 2.40% 的差距明显。需要说明的是,上述都是全国平均数,具体到每个人,银行会按收入、首付比例、贷款期限与信用记录报价,最终条件以银行出具的文件为准,拿不准可找会计师(commercialista)或消费者协会咨询。