据《24 小时太阳报》(Il Sole 24 Ore)9 月 19 日报道,围绕 2027 年预算法的养老金(pensioni)议题,各方提案已经摆上桌面。但对读者来说,先要把两件事分开:一部分规则是 2026 年预算法已经定下、2027 年 1 月 1 日自动生效的;另一部分只是政党、工会和机构的建议,能不能落地要等预算法通过。
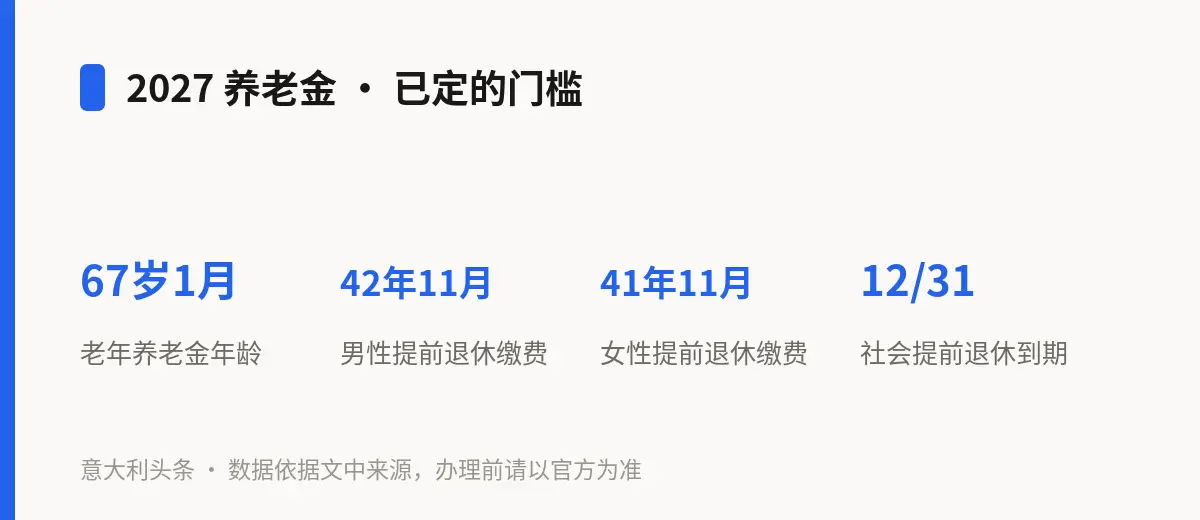
已经定下的部分是这样:从 2027 年 1 月 1 日起,领老年养老金(pensione di vecchiaia)需要年满 67 岁零 1 个月,2028 年起还要再加 2 个月;普通提前退休(pensione anticipata ordinaria)男性需要缴费 42 年 11 个月,女性比男性少一年,2028 年起同样再加 2 个月。报道还提到,上一部预算法已取消了「女性选择」(Opzione donna)和「配额 103」(Quota 103)这两条灵活退休通道;而针对失业者、照护家属者、民事伤残达 74% 以上者和长期从事繁重工种者的「社会提前退休」(Ape sociale,63 岁零 5 个月、至少 30 年缴费,繁重工种 36 年,最高每月 1500 欧毛额、发 12 个月)将于 2026 年 12 月 31 日到期,需要在新预算法里重新拨款才能延续。
还在提案阶段的有三条。一是意大利社保局(INPS)主席 Gabriele Fava 提出的「新生儿养老储蓄账户」,工作名称为公共养老金初始金(Dote previdenziale pubblica),设想由国家从出生起每年存入 1000 欧元直到其进入职场,家人和本人此后也可自愿追加,通过积累机制增值;他强调这不替代公共第一支柱,而是加固它。按意大利国家统计局约 35.5 万新生儿测算,第一年成本 3.55 亿欧元,第二年 10.65 亿欧元,第三年 21.3 亿欧元,资金来源与国家出资额度仍在政府与 INPS 内部研究。
二是联盟党(Lega)劳动部副国务秘书 Claudio Durigon 提出的 64 岁退休扩面。现行的缴费制提前退休只面向 1996 年 1 月 1 日起才开始缴费的「纯缴费制」人员:年满 64 岁、至少 20 年实际缴费、养老金额达到社会补助金的 3 倍(1639 欧元)。提案想把这条通道也开放给 1996 年前就开始缴费的「混合制」人员,代价是养老金全额改按缴费制计算,金额会缩水。该方案三年预计支出超过 50 亿欧元,潜在涉及约 18 万笔养老金;意大利总工会(CGIL)否定了这一方案,估算改按缴费制重算后养老金平均下降约 10%。三是意大利力量党(Forza Italia)重提把最低养老金提高到每月净额 800 至 850 欧元,预计支出约 10 亿欧元——作为参照,2026 年重估后的最低额为每月 611.85 欧元,加上加算为 619.80 欧元毛额。
另外几个背景数字也值得留意:2027 年养老金按物价重估(perequazione)要参照的 2026 年既得通胀为 2.9%;宪法法院关于公职人员离职补偿金(TFS)的判决也需要在预算中(至少部分)体现。民主党、绿色左翼联盟和五星运动则要求冻结明年即将生效的退休年龄与缴费年限上调。对在意华人读者而言,眼下能确定的只有 2027 年起的年龄与缴费门槛,以及 Ape sociale 的到期日;其余方案在预算法定稿前都不宜据以安排辞职、关店或回国计划。个人缴费年限与可选通道,建议凭 SPID 登录 INPS 账户查缴费记录,或找 Patronato、工会免费核算,以官方文本和 INPS 核定结果为准。