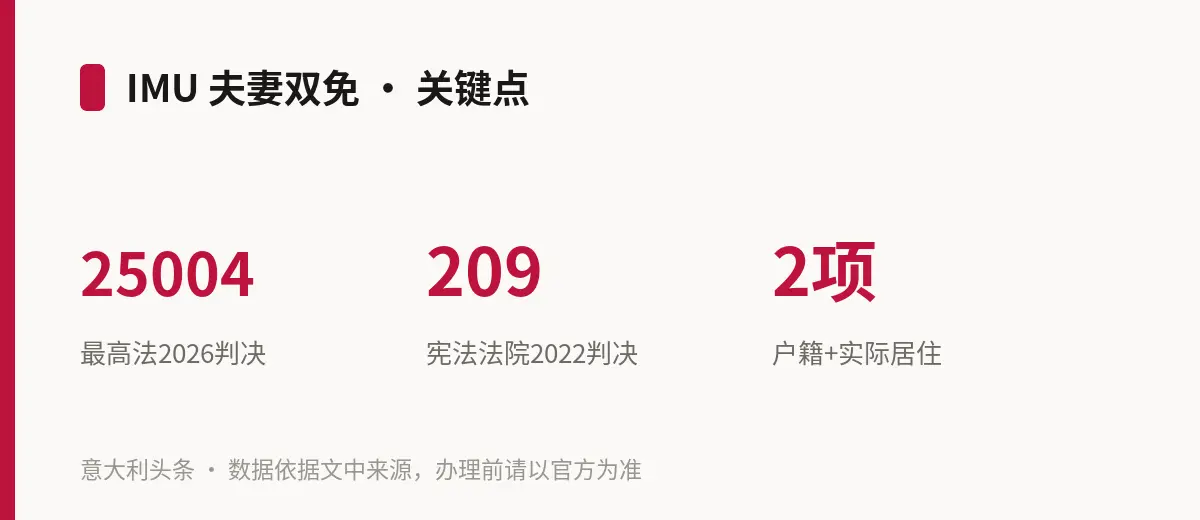
据意大利中小企业专业媒体 PMI.it 9 月 18 日报道,夫妻(含民事结合伴侣)名下各有一套住房时,两套能否都按「主要住所」免缴 IMU,取决于两个要件是否同时成立:户籍登记(residenza anagrafica)和实际居住(dimora abituale)都在自己拥有的那套房子里。两套房在同一个市镇还是不同市镇,并不影响判断。报道指出,今年 9 月初最高法院认定,即使是同一栋楼里的两套公寓,也可以满足这两个要件。
这套规则的源头是宪法法院 2022 年 10 月 13 日第 209 号判决。该判决把「家庭核心」这一因素从 IMU 主要住所的定义中剔除:宪法法院认为,原来的规定使婚姻和民事结合相比事实同居者处于不利地位——后者可以免两套;基于同样理由,2021 年第 146 号法令第 5-decies 条中「一个家庭只能选一套免税」的规定被宣告违宪。据报道,宪法法院同时明确,民法典第 143 条规定的同居义务,并不妨碍夫妻因约定或正当理由分别登记户籍,只要夫妻关系仍在存续,工作需要就是判决理由中举到的典型情形。另据报道,免税还有一个前提:该房产的房地产登记类别不属于豪宅。
户籍登记是硬条件。报道援引最高法院 2024 年 7 月 17 日第 19684 号裁定:只在第二套房实际居住、却没有把户籍迁过去,该房不能免税。而 2025 年第 9620 号裁定则支持了一名纳税人的上诉——罗马市政府以「其丈夫在同一市镇的住房已享受免税」为由拒绝给她免税,最高法院将案件发回拉齐奥大区税务法庭重审。今年 9 月 4 日的第 25004 号判决,把宪法法院确立的规则进一步适用到同一栋楼内的两套房:只要各自居住并各自登记户籍,就有两次免税资格。
与这份判决相呼应的,是 2026 年第 5833 号裁定所涉的米兰案例:市政府就 2015 至 2018 年度向一名纳税人追征 IMU,而他与妻子的两套公寓在同一层楼、在房地产登记簿上是两个独立单元;伦巴第二审税务法院依据书面材料查明两人各自居住在各自的住房内,最高法院驳回了市政府的上诉。报道认为,两起裁判的共同点在于房产的登记独立性——宪法法院改写后的主要住所定义提到「在城市建筑登记簿上登记或可登记为单一房产单元」,因此每套有独立分号(subalterno)的公寓要单独判断。
反面的例子同样清楚:两套相邻住房一套登记在丈夫名下、一套在妻子名下,若实际被当作一个家庭住宅使用,免税只给一套。报道说,2026 年第 4498 号裁定就驳回了妻子的主张,理由是缺乏两处居所确实分离的证据(例如感情危机或其他客观需要),仅凭产权分别登记并不能让优惠翻倍。市政府在核查时两个要件都会查,遇到户籍只是形式上迁移、或两个相邻单元被当作一套房使用的情形,仍可就第二套房征税。
提醒读者:上述判决来自最高法院,属法律审层面的裁判,为下级法院提供参照,但每个案子仍要看具体事实和证据,尤其是分居两地居住的客观证明与房产登记状况。收到市政府催缴通知(avviso di accertamento)或拿不准是否该申报的,以法律法规正式文本和所在市镇税务窗口的答复为准,可先咨询 CAF 或会计师(commercialista)再决定是否申诉。