据意大利财经网站 PMI.it 11 月 2 日报道,内阁 10 月 28 日通过、已送交众议院的 2027 年预算法案(ddl di Bilancio,俗称 Manovra)在第 6 条里,把「劳动合同续签加薪按 5% 单一税计税」(detassazione degli aumenti contrattuali,俗称 flat tax 5%)这项优惠延长到 2027 年。需要先说清楚:这还只是草案,要等议会审议并在官方公报刊登后才成为法律,审议过程中条文仍可能修改。
先看现在正在执行的 2026 年规则。本站在意大利官方法律数据库 Normattiva 核对了 2025 年 12 月 30 日第 199 号法律(2026 年预算法)第 1 条第 7 款:2026 年发放给雇员的加薪,只要来自 2024 年 1 月 1 日至 2026 年 12 月 31 日之间签署的劳动合同续约,就按 5% 的替代税计税,这 5% 同时取代个人所得税(IRPEF)和大区、市镇附加税;适用对象只限私营部门雇员,且 2025 年的雇佣收入不超过 33000 欧元;员工如不想适用,须书面明确放弃。
按 PMI.it 对草案的介绍,2027 年版的框架基本不变:仍只针对私营部门雇员、仍是全国集体劳动合同(CCNL)续签带来的加薪,收入门槛同样是 33000 欧元,但改为看 2026 年的雇佣收入,并把 2027 年新签的续约也纳入。有两处需要特别注意:一是 2027 年版明确不包括属于往年的补发工资(arretrati),所以今后要把「当年的加薪」和「往年欠的补发款」分开算;二是只由企业内部或地方层面合同约定的加薪,不属于这项优惠,照各自的税务规则处理。报道还提到,这次延期只覆盖 2027 一年,工会 UIL 原本希望连 2028 年也一并确认。
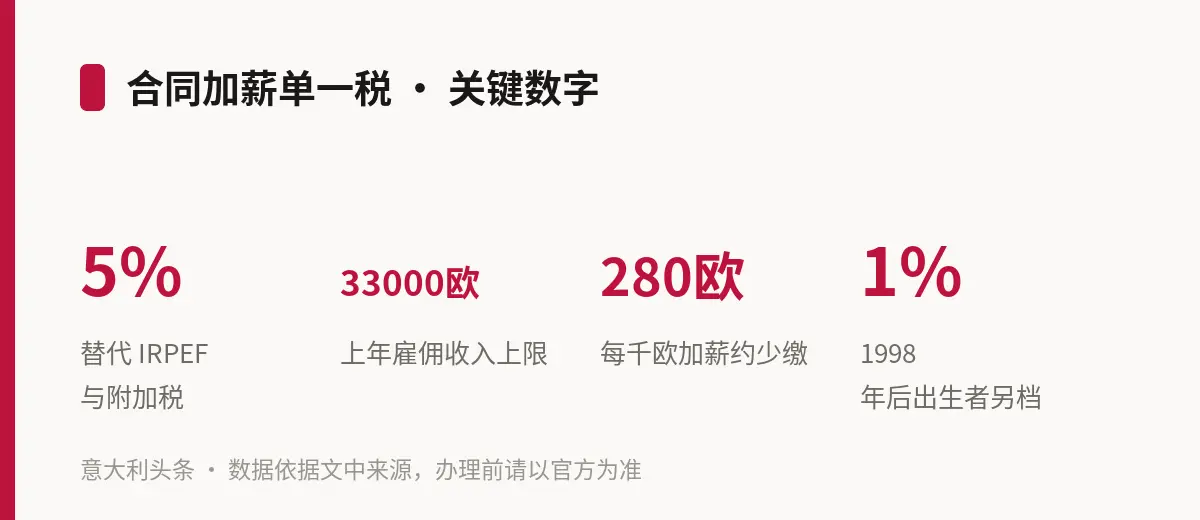
这项优惠能省多少?PMI.it 按 IRPEF 33% 这一档的边际税率举例:每 1000 欧元应税加薪,按 5% 计税比按 33% 少缴 280 欧元;如果加薪 1500 欧元,5% 只需 75 欧元,按 33% 则是 495 欧元。报道同时提醒,这只是 IRPEF 毛税额的差别,实际到手多少还取决于各项抵扣、其他收入和年终汇算;考虑到 5% 同时取代了大区和市镇附加税,实际优惠可能还要大一些。门槛看的是上一年:比如 2026 年雇佣收入超过了规定上限的人,2027 年的合同加薪就不能再享受这项优惠,哪怕加薪本身来自合规的全国合同。
草案第 44 条另外给年轻雇员设了一档:1998 年及以后出生、符合收入条件的私营雇员,工资比上一年增加的部分可按 1% 计税,计税基数最多 2500 欧元。但选了这一档就要放弃其他替代税优惠,其中包括上面这项 5% 合同加薪优惠,两者只能择一。PMI.it 的简化算例是:同一笔 1200 欧元、全部来自合同续签的加薪,按 1% 交 12 欧元,按 5% 交 60 欧元,相差 48 欧元;但如果工资增长还来自升职、加班时长变化等,计算口径就不一样,需要逐项核对。
给在意华人雇员的提醒:这项优惠不看国籍,在意大利私营企业受雇、按全国集体合同领工资的人都可能涉及。2026 年有合同续签加薪的,可以向雇主问清工资单(busta paga)上这部分是否按 5% 计税;2027 年的规则要等预算法正式通过、并看税务局(Agenzia delle Entrate)后续发布的执行说明。本文依据新闻报道和已核对的现行法律条文整理,不构成税务意见,最终以官方公报刊登的法律文本为准;具体是否适用、怎么算,可向雇主的人事或薪资部门、CAF、会计师(commercialista)或工会咨询。