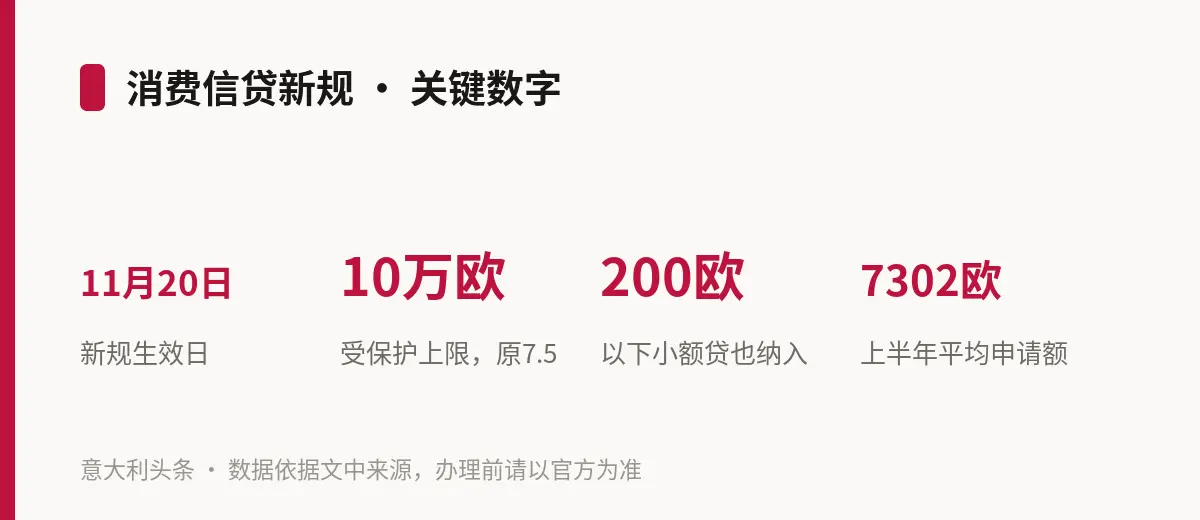
据《La Stampa》理财版 9 月 14 日报道,意大利的消费信贷(credito al consumo)规则将从今年 11 月 20 日起改版,执行的是欧盟层面的新规定,用来替换 2008 年制定的那套框架——当年市场上还没有线上贷款、带融资的数字化购物和「先买后付」(Buy Now Pay Later,简称 BNPL)。新规适用于面向个人和家庭的私人贷款,以及为购买商品和服务办理的指定用途贷款。报道指出,新规在给消费者更多保护的同时,也可能收紧放贷,连小额度的也会受影响。
第一个变化是保护范围扩大。受这套规则保护的贷款金额上限,从目前的 7.5 万欧提高到 10 万欧;此前被排除在外的 200 欧以下小额贷款、不收利息的「免费」信贷合同以及 BNPL,这次都被纳入。放贷方要向客户提供充分透明的信息:信贷成本、条件、签约前告知、合同条款以及撤回权,都必须讲清楚。信用信息公司 Crif 的一位高管对该报表示,更高的透明度和对负债状况更完整的呈现,有助于更理性地用信贷、防止过度负债。
改革的核心是对还款能力的审核。放贷前,出借方必须更严格地评估申请人的偿付能力,也就是这笔月供是否可持续。消费者协会 Adiconsum 全国主席乔瓦尼·德克里斯托法罗(Giovanni De Cristofaro)对该报说,这是「第一次」明确规定:如果事前审核结果不利,就禁止发放这笔贷款。审核环节可以借助人工智能,但社交网络被排除在可用信息来源之外。如果算法拒贷或者判断有误,消费者可以要求与工作人员当面了解审核结论;仍不满意的,可以提出申诉、要求复核;银行若使用自动化工具,就要对结果负责。
第二个变化是广告收紧。新规禁止那些鼓动人们去借钱的宣传、暗示贷款能改善生活水平的宣传,以及声称「已有的贷款或征信数据库里的记录不影响审批」的说法;也禁止不说明费用和成本就推动消费的广告,以及俗称「暗黑模式」(dark patterns)的诱导式设计。促销信息必须包含全部基础信息,并且要保证消费者随时能直接联系到人工客服。此外,无违约金撤回的权利和不收额外费用提前还清贷款的权利都得到加强,具体限度和办理方式由法律规定。
背景数字方面,报道援引 Crif 的信贷晴雨表:2026 年上半年,意大利家庭的信贷需求同比增长 2.7%,平均申请金额为 7302 欧(同比增长 9.1%);其中 BNPL 增长 13.6%、平均金额 1332 欧(增长 3%),个人贷款增长 5.6%、平均金额 11724 欧,传统的指定用途贷款增长 1.1%、平均金额 8316 欧(增长 10.7%)。意大利央行的数据显示,BNPL 交易额从 2021 年的约 10 亿欧涨到 2025 年的近 100 亿欧,约每三个意大利人里就有一人至少用过一次,使用比例从 2022 年的 4% 升到 2024 年的 30%,年轻人和自雇者用得更多。违约率目前仍可控,但报道提到一个趋势:这类工具起初集中在中高收入家庭,如今月底吃紧的人也在用。
还有一个时间点要注意:意大利央行等国内机构尚未出台实施指引,因此具体怎么执行还不确定。Crif 那位高管说,如果实施法令或监管规定推迟,市场可以适用一个过渡安排——适配期顺延到新的监管规则生效之后 90 天,在那之前,旧合同和原有规则继续有效。对消费者的实际影响也还是未知数:Adiconsum 方面提醒,这类信贷此前几乎不收利息,是因为经营方没有相应成本,接下来的合规成本有多少、又有多少会转嫁到消费者头上,仍待观察。提示:本文为新闻编译,具体权利义务以官方法律文本和意大利央行后续发布的实施规定为准;签消费分期或 BNPL 之前,建议先把年化费率、逾期罚则和撤回期限问清楚,并要求放贷机构提供签约前告知文件(informazioni precontrattuali)的书面版本,看不懂的条款可以找消费者协会、Patronato/CAF 或自己的会计师帮忙核对。