据安莎社(ANSA)11 月 4 日报道,专做诈骗与金融犯罪防范的公司 BioCatch 委托开展了一项调查,访问了意大利各银行 100 名负责反欺诈、反洗钱(AML)和合规的主管。结果显示,智能手机上的 App 正越来越多地被用作对意大利银行实施诈骗的渠道,银行报告的诈骗损失也在上升。
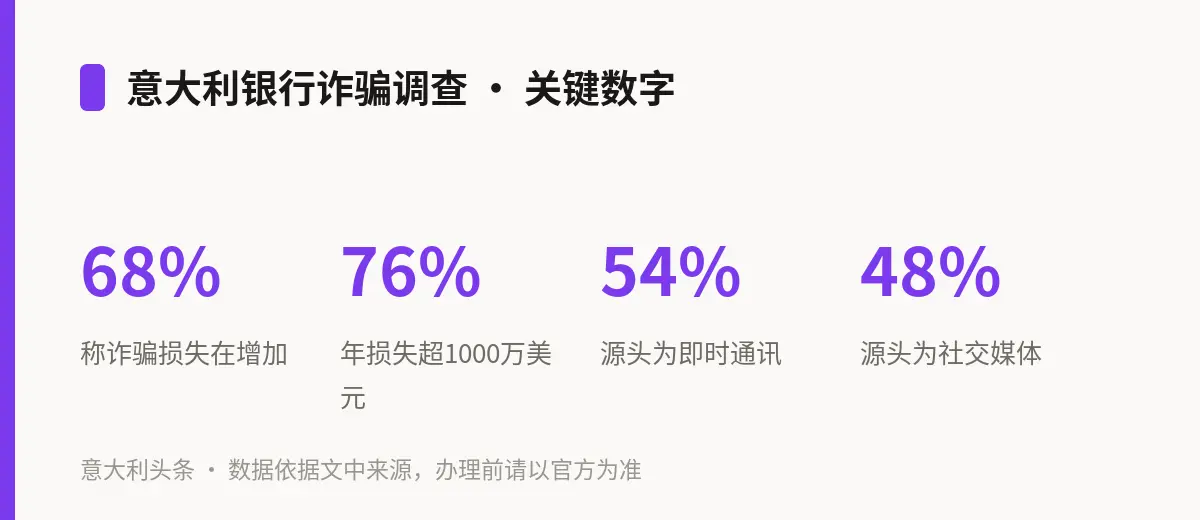
具体数字是:68% 的受访者表示所在银行与诈骗有关的损失在增加,其中 21% 称增幅「显著」;超过四分之三(76%)的受访者说,所在机构每年因诈骗造成的损失超过 1000 万美元。报道称,这一比例比全球平均高出 25 个百分点,在参与调查的 17 个国家中排在第一。
诈骗从哪里来?调查显示,在意大利,最常见的诈骗源头全部与手机有关:即时通讯软件占 54%,社交媒体占 48%,其他手机 App 占 47%。另外,78% 的意大利银行主管认为,欧元区单一支付区(SEPA)内的转账会增加银行的诈骗风险。
调查还涉及银行对受害人的赔付。BioCatch 全球反诈情报负责人皮科克(Thomas Peacock)指出,欧盟即将出台的支付服务新指令 PSD3 将给银行规定新的义务,要求银行对诈骗受害人进行赔付,因此转账诈骗风险的任何上升都可能影响银行业绩。近四分之三(73%)的受访者说,所在银行已在规划或着手调整内部赔付政策,为 PSD3 做准备。报道称,与其他国家相比,意大利银行自愿赔付诈骗受害人的做法更普遍:三分之二的受访者表示,所在银行已经为超过一半的受害人做了赔付。
给读者的提醒:调查点出的三大源头——聊天软件、社交媒体、手机 App——也是大家每天都在用的渠道。收到自称银行、快递或政府机构的消息,要求点链接、提供验证码或「紧急转账」时,先停一下,挂断后通过银行 App 内或银行卡背面的官方电话自行核实;不在陌生链接里输入网银密码,不把一次性验证码告诉任何人。一旦发现被骗,应立即联系开户银行冻结账户,并向警方报案。