据意大利财经网站 PMI.it 11 月 4 日报道,经部长会议通过、已送交众议院的 2027 年预算法草案(ddl di Bilancio 2027)第 13 条,拟再次开放「公司资产优惠转让给股东」:公司把不用于经营的房产和登记类动产(如汽车)转到股东名下时,可以按优惠税率缴一笔替代税,代替正常的资本利得课税。这已是连续第三年推出这项措施。同一条还包括「优惠出售给股东」(cessione agevolata)、以管理房产为主业的公司「优惠改制为简单合伙」(trasformazione in società semplice),以及个体企业主的「营业用房产优惠剥离」(estromissione agevolata)。需要先说明:这仍是草案,议会审议期间条文可能修改,预算法须在 12 月 31 日前表决通过。
适用对象:无限公司(SNC)、两合公司(SAS)、有限责任公司(SRL)、股份公司(SPA)和股份两合公司(SAPA)。股东资格有时点要求——所有股东须在 2026 年 9 月 30 日已登记在册,或者在新法生效后 30 天内完成登记,但取得股份的凭证必须有 2026 年 10 月 1 日之前的确定日期(data certa)。可以转的资产,是并非直接且专门用于公司经营的房产,以及公司没有当作经营工具使用的汽车等登记类动产;按税务局 2016 年第 26/E 号通函的解释,出租出去的营业类房产、作为库存商品的房产也在其列。
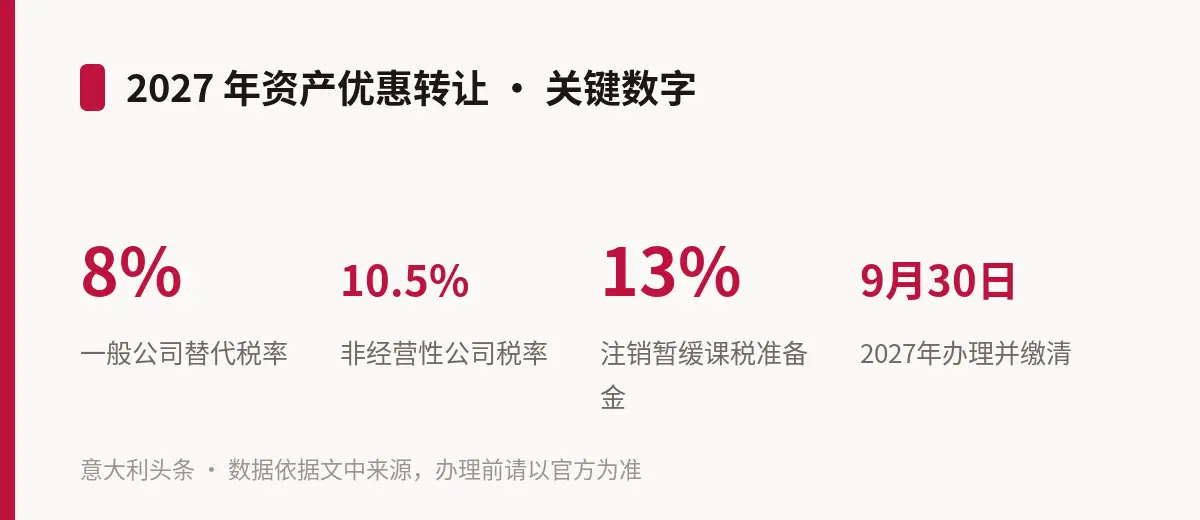
税负怎么算:替代税按资产「正常价值」(valore normale)与其税务成本之间的差额计算,税率 8%,同时代替所得税和大区生产税 IRAP;前三个纳税期中至少两期属于「非经营性公司」(società non operative,即俗称的空壳公司)的,税率为 10.5%;因转让而注销的暂缓课税准备金,另缴 13%。房产可以申请不用市场价,而用土地登记收益(rendita catastale)乘以登记税系数得出的价值计算。若是有偿出售给股东,计税时价格不得低于正常价值或上述登记价值。转让和出售的契约登记税按比例税率减半,抵押税和土地登记税按固定金额缴纳;增值税(IVA)则没有优惠,照常规处理。
举个简化的例子(本站自拟,仅示意计税方式):一家 SRL 名下有一间一直出租给别人、自己不用的商铺,税务成本 10 万欧,正常价值 16 万欧,差额 6 万欧,按 8% 缴替代税 4800 欧;若这家公司属于非经营性公司,税率变成 10.5%,替代税为 6300 欧。要注意,这只是公司一方的税;股东一方是否还要按实物分红缴税,取决于转让冲减的是利润储备还是资本储备,各家情况不同,须由会计师逐案测算。
今年最大的变化在缴税方式。按草案,2027 年这一轮的替代税须用 F24 在 2027 年 9 月 30 日前一次缴清,与签署转让、出售或改制契约的截止日相同;而 2026 年预算法那一轮允许分两期——9 月 30 日前缴 60%、11 月 30 日前缴 40%。所以,2026 年已经办过的公司,别忘了剩下 40% 须在 2026 年 11 月 30 日前缴纳。个体企业主方面,持有至 2026 年 9 月 30 日的营业用房产可以按 8% 替代税(代替 IRPEF 和 IRAP)从企业资产中剥离,只需在会计账簿里登记即可,不必经过公证,效果自 2027 年 1 月 1 日起算,税款分两期缴纳。
提醒:本文依据的是预算法草案,最终以议会通过并在官方公报(Gazzetta Ufficiale)公布的法律文本为准;是否划算还要看日后转卖计划等因素——报道指出,以登记价值计税的房产,股东五年内转卖可能要就差价缴资本利得税。具体操作请向自己的会计师(commercialista)或 CAF 咨询,并留意税务局(Agenzia delle Entrate)后续发布的指引。