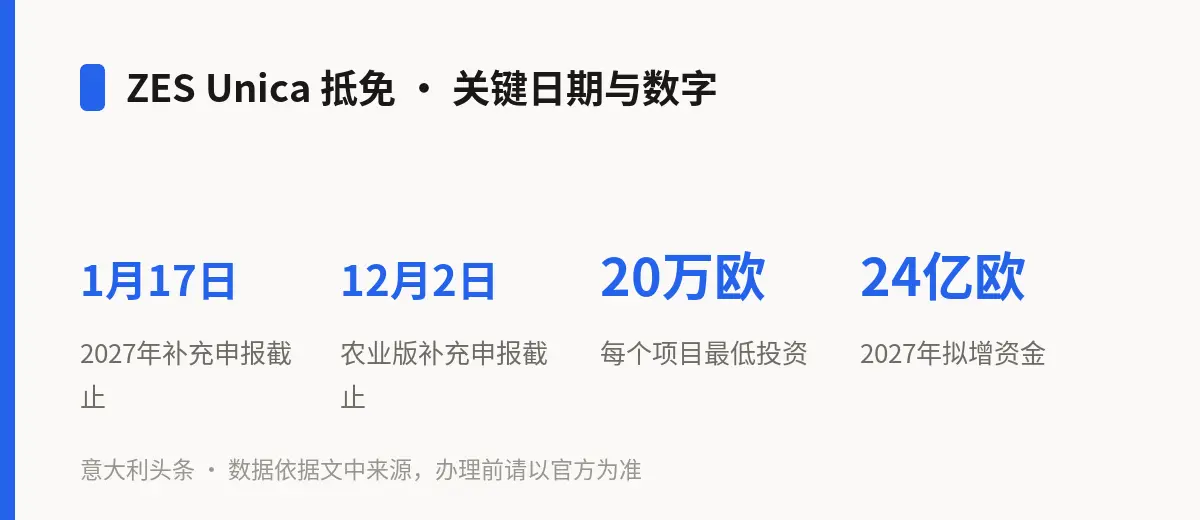
据意大利中小企业资讯网站 PMI.it 10 月 30 日报道,在意大利南部单一经济特区(ZES Unica)投资、并在今年春天申报了投资税收抵免(credito d'imposta ZES Unica)的企业,还要走完最后一步:在 2027 年 1 月 3 日至 17 日之间,向税务局(Agenzia delle Entrate)提交补充申报(comunicazione integrativa),确认 2026 年实际完成的投资。不提交补充申报,抵免资格即告失效,哪怕设备已经买了、钱也付了。ZES Unica 覆盖巴西利卡塔、卡拉布里亚、坎帕尼亚、莫利塞、普利亚、撒丁和西西里七个大区,以及阿布鲁佐、马尔凯、翁布里亚三个大区的受援地区。
整个程序分两步:第一步是 2026 年 3 月 31 日至 5 月 30 日提交的使用申请,相当于预订额度;第二步就是明年 1 月的补充申报。补充申报要证明投资在 2026 年 12 月 31 日前已经完成,并填写电子发票信息和审计师的认证;申报金额不得超过春天申请时填的数额,也就是说春天的申请决定了抵免的上限。按报道,2026 年预算法(L. n. 199/2025 第 1 条第 438 至 443 款)把这项措施延长到 2027 年和 2028 年的投资,这两年也按「春季申请+次年 1 月补充申报」的顺序办理。
提交方式只能是网上:用税务局的软件和 2026 年 1 月 30 日第 3882 号局长令批准的申报表,企业可以自己提交,也可以委托有资质的中介机构。如果在 2027 年 1 月 13 日至 17 日之间提交的补充申报被系统退回,只要在 1 月 22 日前重新提交,仍算按时;但如果是整个文件被拒(例如认证码不被识别),就不适用这条宽限。报道还提醒,光有电子发票不够,实际支出必须由注册审计师或审计公司出具认证,抵免才能使用。
能抵多少?补充申报里填的只是「理论抵免额」。申请总额超过可用资金时,税务局会按一个分配比例打折,该比例在投资次年的 1 月 27 日前公布。2025 年投资的比例为 60.3811%,2026 年预算法又追加了 14.6189%,对没有就同批投资享受 Transizione 5.0 的企业合计达到申请额的 75%。2026 年投资的比例要到 2027 年 1 月 27 日前才公布,取决于 23 亿欧元拨款与企业申请总额之比。抵免只能通过 F24 表抵缴税款;超过 15 万欧元的,须先通过反黑手党审查(D.Lgs. n. 159/2011)。
其他门槛:每个项目最低投资 20 万欧元、最高 1 亿欧元;钢铁、煤炭、能源、宽带、金融保险等行业以及运输业(仓储和运输辅助服务除外)不能申请,处于清算或困境中的企业也被排除。享受抵免的设备须在购置后第二个纳税期内投入使用,第五个纳税期结束前不得出售或转移;企业在投资完成后至少五年内须继续在 ZES Unica 内经营,否则全部优惠作废(D.L. n. 124/2023 第 16 条第 4、5 款)。报道指出,这五年期限对所有企业一律适用,中小企业也不能按欧盟规则缩短为三年。
农业企业另有一套。农业初级生产、渔业和水产养殖企业适用单独的抵免(D.L. n. 124/2023 第 16-bis 条),2026 年资金上限 5000 万欧元,针对 2026 年 1 月 1 日至 11 月 15 日的投资,补充申报窗口为 2026 年 11 月 20 日至 12 月 2 日,比普通企业早得多。按报道援引税务局 2026 年 2 月 9 日第 25 号答复,按土地登记收入计税或采用简化记账的农业企业也可以享受,只要投资本身符合条件。
明后年的资金可能增加。2026 年预算法原本给 2027 年安排 10 亿欧元、2028 年 7.5 亿欧元;10 月 28 日部长会议通过的 2027 年预算法草案,按总理府公报拟把两年的资金分别提高到 24 亿欧元和 12.5 亿欧元。草案仍须议会审议通过,数字可能改变。在南部新建或扩建生产设施、有设备投资的华人企业主,可尽早与会计师(commercialista)核对春季申请的金额、发票与审计认证是否齐全;具体规则以税务局正式文件为准。