据移民事务门户 Stranieri in Italia 9 月 14 日报道,意大利央行(Banca d'Italia)一项新研究指出,原本为加快国内转账而建立的即时支付系统(Fast Payment Systems,简称 FPS),对国际汇款同样能产生明显好处:一个国家引入这类基础设施之后,汇往该国的资金成本趋于下降。研究由 Marco Brandi、Alberto Di Iorio 与 Andrea Nobili 完成。
这件事关系到大量在外工作、定期往家里寄钱的移民。报道引述该研究的数据:2023 年流向中低收入国家的汇款超过 6500 亿美元,在部分经济体中占到国内生产总值的两成以上,这些钱撑起了收款家庭在食品、教育和医疗上的开支。
研究强调了一个容易被忽略的点:汇款的真实成本不只是柜台上明示的手续费,还有一块藏在汇率里——经营方在换汇时加上的价差。按该研究的分析,即时支付系统带来的改善似乎恰恰最明显地出现在这一块。研究还发现,即使汇出国与收款国的即时支付系统之间尚未直接对接,汇入该国的成本也会下降;效果在以现金方式领取的汇款上尤其明显,因为现金领取通常比打入电子钱包更贵。另一条路径是竞争:更快更高效的支付基础设施降低了新经营者进入市场的门槛,从而压缩价格与利润空间。
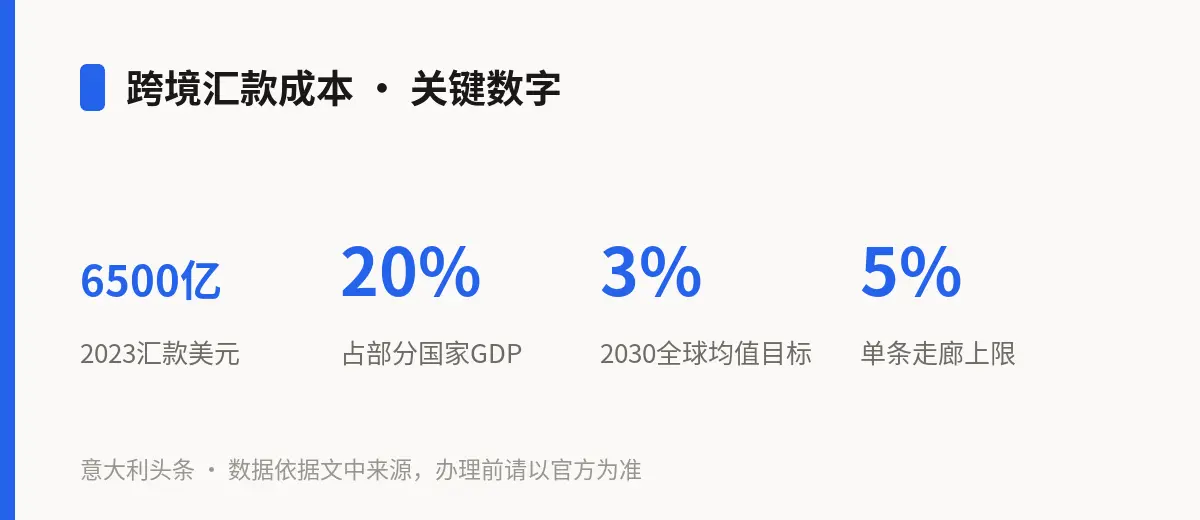
这些发现对照着国际目标看更有意义。G20 的跨境支付路线图设定,到 2030 年把汇出 200 美元的全球平均成本降到 3% 以下,同时避免任何一条汇款走廊超过 5% 的门槛。研究者认为,未来各国即时支付系统之间实现互联,效果还可能进一步放大。
需要提醒的是,这是一份研究报告的结论,不是已经生效的收费新规,各家汇款机构的实际报价仍然各不相同。对经常往国内汇钱的读者,实用的做法是把手续费和当天的换汇牌价合在一起比较总成本,而不是只看“免手续费”的宣传;同一笔钱,现金领取与账户入账的成本也未必相同。