据意大利中小企业资讯网站 PMI.it 11 月 20 日报道,美国海关与边境保护局(CBP)11 月 6 日在《联邦公报》上发布一项临时最终规则(CBP Dec. 26-19),从 2027 年 1 月 5 日起限制「外国进口商」自行报关:这类企业只有本身通过美国海关的供应链安全认证计划 CTPAT,或者委托一家持牌且通过 CTPAT 认证的报关行,才能把货物清关进入美国。对向美国出口的意大利企业来说,这是关税税率趋于稳定之后又一道新门槛。
关键在于谁是「登记进口人」(importer of record),也就是向美国海关申报货物并缴纳关税的一方。按报道的解释,如果用 DDP 以外的贸易条件成交,进口人是美国买家;如果以 DDP(完税后交货)条件发货,卖方自己就是进口人。新规把进口人分为美国和外国两类:美国进口人指美国公民或永久居民个人,或在美国成立并设址、且至少 51% 的实际受益人是美国公民或永久居民并掌握控制权的公司,或在美国直接拥有价值可观、无抵押负担房产的公司;实际受益人指控制公司或通过多层持股合计持有至少 25% 股份的自然人。
由此,三类意大利企业受影响程度不同:以 DDP 条件卖货的,属于外国进口商,除非自己拿到 CTPAT 认证,否则必须改用 CTPAT 认证报关行;意大利人控股、在美国没有可观房产的美国子公司,也可能被归为外国进口商;用其他条件成交的,没有新增直接义务,由美国客户每次清关时申报身份。报道提醒,仅有报关执照已经不够,DDP 卖家要先确认自己的报关行是否通过 CTPAT 认证;获准延期整改的报关行,须在 2027 年 5 月 6 日前完成。若申报的进口人身份不实,海关可以要求先预缴估算关税再放货。小额货物的简化清关目前暂未对外国进口商关闭,但 CBP 保留日后收紧的权利。
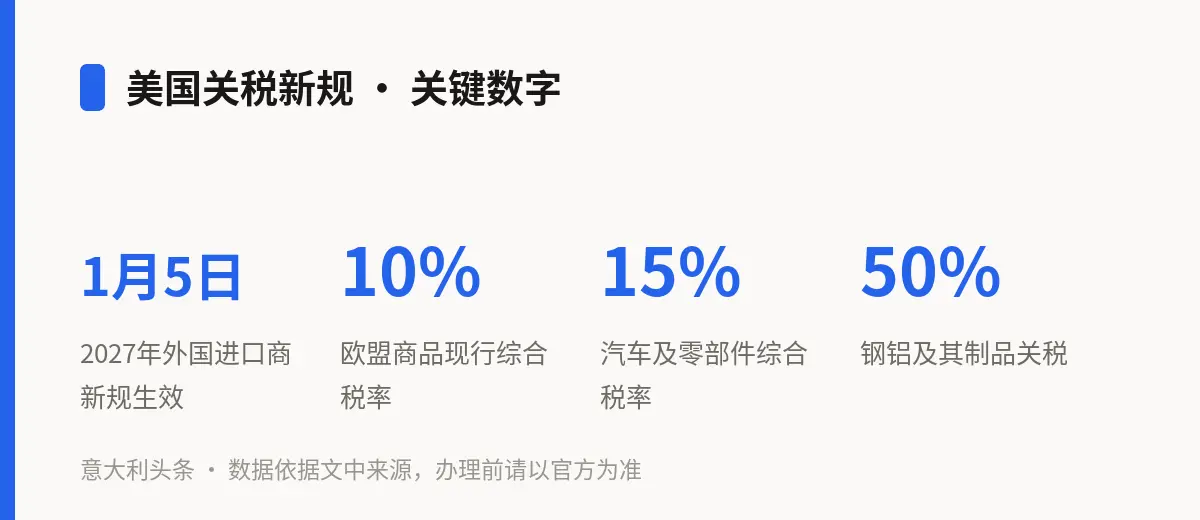
税率方面,报道梳理了现行格局:自 2026 年 7 月 24 日起,未获豁免的欧盟商品在美国适用 Section 301 关税,连同普通最惠国关税合计为 10%,若普通关税本身已达到或超过 10%,附加部分为零,豁免商品清单要逐个海关编码核对;汽车及零部件在 Section 232 框架下合计 15%;钢、铝及其制品仍为 50%。欧盟方面,取消对美国工业品关税的(UE)2026/1455 号条例自 2026 年 7 月 1 日起适用至 2029 年 12 月 31 日;欧盟委员会须在 2026 年 12 月 1 日前就美方对钢铝制品的关税待遇提交报告,若到 2026 年 12 月 31 日美方仍对欧盟钢铝制品征收高于 15% 的关税,委员会可暂停对欧盟组合税则(nomenclatura combinata)第 72、73 和 76 章美国商品的关税让步。
在意大利经营进出口、服装纺织或机械配件生意、有货物直接卖到美国的读者,可以先翻翻自己的合同用的是哪种贸易条件;用 DDP 发货的,最好在 1 月 5 日前与报关行或货代确认其 CTPAT 认证情况。具体税率与豁免以美国官方公告和海关编码为准,可向报关行、商会或会计师咨询。