据安莎社 11 月 1 日报道,2027 年预算法案对 Superbonus 建筑补贴抵税额度的使用节奏动了刀:与 2023 年发生的装修支出相关、通过转让(cessione)或发票折扣(sconto in fattura)产生的抵税额度,其中原本可在 2027 年用于抵缴税款(compensazione)的那一年份额,将按法案原话「再分成 10 期等额的年度份额」。
法案同时规定了例外:纳税人此前已经自行选择把这类额度分 10 年使用的,不受这次调整影响。
按预算法案技术说明(relazione tecnica)的估算,受影响的抵缴额约为 205.37 亿欧元。拆分之后,2027 年实际可用的只剩约 20.5 亿欧元,其余约 184 亿欧元将摊到 2028 年至 2036 年。(安莎社原文把 2027 年的金额写作「2.053,7 miliardi」,按 205.37 亿的十分之一计算,应为约 20.5 亿欧元。)技术说明还指出,这一调整不影响国家净借款,因为相关影响已在支出发生的 2023 年入账。
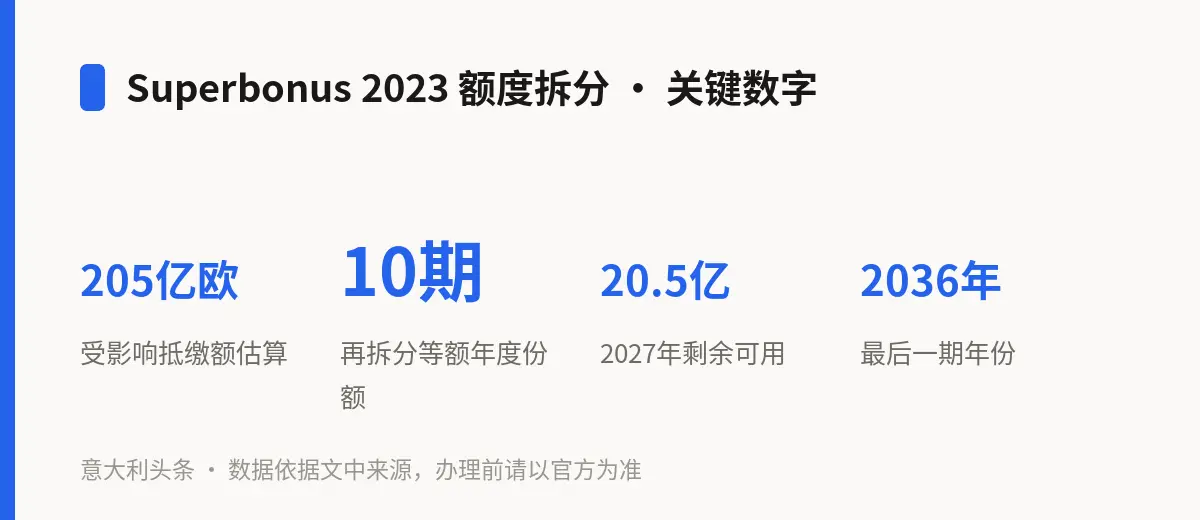
对持有这类额度、原本打算在 2027 年用来抵缴税款的纳税人(如受让额度的企业、给出发票折扣的施工方)来说,这意味着当年可用额度大幅缩水、回款周期被拉长到 2036 年。该条款目前仍是法案内容,须经议会审议通过;具体影响哪些额度、如何在税务局平台上体现,以最终法律文本和税务局(Agenzia delle Entrate)后续说明为准,可向会计师核对自己的额度情况。