据意大利财经网站 PMI.it 10 月 21 日报道,意大利劳工部会同经济财政部公布了 2027—2028 年适用的退休金换算系数表(coefficienti di trasformazione),从 2027 年 1 月 1 日起所有退休年龄的系数都下调。安莎社(ANSA)同日也报道了这一变化。换算系数决定「攒下的缴费能换成多少年退休金」:按第 335/1995 号法律第 1 条第 6 款,采用缴费制(sistema contributivo)计算的部分,年退休金等于个人缴费累积额(montante contributivo)乘以退休时年龄对应的系数。系数每两年按预期寿命重算一次,寿命越长、系数越低。
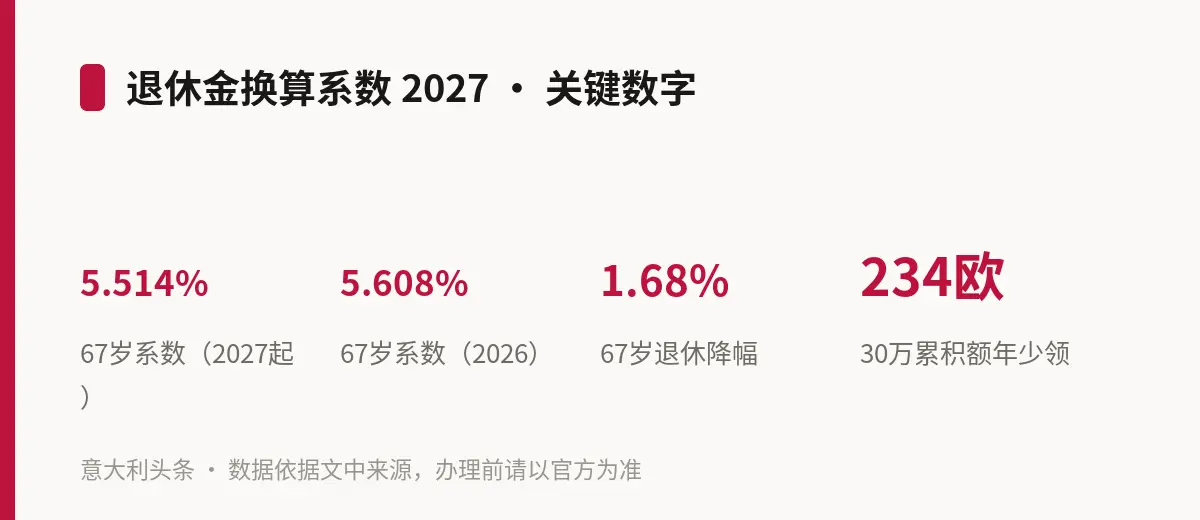
新系数出自 2026 年 10 月 16 日的一项部门决定(decreto direttoriale),由劳工部退休政策总司与国家总会计署(Ragioneria generale dello Stato)签署,覆盖 57 岁到 71 岁。报道列出的几个关键值:67 岁的系数为 5.514%(对应「除数」18.136,即制度预计要付的年数),2026 年适用的是 5.608%;71 岁为 6.382%,57 岁为 4.153%。和现行系数相比,降幅随退休年龄增大:57 岁少 1.21%,67 岁少 1.68%,71 岁少 1.97%。也就是说,推迟退休仍能拿到更高的系数,但跟上一个两年期比,晚退的人按比例损失更多。新值采用意大利统计局(Istat)2024 年的人口数据,折现率维持 1.5%。
落到钱上是多少?报道给出的算例是:缴费累积额 30 万欧元的人,2027 年以 67 岁零 1 个月办老年退休,每年可领 16590 欧元(税前),比 2026 年 67 岁退休少 234 欧元。不满整岁的月份怎么算,法律也有规定:系数按下一整岁与当前整岁系数差额的十二分之一乘以月数递增。本站另举一个自拟的简单例子帮助理解:假设一名在意大利打工二十多年的华人员工,累积额为 20 万欧元,都按 67 岁整的系数比较:起领日在 2026 年的,按 5.608% 每年约 11216 欧元;起领日在 2027 年及以后的,按 5.514% 每年约 11028 欧元,一年少约 188 欧元(未计月份增量和门槛变化,仅为示意)。
哪些人受影响:报道强调,系数只作用于退休金中按缴费制计算的那一部分;这部分占多大比例,取决于 1995 年 12 月 31 日之前已经记入的缴费年数。1996 年以后才开始在意大利缴社保的人——这包括大多数来意时间不算太早的华人——退休金全部按缴费制计算,降幅也就全额落在身上。已经在领的退休金不受影响,仍沿用起领时的系数,以后只随每年的通胀调整(perequazione)变化。
要注意的是,这次下调和 2027 年起退休门槛提高一个月是叠加的。据安莎社报道,2027 年老年退休年龄为 67 岁零 1 个月,提前退休需缴费满 42 年零 1 个月(男性)或 41 年零 11 个月(女性);2028 年还将再提高两个月,分别到 67 岁零 3 个月、43 年零 1 个月和 42 年零 1 个月。提前退休另有「浮动窗口期」(finestra mobile),私营部门 3 个月、公共部门 5 个月。PMI.it 指出,由于窗口期按起领日计算,2026 年最后一个季度才满足提前退休条件的人,起领日落到 2027 年,也会按新系数计算。
本站提醒:本文所述规则适用于 2027 年 1 月 1 日及以后开始领取的退休金,具体系数以劳工部决定原文和 INPS 的计算为准。想估算自己的情况,可先在 INPS 网站用 SPID 或 CIE 登录查个人缴费记录(estratto conto contributivo),再到 Patronato、CAF 或会计师处核对,是否提前或推迟退休应结合本人缴费年限个别判断。