据《24 小时太阳报》(Il Sole 24 Ore)10 月 17 日报道,意大利银行业协会(ABI)发布的 9 月月度公报显示,银行贷款继续增长,房贷成本则小幅上升。
最受购房者关注的数字是:新发购房贷款的平均利率升至 3.61%,比上个月高 0.06 个百分点;作为对照,2023 年 12 月这一利率是 4.42%。报道指出,ABI 的这个数字低于意大利央行(Banca d'Italia)几天前在《银行与货币》统计中算出的 3.9%。企业新贷款的平均利率同样上升 0.06 个百分点,至 3.77%,2023 年 12 月为 5.45%;全部存量贷款(历年签订的合同合计)的平均利率为 4.24%,比上月高 0.05 个百分点。
贷款规模方面,9 月对企业和家庭的贷款总额同比增长 3.7%,高于前一个月的 3.5%,这一增长势头始于 2025 年 3 月。家庭贷款已连续 21 个月增长,企业贷款连续 15 个月增长;按 8 月数据,企业贷款同比增长 4.2%,家庭贷款增长 2.9%。存款方面,9 月各类存款同比增长 1.9%(上月 1.7%),银行通过债券的中长期融资增长 6.4%;2025 年 8 月至 2026 年 8 月,银行托管的证券投资增加了 950 亿欧元。
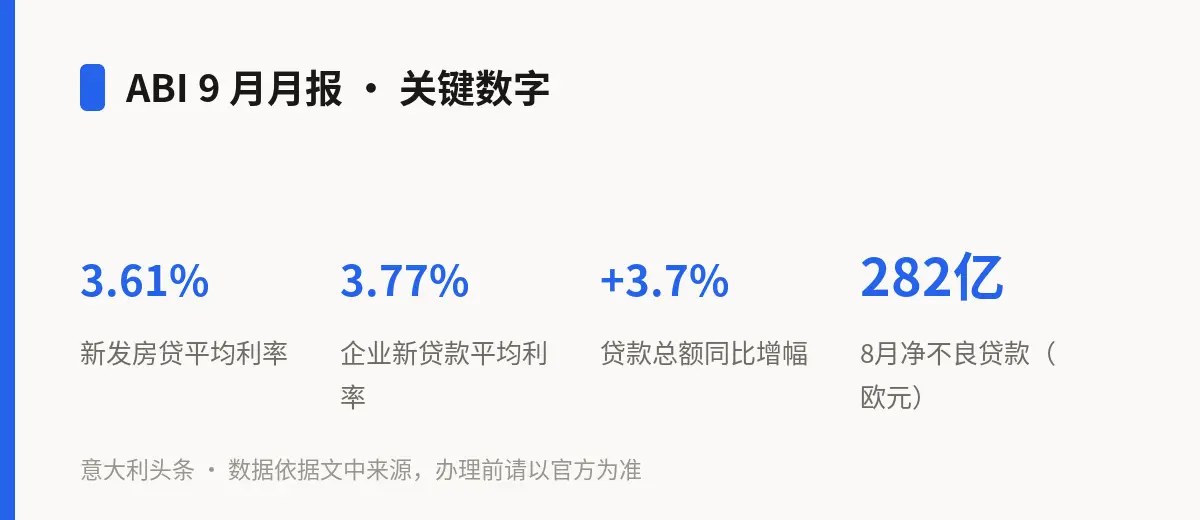
需要留意的是坏账在回升。2026 年 8 月,银行净不良贷款为 282 亿欧元,占全部贷款的 1.32%,而 5 月的数据约为 260 亿欧元。ABI 与 Cerved 的 2026–2028 年展望预计,企业信贷恶化率将由 2025 年的 2.6% 升至 2026 年的 2.8% 和 2027 年的 2.9%,2028 年小幅回落到 2.8%;2025 至 2028 年间升幅最明显的是中型企业(由 1.8% 升至 2.1%)和建筑业(由 2.9% 升至 3.2%)。到 2028 年,恶化率最高的将是微型企业(3.0%)、南方地区(3.7%)和建筑业(3.2%)。
本站提醒:以上是全国平均水平,各家银行给出的具体利率因贷款期限、固定或浮动利率、首付比例和个人信用状况而异。准备买房或考虑转贷(surroga)的读者,可以多比较几家银行的报价,重点看年化总成本(TAEG)而不只是名义利率;开店、做贸易的小企业主申请贷款前,可先请会计师(commercialista)梳理账目与还款能力。