据《24 小时太阳报》(Il Sole 24 Ore)报道,欧盟法院(Corte di giustizia dell'Unione europea)10 月 15 日公布了 C-70/25 号案的判决:客户遭遇钓鱼诈骗(phishing)、账户被转走钱款时,银行作为支付服务提供方,原则上必须立即退还这笔未经授权的付款,哪怕银行认为客户在保管密码等安全凭证上有「重大过失」(negligenza grave),也不能以此为由拒绝先行退款。
这起案子发生在波兰。一名女士在网上平台出售物品,有人冒充买家给她发来一个看似来自该平台、用于「确认交易」的链接;她点开后进入一个仿冒自家银行页面的网站,输入了网银登录信息,骗子随即从她的账户转走约 700 欧元。她第二天就向银行报告,银行却以她没尽到保护凭证的义务、属于重大过失为由拒绝退款。她起诉到波兰法院,波兰法院再就欧盟法律的解释请求欧盟法院作出先行裁决。
欧盟法院的答复分两步。第一步是「先退钱」:发生未授权付款时,只要客户及时报告,银行原则上必须立即退款,最晚在获知或收到通知后的次一个工作日结束前完成。唯一的例外是银行有合理理由怀疑是客户本人实施欺诈,并以书面形式通知本国主管机关。第二步才是「谁承担损失」:银行退款之后,如果能证明损失是客户故意或因重大过失违反凭证保护义务造成的,可以再向客户追回。法院强调,证明客户存在重大过失的责任在银行;反过来要求客户自己出面主张退款,会让客户承担额外的费用和麻烦。
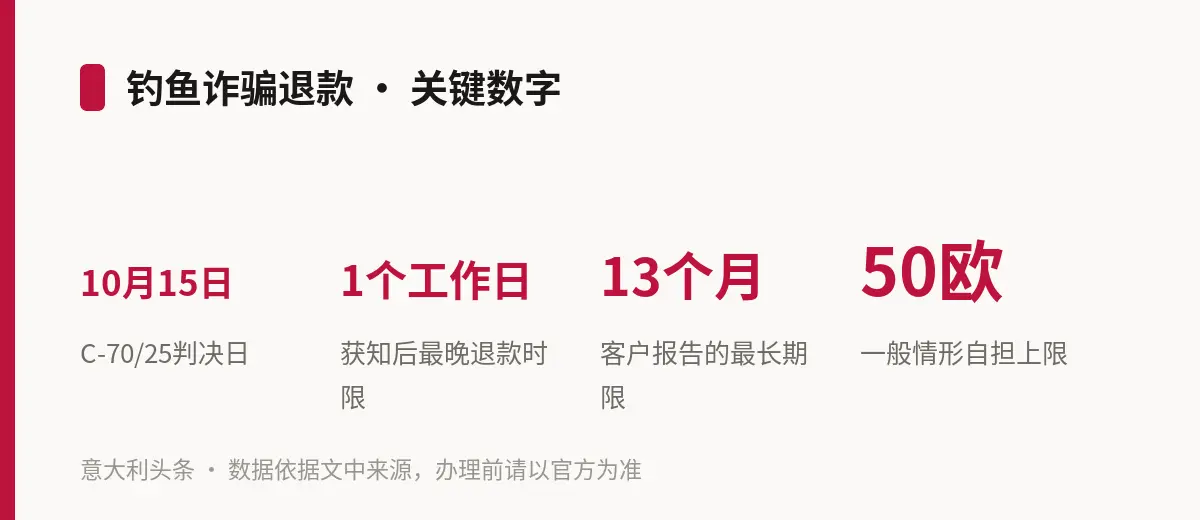
这一规则在意大利也有对应的法条。按 2010 年第 11 号立法令(D.Lgs. 27 gennaio 2010, n. 11,下称 D.Lgs. 11/2010)第 11 条,发生未授权付款时,支付服务提供方须立即退款,最晚在知悉该笔交易或收到通知后的次一个营业日结束前完成,并把账户恢复到交易未发生时的状态;如有合理的欺诈嫌疑,可以暂缓退款,但须立即书面通知意大利银行(Banca d'Italia)。第 9 条规定,客户发现未授权付款后须毫不迟延地通知银行,且最迟在扣款之日起 13 个月内提出。第 12 条规定,客户若有欺诈行为,或因故意、重大过失未履行保管义务,须自行承担全部损失;其他情形下,因支付工具被盗、遗失或被冒用造成的损失,客户承担的部分最多 50 欧元。
需要注意判决的效力范围:欧盟法院的先行裁决是对欧盟法律的解释,各成员国法院在审理同类问题时都要遵循,意大利法院也不例外;但这起具体纠纷的最终结果,仍由波兰法院依据这一解释作出。判决解决的是「银行能不能拒绝先行退款」,并没有说重大过失的客户一定不用承担损失——银行事后仍可在证明客户有故意或重大过失的前提下追偿。
本站提醒:发现账户有不明转账,第一时间按银行规定的方式报告并保留书面记录(邮件、App 内工单、挂失回执等),同时向警方报案。网购、二手交易中收到要求「点链接确认」的消息,务必通过官方 App 或手动输入网址登录,不要直接点链接。以上内容以官方法律文本为准,如银行拒绝退款,可书面向银行投诉,或咨询消费者协会(associazioni dei consumatori)、律师。