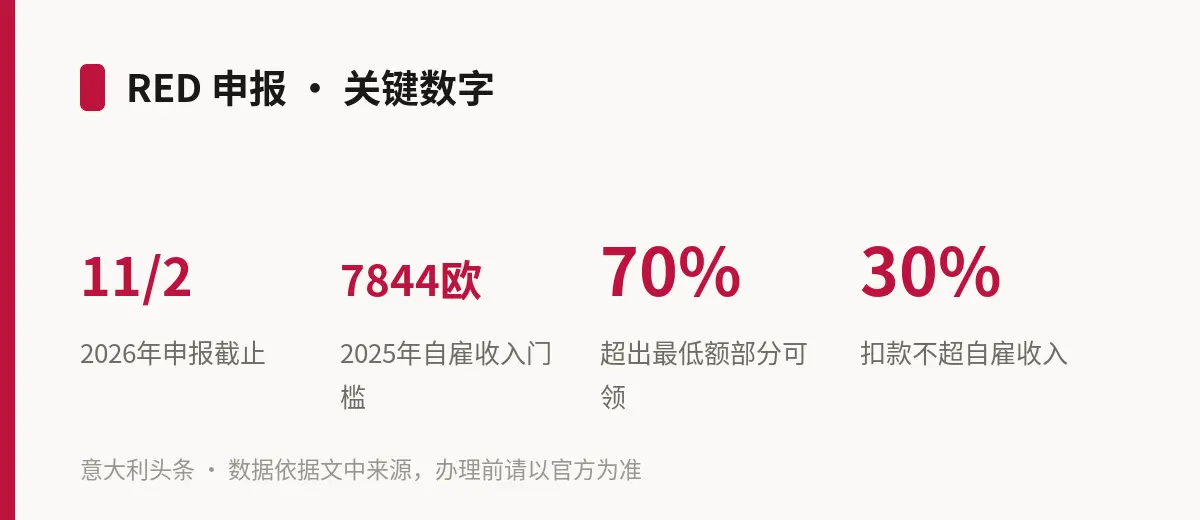
据意大利中小企业资讯网站 PMI.it 10 月 15 日报道,社保局(INPS)当天发布第 3281 号通报(messaggio n. 3281),规定一部分领取退休金、同时自己做生意或以增值税号(P.IVA)接活的人,必须在 2026 年 11 月 2 日前向 INPS 提交 RED 申报(dichiarazione RED),报告 2025 年的自雇收入。INPS 要据此判断是否从退休金里扣钱。这项义务的依据是第 503/1992 号立法令:INPS 只有知道领取人另有多少收入,才能执行「退休金与劳动收入不能完全叠加」(divieto di cumulo)的规定。
要申报的人并不多。报道说,主要是领取伤残津贴(assegno di invalidità)、以及公共部门因丧失工作能力而领取退休金的人,他们一边领钱一边继续自雇经营;这些人的退休金须在 2025 年或以前开始发放。INPS 通报的第 2 段列出了退休金可以与劳动收入完全叠加、因而不用申报的情形。另外三类人也要申报:INPGI(记者社保基金)伤残退休金领取人、按第 36/2021 号立法令从事体育工作的退休者,以及以非专职方式执业的名誉法官。提前退休的 Quota 100、102、103 不走这套程序,它们另有一套规定:到法定养老年龄之前不得与劳动收入叠加,唯一例外是每年税前不超过 5000 欧元的临时性自雇收入。
扣不扣钱看门槛。对需要申报的伤残津贴等领取人,只有 2025 年自雇收入超过 7844.20 欧元(即职工养老基金的年度最低保障额,每月 603.40 欧元、按 13 个月计)才会扣减,不超过的退休金照领不误。超过以后,退休金中高出最低保障额的部分只能领 70%,其余由 INPS 扣下,而且扣款总额不能超过申报的自雇收入的 30%。报道提醒,刚刚越过门槛时扣款会一下子跳上去,收入在门槛附近的人尤其要算清楚。自雇收入按扣除社保缴费后的金额申报,但不扣除预扣税(ritenute)。2026 年的门槛升至 7954.05 欧元,对应每月 611.85 欧元。
怎么交:通过 INPS 网站的「RED Precompilato」在线服务提交,可用二级及以上 SPID、CNS、三级 CIE 或 eIDAS 登录。申报要同时填 2025 年的实际收入和 2026 年的预计收入:INPS 先按预计收入对 2026 年的退休金临时扣款,2027 年再按实际收入多退少补。即便预计收入与上一年相同、或实际收入与当初预计的一样,也必须照常申报。扣款之外还有个人所得税(IRPEF):报道说,同时有自雇收入的退休者可以要求 INPS 按更高的税率代扣退休金的个人所得税,以减少报税时补缴的金额。
不交的后果很重。按第 503/1992 号立法令第 10 条第 8-bis 款,应当申报而没有申报的人,要向 INPS 缴回相当于申报所涉年度全年退休金的金额,INPS 会直接从之后发放的退休金里扣。提醒:本文依据新闻报道整理,自己是否属于申报对象、能否豁免,以 INPS 第 3281 号通报原文和本人 INPS 个人专区为准;拿不准的,可以到 Patronato 或 CAF 咨询,或请会计师(commercialista)核对后再提交。