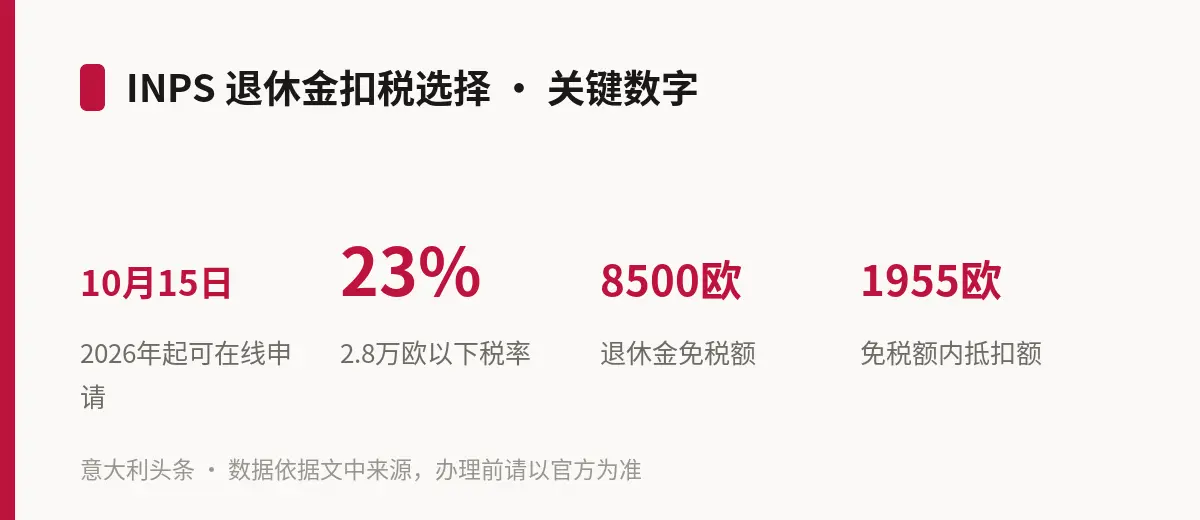
据意大利中小企业资讯网站 PMI.it 10 月 14 日报道,按社保局 INPS 第 3245/2026 号消息(messaggio)的说明,由 INPS 代扣个人所得税(即 INPS 为扣缴义务人,sostituto d'imposta)的退休金领取者和其他福利领取者,从 2026 年 10 月 15 日起可以为 2027 纳税年度提出两类申请:一是要求 INPS 按更高的 IRPEF 税率预扣,二是全部或部分放弃按收入享有的税额抵扣(detrazioni)。这项选择只管一年,每年都要重新提交——往年申请过的,想在 2027 年继续适用也需要再交一次。
这项安排针对的是「除了 INPS 发的钱还有别的收入」的人,比如出租房屋的租金收入。INPS 预扣税款时,默认把它发放的退休金当作当事人唯一的收入来计税;如果加上其他收入后落入更高税档,或者按总收入算其实不该享受那么多抵扣,差额就会在报税(dichiarazione dei redditi)时以补税(conguaglio)的形式一次性冒出来。提前申请,等于把这部分税款分摊到每月的退休金里预扣,同时也能减少次年按欠税计算的预缴税款(acconti)。报道指出,这适合宁愿每月多扣一点、也不想几个月里集中补缴的人。
税率方面,PMI.it 称,经第 117/2026 号立法令(D.Lgs. n. 117/2026)通过的新个人所得税统一法典(TUIR)第 11 条,自 2027 年 1 月 1 日起把 IRPEF 定为三档:28000 欧元以下部分 23%,28000 至 50000 欧元部分 33%,50000 欧元以上部分 43%;正在准备中的 2027 年预算法(Manovra 2027)仍可能调整,届时 INPS 会按新规调整预扣。退休金的免税额(no tax area)为 8500 欧元:在此以下,1955 欧元的退休收入抵扣足以抵消全部税额;超过后抵扣逐步递减,总收入 28000 欧元时降至 700 欧元,到 50000 欧元归零。INPS 按预估的全年收入提前计税,分摊到 13 个月的退休金里扣缴。
申请在 INPS 官网用个人账户登录后,通过税收抵扣(detrazioni)在线服务填写;放弃抵扣可以选择全部或部分。同一服务还可申报纳税年度内的受抚养子女信息,即便已经在领全民子女补贴(Assegno unico),INPS 会把这些信息写进 2027 年的收入证明(Certificazione Unica),税务局(Agenzia delle Entrate)据此在预填报税表中分配可抵扣开支。不申请也没有问题:INPS 会照常按税档计税、按其发放金额给予抵扣,再在退休金上做年度清算。
需要特别留意的是领取 isopensione 等提前退休过渡福利、或其他替代雇员工资收入的福利的人:一旦申请更高税率或放弃抵扣,将不再自动享受「减税楔」(cuneo fiscale)相关优惠,即第 207/2024 号法律第 1 条第 4 款规定的免税额度,以及自 2027 年起由 TUIR 第 13 条第 10 款规定的额外抵扣;符合条件的,可在报税时追回。普通退休金本身不享受这两项优惠。
本站提示:在意大利领退休金、同时有房租或其他收入的华人家庭,可以先估算全年总收入再决定是否申请。以上规则以 INPS 官方消息和正式法律文本为准;具体是否划算,可向 CAF、Patronato 或会计师(commercialista)咨询。