据意大利财经网站 PMI.it 报道,意大利税务局(Agenzia delle Entrate)局长 2026 年 10 月 12 日签发第 277710 号决定(provvedimento),修改了 2019 年 12 月 3 日第 1415522 号决定中关于「主动注销闲置增值税号(chiusura d'ufficio delle partite IVA inattive)」的规则。本站在税务局官网的决定列表中核实,这份文件已于 10 月 12 日发布,标题即为修改上述 2019 年决定。法律依据是第 633/1972 号总统令(DPR n. 633/1972)第 35 条第 15-quinquies 款,本站在意大利官方法律数据库 Normattiva 核对了原文:税务局根据掌握的数据,认定某个增值税号在此前三个年度都没有从事经营、艺术或专业活动的,可以主动将其注销,同时保留对开着号那些年份进行检查和核定的权力。也就是说,号被注销了,过去几年的账照样可以查。
这次改动的第一个重点是「怎么判断没在经营」。按报道,2019 年的旧规则主要看当事人有没有按规定提交增值税申报或经营、自雇所得申报;新规则则把电子发票、电子收银机上传的营业数据(corrispettivi telematici)以及当事人自己用 F24 主动缴的税款都纳入自动比对。报道指出,自 2024 年 1 月 1 日起,营业额或收入不超过 25000 欧元的统一税率户(regime forfettario)也必须开电子发票,凡是经过电子发票交换系统(SdI)的单据,税务局都看得到。对公司、协会等机构,如果税务档案里找不到任何经营迹象,注销增值税号时连税号(codice fiscale)也会一并注销。
第二个重点是通知方式。按新规,注销预告会发到持有人的数字住所:企业和专业人士就是登记在 INI-PEC 名录里的 PEC 邮箱,个人则是在 INAD 上自选登记的数字住所;没有的话发到其代理人的数字住所,两者都没有才寄挂号回执信。报道称,在 10 月 12 日这份决定之前,挂号信是唯一的送达方式。不论通过哪个渠道送达,通知都可以在税务局个人税务档案(Cassetto fiscale)的「L'Agenzia scrive」栏目里查到,系统会在个人专区提示,个人用户还会在 App IO 上收到消息。
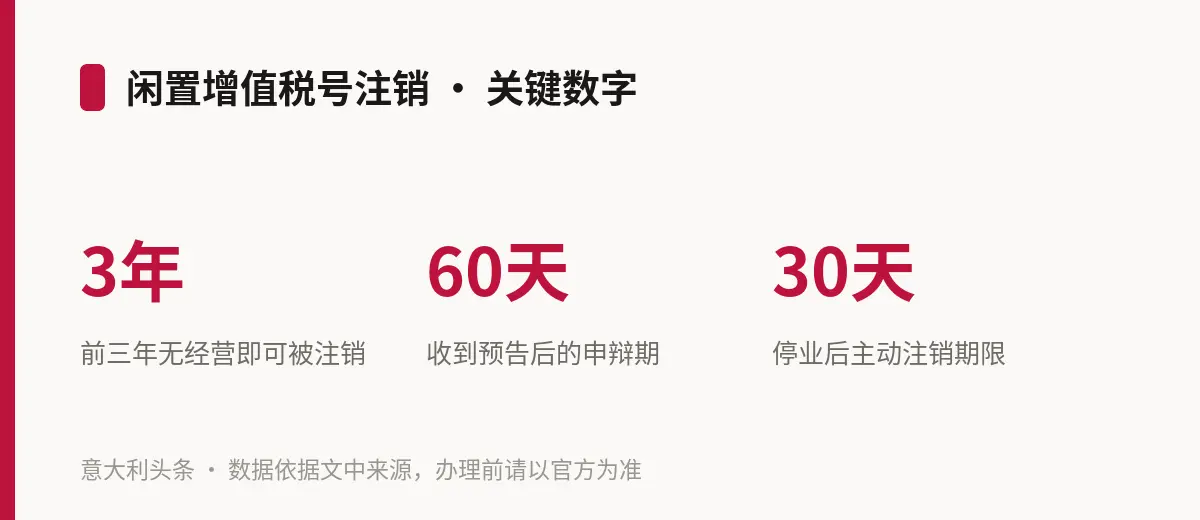
收到通知后怎么办?报道说,认为自己仍在经营的,可以在收到通知起 60 天内,到任何一个税务局地方办事处提交材料,证明自己仍是增值税意义上的活跃经营者;公司和机构也可以在同一程序里对税号被注销提出异议。60 天期满之日即为增值税号注销生效之日;如果通知没能送达,则从通知放进个人专区之日起算。报道举例:PEC 若在 2026 年 11 月 16 日送达,申辩期到 2027 年 1 月 15 日截止,注销也从这一天起生效(收到当天不算、截止当天算)。最有说服力的证据,正是新规拿来比对的那些数据:相关期间开出和收到的发票、上传的营业数据、已缴的 F24,也可以附上合同、委托书等。
这次新增的补救办法是「注销后恢复(riattivazione)」。报道称,错过 60 天期限、但认为注销不当的,可以向任何一个税务局地方办事处提交说明理由的申请;办事处审核后如果接受,增值税号会从最初开设之日起恢复,中间没有断档,等于从来没被注销过。而按 2019 年的旧规,只有非自然人主体的税号可以申请恢复,被注销的增值税号本身没有类似的补救途径。另需区分的是:因「风险评估」被注销增值税号是另一套程序(第 35 条第 15-bis 款等),报道称当事人要被罚款 3000 欧元,重新开号还须提供不低于 50000 欧元、为期三年的担保,这些都不适用于闲置注销。
真的不做了的,也可以自己主动注销:第 35 条第 3 款规定,停止经营后应在 30 天内向税务局递交停业申报,个人使用 AA9/12 表格。报道称,按 2026 年现行规定,漏报停业申报本身不罚款。还需留意的是,Normattiva 显示第 633/1972 号总统令第 35 条将自 2027 年 1 月 1 日起被 2026 年 1 月 19 日第 10 号立法令(D.Lgs. n. 10/2026)废止,届时相关规则以新法条文为准。
本站提示:不少华人朋友开过增值税号后转行、回国或改做雇员,号却一直挂着。建议先查一下自己的号是否仍处于开通状态,确认 PEC 邮箱或 INAD 数字住所能正常收信,并定期看看 Cassetto fiscale 和 App IO 的消息,免得错过 60 天申辩期。以上内容以税务局正式决定及法律原文为准,具体情况请向会计师(commercialista)或 CAF 咨询。