据意大利中小企业资讯网站 PMI.it 10 月 13 日报道,意大利最高法院(Corte di Cassazione)劳动庭 2026 年 9 月 16 日作出第 25377 号判决,确立了一条对开 Srl(有限责任公司)的华人业主很实用的原则:在公司里工作、因而登记在 INPS 手艺人社保(Gestione artigiani)或商人社保(Gestione commercianti)的股东,对于公司未选择「税务透明」(trasparenza fiscale)、由股东会决定留作储备(riserva)的利润,不需要按比例缴纳社保。PMI.it 称,同一天和次日还有一批结论相同的判决公布,均在 7 月 7 日的公开庭审中作出;《全国日报》(QN)也报道了这一系列判决。
争议的焦点是 1992 年第 384 号法令(D.L. n. 384/1992,经第 438/1992 号法律转化)第 3-bis 条。本站在意大利官方法律数据库 Normattiva 核对了原文:该条规定,手艺人和商人的年度社保缴费「与为 IRPEF 目的申报的全部企业所得」挂钩。INPS 多年来的解读是:不管利润分没分,股东按持股比例对应的那部分公司所得都要算进缴费基数。最高法院不同意——缴费只能按实际申报的所得计,不能用「本可以拿到」的所得代替;在缴纳 IRES 的 Srl 里,利润是公司的所得,只有股东会决议分配、股东实际收到之后,才变成股东的所得。法院还认为,把利润留在公司用于自我融资是正当的经营选择,本身不构成规避。领头案件的当事人是一家小 Srl 的唯一股东兼董事、本人在公司工作,因此这一原则同样适用于独资股东自己决定利润去向的情形。判决还把举证责任放在 INPS 一方:INPS 要按比例收缴,须证明股东确实收到了利润,或者公司选择了税务透明。
需要注意判决的效力范围:最高法院的判决直接约束的是具体案件当事人,并不自动改变 INPS 的做法。PMI.it 指出,INPS 2026 年 5 月 27 日发布的第 62 号通函(指导 Redditi 2026-PF 的 RR 栏填报)仍要求劳动股东按持股比例申报公司所得,不区分利润是否分配,与 2003 年第 102 号、2021 年第 84 号通函的口径一致。最低缴费不受影响:依照 1996 年第 662 号法律第 1 条第 203 款,在公司里经常且主要从事劳动的股东必须登记参保,并按最低收入基数缴费,2026 年该基数为 18808 欧元,对应年缴费商人 4611.64 欧元、手艺人 4521.36 欧元。判决涉及的只是超出最低基数部分按比例缴纳的那块。
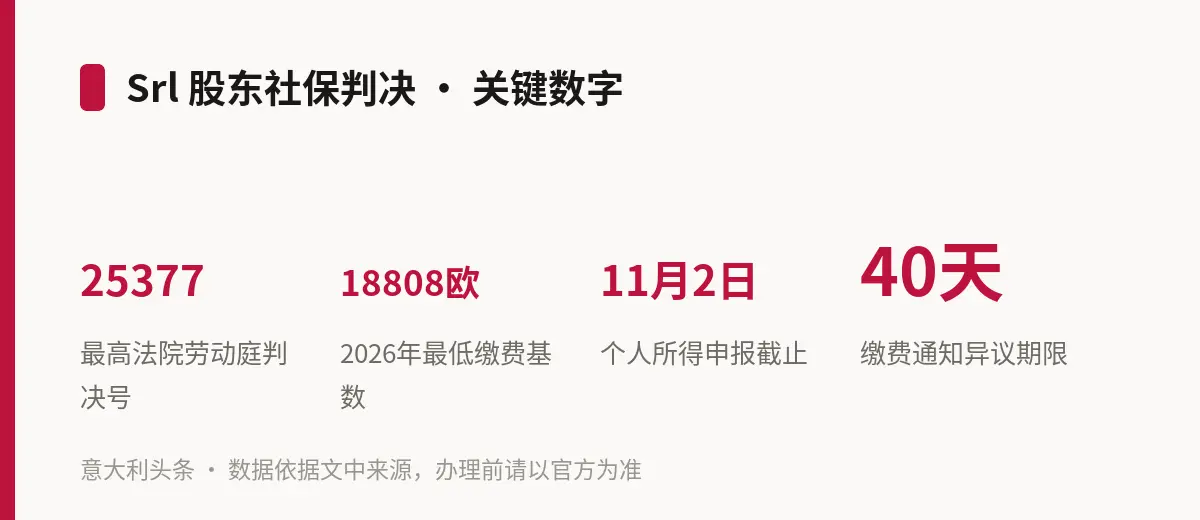
时间上最紧的是今年的申报:涉及 2025 年收入的 Redditi PF 2026 须在 2026 年 11 月 2 日前提交(10 月 31 日适逢周六)。PMI.it 归纳了两条路:一是照 INPS 通函在 RR 栏申报利润份额;二是按最高法院原则不申报留存利润、只缴最低缴费——后一种情况下 INPS 可能发出缴费通知(avviso di addebito),当事人可援引 9 月的判决诉讼抗辩。报道同时提醒,最高法院联合庭 2026 年 4 月 30 日第 12155 号判决明确,因法律解释不确定而少缴社保时,只有在 INPS 规定期限内补缴的人才能享受减免罚款。对于往年已经按留存利润缴过的社保,QN 报道称可通过 INPS 网站的手艺人/商人缴费账户(Cassetto previdenziale)申请退还多缴款项,退款权自每笔缴费起 10 年时效;收到缴费通知的,提出异议的期限只有通知送达后 40 天。该报也提醒,退款不计利息,退回的缴费不再计入养老金,且退款须分开计税,是否申请需要先算清楚。
本站提示:以上判决只改变了「未分配利润」部分的计算,并不免除最低缴费;公司若选了税务透明,或利润已分配给股东,情况不同。各家公司的持股比例、利润去向、往年缴费情况各不相同,申报前请务必与自己的会计师(commercialista)或 CAF、Patronato 核对,INPS 若发布新通函,以官方最新文本为准。