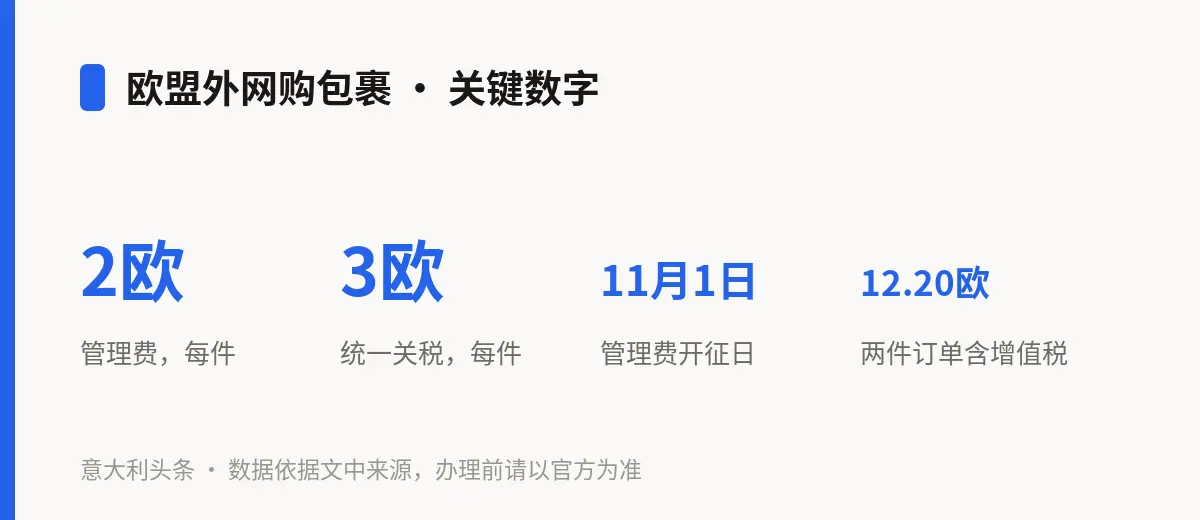
据意大利中小企业媒体 PMI.it 10 月 12 日报道,欧盟委员会在 10 月 5 日更新的统一关税(dazio forfettario)与电商包裹管理费(tassa di gestione)指南中,明确了两件事:每件 2 欧元的欧盟管理费要计入增值税(IVA)计税基础;货物退回卖家时,这笔管理费不予退还。指南把 2026 年 11 月 1 日定为管理费开征日期,从这一天起,申报人须在 H1、H6、H7 远程销售报关单中填写 TARIC 单证代码 Y126,系统据此自动计算管理费。本站 9 月曾两度报道这项费用,以下是这份指南带来的新信息。
先说什么算“一件”。统一关税(每件 3 欧元)和管理费(每件 2 欧元)都按“件”(articolo)收取。报道解释,“一件”指同一批货物中税则归类、品名描述相同(报关单要求时还包括原产地相同)的一组商品:五件一模一样的T恤算一件,一件T恤加一块手表算两件。不过受海关信息系统限制,关税和管理费实际会按报关单的每一行自动计征,不管这一行申报了多少个。电商最常用的简化报关单 H7 只填六位协调制度编码、不填原产地;普通报关单 H1 要填十位 TARIC 编码和原产国,同样的货物在 H1 里可能被拆成更多“件”。价值超过 150 欧元的货物、受禁止或限制措施管理以及需缴消费税的货物,必须用 H1 申报。
再算一笔账。一笔 150 欧元以下、含两件不同商品的欧盟外电商订单,要交 6 欧元统一关税,管理费开征后再加 4 欧元。不使用 IOSS(进口一站式申报)时,进口增值税同时对关税和管理费计征,商品本身增值税之外的额外负担为 12.20 欧元;使用 IOSS 时,卖家不向顾客收取这两笔费用的,额外负担为 10 欧元,两笔都向顾客收取的,同样是 12.20 欧元。报道指出,指南的这一立场与欧委会 8 月 21 日的增值税说明补编正好相反,后者曾认为管理费不属于增值税征税范围。
关于退货:管理费在海关接受报关单的那一刻即产生,任何情况下都不退还,顾客退货也一样。以两件商品的订单为例,顾客退货后,4 欧元管理费对申报人来说就是确定的成本。能退的是增值税:在特别制度或普通程序下,就统一关税和管理费缴纳的增值税,可以随其余进口增值税一起退还。统一关税本身,货物放行后再退回卖家的,申报人不能再通过撤销报关单拿回,只能按《欧盟海关法典》第 116 条的一般规则申请退还。
谁来付?管理费由海关债务人缴纳,也就是代表平台或欧盟外卖家向海关提交货物的申报人,但经营者可以把成本转进最终售价。报道还提到,意大利国内另有一笔每票包裹 2 欧元的贡献金(第 199/2025 号法律第 1 条第 126 至 128 款),已由第 162/2026 号法令第 4 条推迟到 2026 年 12 月 1 日起实施,这是第三次推迟;按欧委会的问答文件,欧盟管理费开征后,成员国应停止征收本国的同类处理费,政府可以在该法令转换为法律时(须在 2026 年 11 月 16 日前完成)协调两者。
对经常在欧盟外网站购物的读者,以及让欧盟外供应商直接发货给客户的华人网店、进口商来说,上述费用都会进入每一单的成本。以上规则以欧盟公报刊登的正式文本和意大利海关与专卖总署(Agenzia delle Dogane e dei Monopoli)的说明为准,具体申报与成本核算可咨询报关行或会计师(commercialista)。