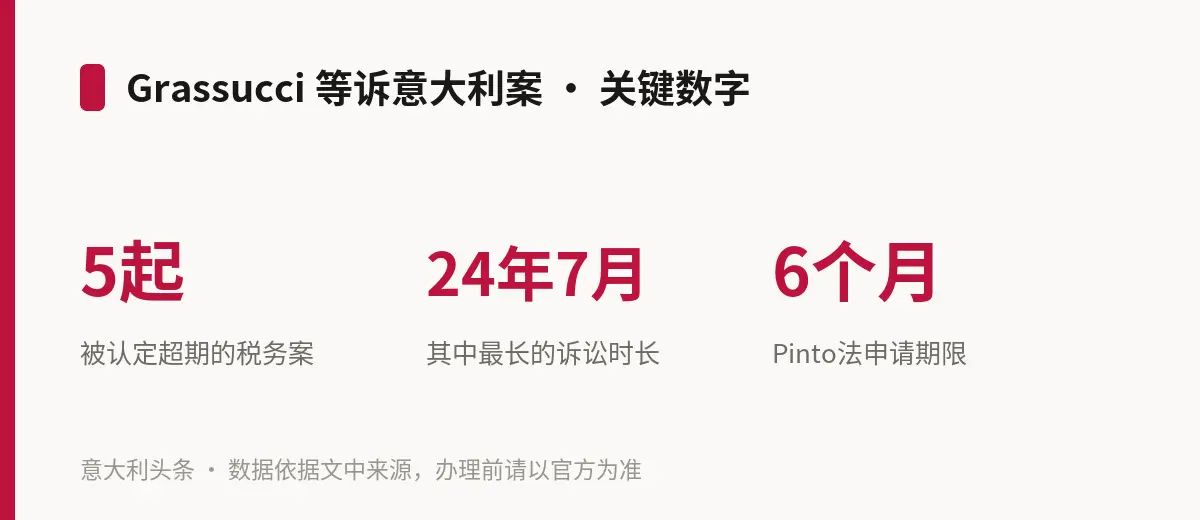
据法律资讯网站 Diritto.it 报道,欧洲人权法院(CEDU,设在斯特拉斯堡)2026 年 10 月 8 日就 Grassucci 等诉意大利案作出判决,认定意大利在五起税务纠纷中让纳税人等得太久,违反了《欧洲人权公约》第 6 条第 1 款关于「在合理期限内获得裁判」的规定。这五起案件都涉及税务核定(accertamento)和税务罚款,诉讼时长从 8 年 9 个月到 24 年 7 个月不等;其中一些当事人此前在意大利国内依据 Pinto 法申请补偿,都没有成功。
这份判决最关键的一点,是重新界定了「税务罚款算不算刑事性质」。报道介绍,意大利法院过去只在罚款特别重等严格条件下,才承认税务案件适用公约第 6 条的保障。欧洲人权法院则重申:行政性质的税务罚款,只要目的是惩罚和威慑,就可能在实质上属于刑事性质;罚款金额高低、国内法把它叫作「行政处罚」,都不是唯一的判断标准。也就是说,带惩罚性罚款的税务官司,同样受「合理期限」原则约束。
Pinto 法即 2001 年 3 月 24 日第 89 号法律,规定诉讼拖得过长时,当事人可以向国家申请「公平补偿」(equa riparazione)。本站在意大利官方法律数据库 Normattiva 核对了条文:第 2 条第 2-bis 款把一审 3 年、二审 2 年、最高法院审理 1 年视为合理期限,第 2-ter 款规定整个诉讼在 6 年内终结的一律视为未超期;第 4 条规定,补偿申请须在终结诉讼的裁判生效后 6 个月内提出,逾期丧失权利。报道指出,意大利法院过去的解释常常把税务诉讼排除在这项补偿之外,欧洲人权法院认为这让补偿途径形同虚设,因此在其中两起申诉中,还认定意大利违反了公约第 13 条(获得有效救济的权利)。
判决还明确了两件与纳税人直接相关的事。第一,从哪天开始算时长:在这几起带罚款的税务案件里,期限从税务局送达附带罚款的核定通知书或更正通知书(avviso di accertamento / rettifica)那天起算,而不是从纳税人向税务法院起诉那天起算;此前的稽查笔录(verbale di constatazione)本身不构成起算点。第二,今后的程序:对于在本判决成为终局之后才结案的相关税务案件,纳税人必须先在意大利国内提出 Pinto 法补偿申请,之后才能向欧洲人权法院申诉,意大利法官也需要按判决确立的原则解释国内法。需要注意的是,Pinto 法第 2-bis 款写的是诉讼自提交起诉书时开始计算,两种算法今后如何衔接,要看意大利法院的具体适用。
效力方面要看清三点:这是欧洲人权法院针对五起具体申诉作出的判决,按报道,截至 10 月 8 日公布时尚未依公约规定成为终局判决;它不意味着所有税务纠纷都能自动获得补偿,适用对象主要是带有实质刑事性质罚款、受公约第 6 条保障的税务案件;具体能否索赔、能拿多少,仍由意大利法院在个案中认定。经营企业、持有增值税号(P.IVA)的读者如果正卷入多年未决的税务罚款官司,可以把核定通知书的送达日期、各审级的起止时间整理好,向律师或会计师咨询是否符合 Pinto 法的申请条件和期限。一切以判决原文和官方法律文本为准。