据法律资讯网站 Diritto.it 10 月 9 日报道,威尼托大区二审税务法院(Corte di giustizia tributaria di secondo grado del Veneto)在第 431/2026 号判决中认定:把住宅装修后改为旅游接待用途(turistico-ricettivo)、用来开出租客房(affittacamere)的业主,不能享受个人所得税的装修退税,也就是常说的装修退税(Bonus ristrutturazioni)。天空新闻台(Sky TG24)、《24 小时太阳报》税务专刊等多家媒体近日也报道了这一判决。
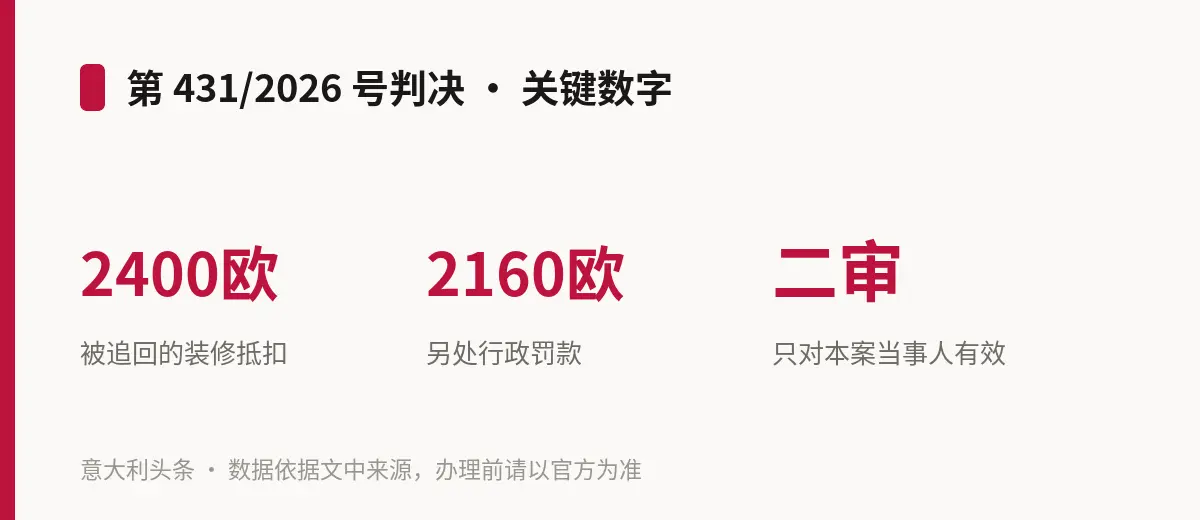
本案发生在维罗纳老城。一名纳税人与他人各占一半产权,持有一栋地籍类别为 A/4 的独栋住宅,2014 年开始装修;2015 年提交设计变更时,同时申请把房屋用途从住宅改为旅游接待,准备开出租客房。2016 年完工后,房子在地籍上登记为 D/2 类(旅馆、膳宿类)。但他仍按装修退税申报抵扣。税务局(Agenzia delle Entrate)随后发出核定通知,不承认 2016 年度 2400 欧元的个人所得税抵扣,另处 2160 欧元罚款。业主先向维罗纳一审税务法院起诉被驳回,上诉到二审也被驳回。
装修退税的法律依据是《所得税统一法》(TUIR,1986 年第 917 号总统令)第 16-bis 条。本站查阅意大利官方法律数据库 Normattiva 上现行有效的条文:第 1 款列出可抵扣的工程类型,其中针对单个房屋的一项,写明适用于「住宅类不动产单元」(unità immobiliari residenziali),不论地籍类别;第 5 款还规定,住宅同时用于执业或商业经营的,可抵扣额减半。二审法院据此认为,这项优惠与房屋的「住宅性质」严格挂钩:装修完成后房子必须仍是住宅,或者是把原本不是住宅的房子改成住宅;反过来把住宅改成旅游接待设施,就落在了立法目的之外。
关于罚款,业主主张法律规定不清楚、自己属于误解,应当免罚。法院没有采纳,认为第 16-bis 条的字面表述本身已足够清楚,把优惠限定在住宅单元,业主的错误理解只是个人主观上的不确定,不构成可免罚的「客观法律不确定性」(obiettiva incertezza normativa)。
需要注意判决的效力范围:这是大区一级的二审税务判决,只对本案当事人直接有效,不是最高法院确立的普遍规则;其他案件仍要看具体事实,包括是否办理了用途变更、地籍类别如何登记、出租是偶尔为之还是有组织的经营。Diritto.it 指出,近年一些大区和市镇为治理「过度旅游」,开始要求把有组织、长期经营的短租房改为旅游接待用途,而不改变住宅用途的业主个人偶尔出租,与这种情形要区分开。
举个假设的例子:一对在都灵生活的夫妇,2025 年给自己名下的一套两居室做了翻修并申报装修退税,打算以后偶尔在平台上短租几周、平时仍按住宅使用,房子用途和地籍类别都没有变,这与本案情形不同。如果他们在翻修时就申请把房子改成旅游接待用途、登记成接待类地籍,专门做成常年经营的客房,那么按本案判决的思路,相关装修支出的抵扣就可能被税务局质疑,还可能被罚款。具体能否抵扣,要按个人实际情况咨询会计师判断。
还要留意时间点:Normattiva 显示,现行第 16-bis 条文本有效期至 2026 年 12 月 31 日,2027 年 1 月 1 日起该条被 2026 年 6 月 19 日第 117 号立法令(D.Lgs. 117/2026,即新的《所得税统一法》)废止。新文本里对应规则如何表述,应以届时官方文本为准,本文所述是现行条文和本案判决的内容。
本文只介绍判决内容和现行法条,不构成法律或税务意见,一切以官方文本为准。打算把住宅改成短租客房、或已经享受装修退税又准备改变房屋用途的读者,动工或申请变更用途前,建议先向会计师(commercialista)、CAF 或税务局咨询,确认对已申报和未来抵扣的影响。