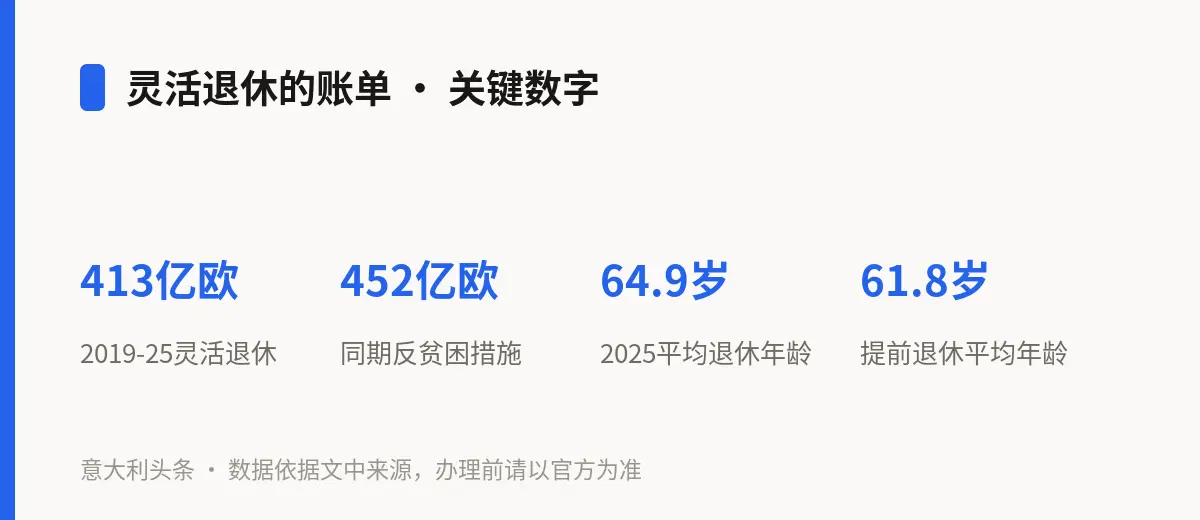
据《24 小时太阳报》(Il Sole 24 Ore)9 月 24 日报道,意大利经济财政部下属的国家总会计局(Ragioneria generale dello Stato,RGS)在关于养老与社会卫生体系中长期趋势的报告中测算:2019 至 2025 年间,各项「灵活退休」措施累计花费约 413 亿欧元。这个规模与同期反贫困措施的开支(约 452 亿欧元)相当。报告还指出,这些支出带来相应的债务增加,而且因为减少了就业人数、压低潜在增长,对经济还有额外的拖累。
所谓灵活退休,指的是 2019 年第 4 号法令(decreto-legge n. 4/2019)开启的一系列允许比福尔内罗改革(riforma Fornero)规定的标准更早退休的临时或试验性措施。报道列出:Quota 100(62 岁加至少 38 年缴费),2022 年换成 Quota 102(64 岁加 38 年),2023 年起又换成 Quota 103(62 岁加 41 年);还有面向特定女性劳动者的 Opzione Donna,可以提早退休,但养老金全部按缴费制(contributivo)计算,一般更不划算。此外,提前退休(pensione anticipata)的缴费门槛没有随预期寿命上调,维持在男性 42 年 10 个月、女性 41 年 10 个月,这也计入了 413 亿的成本。
实际退休年龄的数据同样值得一看:2025 年,私营和公共部门几大养老基金的平均退休年龄(含提前退休与老年退休)约为 64.9 岁,而当年法定的老年退休年龄是 67 岁;其中走提前退休的平均年龄约 61.8 岁,近四年基本持平。人口压力则越来越大:2001 年每 100 名劳动年龄人口(约 15 至 64 岁)对应 27.4 名 65 岁以上老人,2025 年升至 39.0,预计 2045 年达到 62.0。
政策层面,报道提到政府已在 2026 年预算法中收紧了灵活退休的通道;但联盟党(Lega)方面,劳动部次长(sottosegretario)杜里贡(Claudio Durigon)提出,把 64 岁提前退休的通道扩大到 1996 年以前就开始缴费的劳动者。这目前只是政治提议,并非已通过的规则。
对在意大利工作的华人读者来说,这份报告的信号是:提前退休的政策空间在收窄,总会计局把这类措施明确算作推高债务的开支。规划退休时,宜以现行法定条件为准,不要寄望于尚在讨论中的新通道。个人何时能退休、按哪套条件领取,以 INPS 的个人缴费记录和官方规定为准,可到 Patronato 咨询。