据 PMI.it 报道,没有增值税号(partita IVA)而接偶发性零活的人,收款时要开一张「偶发劳务收据」(ricevuta prestazione occasionale):对付款方是付讫凭证,对干活的人是收入凭证。这类活按《民法典》第 2222 条属承揽合同,报酬按《共和国总统令》第 917/1986 号第 67 条第 1 款 l 项归入「其他所得」。要点是「偶发」二字:法律既没有规定报酬上限,也没有规定天数上限,判断标准是活动本身是否零星——过去常被引用的「每个雇主 30 天」其实来自已被 2015 年第 81 号立法令废止的旧规定;一旦活动变成经常性、职业性或连续性的,就必须开增值税号,包括走定额税制(forfettario)。
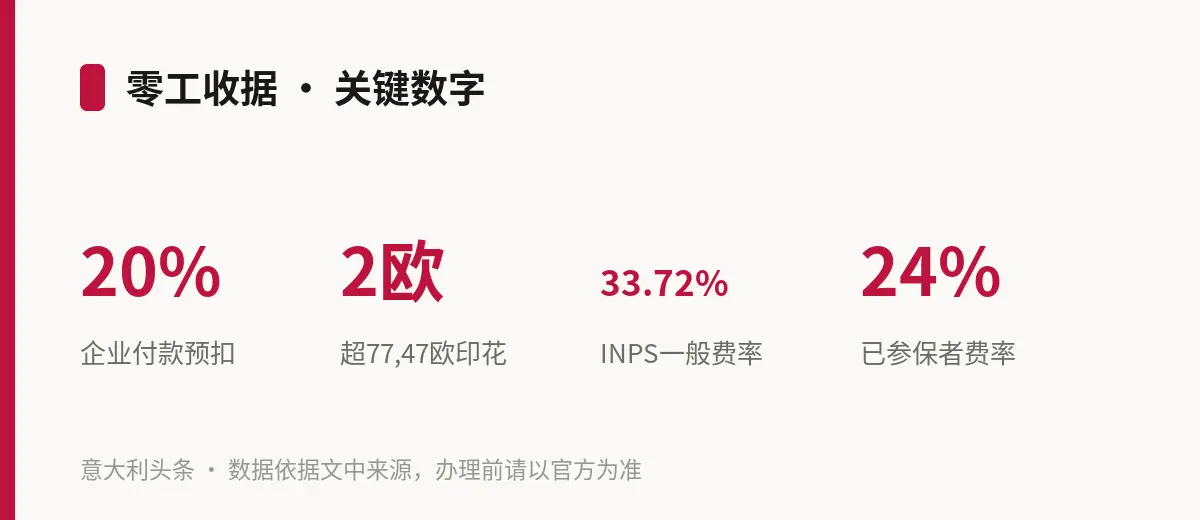
预扣税这一项最容易搞错,关键看付款方是谁。付款方是企业、专业人士或机构这类扣缴义务人(sostituto d'imposta)时,要在付款时扣下 20% 的预扣税(ritenuta d'acconto),在次月 16 日前用 F24 缴纳,并在单一证明(Certificazione Unica)中出具;收款人报税时把这笔预扣从应缴个人所得税(IRPEF)中抵扣,报酬本身与其他所得合并计税。如果付款方是不以企业或专业人士身份行事的私人,收据上就不列任何预扣,收款人按全额申报;付款方住所或注册地在意大利境外且不作为扣缴义务人的,同样不扣。另外,付款方是企业的,开工之前还必须向属地劳动监察局(Ispettorato territoriale del lavoro)做事前申报,收据本身只证明付款,代替不了这道手续。
印花税是笔小钱但漏了要挨罚。收据金额超过 77,47 欧时,因为不属增值税范围,要贴 2 欧印花;义务人是开具方,也就是干活的人,印花贴在交给付款方的原件上。这项规定从 2026 年 1 月 1 日起写在第 123/2025 号立法令通过的《注册税及其他间接税统一法典》里,实质规则沿用原第 642/1972 号总统令,没有实体变化。收据脚注要写明「因不具经常性而不属增值税范围」(第 633/1972 号总统令第 5 条),另加一句关于是否超过供款免征额的声明,好让付款方知道要不要代扣社保。提醒:从 2027 年 1 月 1 日起,第 917/1986 号和第 633/1972 号总统令的引用要改写成新的所得税统一法典(第 117/2026 号立法令)和增值税统一法典(第 10/2026 号立法令)的对应条文,脚注要跟着更新。
差旅报销是另一个高频误区。只有在这次劳务实际上是无偿的情况下,报销才不进入所得——按税务局 2013 年 7 月 11 日第 49/E 号解释,付款方只报销必要且有凭证的交通、餐饮、住宿费用,或者直接承担这些费用时,收款人的所得为零,不必在报税时申报。但只要另有报酬,或者报销超过实际支出,全部金额就变成偶发自雇所得,整笔都要计税,事后只能按第 917/1986 号总统令第 71 条第 2 款在申报时扣除与之专门相关的费用。要注意第 192/2024 号立法令引入的实报实销免税只涉及《所得税统一法典》第 54 条,也就是有增值税号的专业人士,接零活的人用不上。
社保供款只在越线之后才出现。当一个人全年从所有付款方取得的偶发自雇所得合计超过第 269/2003 号法令第 44 条第 2 款规定的免征额时,才需要向 INPS 的独立参保账户(Gestione separata)缴费,而且只就超出部分计算。按 2026 年 INPS 第 8 号通告,偶发劳务适用的费率是 33,72%(无 DIS-COLL 供款、也没有其他社保覆盖的情形)或 24%(退休人员以及已在其他体系参保者)。越线的人要自行登记 Gestione separata 并通知各付款方,代扣从「使其跨过门槛的那一笔报酬」开始;负担比例是付款方三分之二、收款人三分之一,但全额由付款方在付款次月 16 日前用 F24 一并缴纳。PMI.it 给的示例是一笔 1.000 欧毛报酬:同一个人若当年已从其他付款方收过 4.500 欧,这 1.000 欧就会把他推过免征额,净到手与没越线时不同;两种情况下预扣税都按毛报酬计算,开具方自己贴的印花不计入净额。
以上是规则说明,不构成税务意见。免征额的具体数额、本年度适用费率以及自己是否已经越线,请以 INPS 和 Agenzia delle Entrate 的官方文本为准;接零活频率变高、或者同一个付款方长期找你干活时,尽早找会计师(commercialista)或 Patronato、CAF 判断是否到了必须开增值税号的程度——这一步判断错了,补税和罚款远高于一张收据上的印花钱。