据意大利企业财税媒体 PMI.it 报道,最高法院(Corte di Cassazione)税务庭以 2026 年 5 月 28 日第 16798 号裁定(ordinanza n. 16798/2026),再次确认了所谓 redditometro(综合核定,accertamento sintetico)的举证规则:税务局根据纳税人拥有的财产和支出推算出的收入,属于法律设定的推定,纳税人只有拿出书面证据、而且金额与时间都能与被质疑的支出对得上,才能推翻它。对在意大利开店、做个体或自雇的华人读者来说,这是最容易碰上的一类税务检查。
这起案子来自西西里。税务局针对 2007 年度重新核定该纳税人的综合净收入为 53.636,25 欧,依据是五年内合计 114.500 欧的财产性支出,分摊到 2007 年的部分为 22.900 欧。二审法院当时采信了纳税人自己做的一张明细表,但那张表只算了一辆汽车和一辆摩托车的维持费用,把财产性支出整个漏在了计算之外。最高法院因此支持税务局的上诉,撤销二审判决,发回卡塔尼亚分庭的二审税务法院重审。需要说明的是:这是一份撤销并发回重审的裁定,直接效力只及于本案当事人,重审法院还要重新计算差额是否仍超过当年适用的旧版门槛(四分之一);但它重申的裁判取向,最高法院在第 2078/2024 号、第 18768/2024 号裁定里已经用过,属于已经稳定下来的立场。
证据要做到什么程度,裁定给了可操作的说法。纳税人不必把每一笔钱怎么花的都还原出来,只要提交的文件能让「这笔合法资金足以覆盖那笔支出」显得可信即可(参见第 2384/2025 号裁定)。裁定明确点名银行对账单(estratti conto)是合适的材料,因为它能证明这笔钱在纳税人手上放了多久。家庭内部的钱也算数:按第 31568/2023 号裁定,反证可以覆盖同住配偶与子女的整体收入状况,但亲属之间的转账同样需要银行凭证或有确定日期的文书来证明金额和时间,光有一纸声明不够。
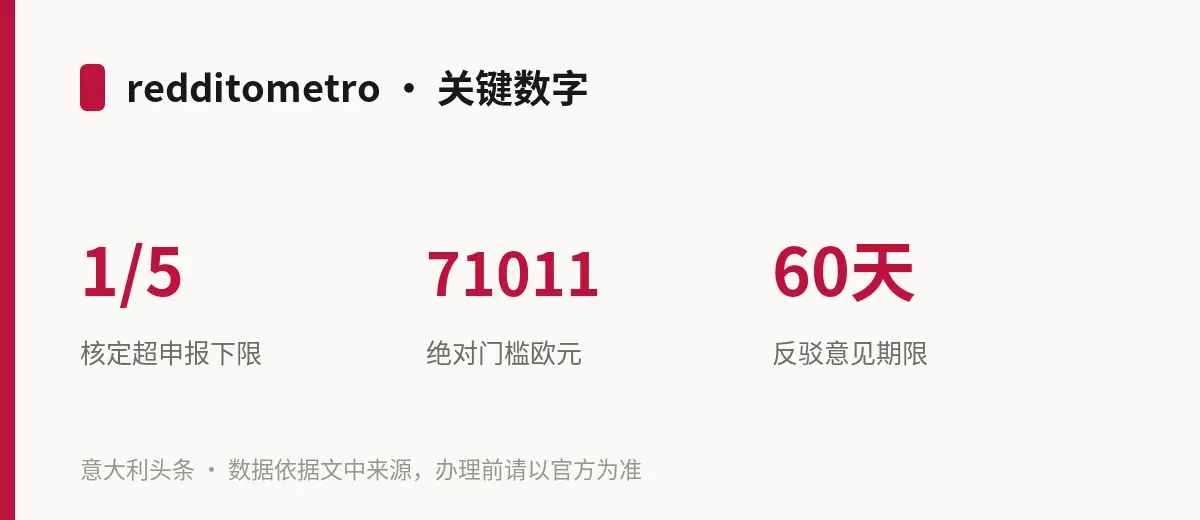
触发线要两个条件同时成立。按经 2024 年第 108 号立法令修改的《共和国总统令》第 600/1973 号第 38 条第 6 款,可核定收入要比申报收入高出至少五分之一,并且「无论如何」要超出年度社会补助金(assegno sociale)的十倍;按 INPS 确定的 2026 年数额 7.101,12 欧计算,这条绝对线是 71.011,20 欧。这个公式目前有两种读法——是可核定收入本身要越线,还是可核定收入与申报收入之差要越线——税务局和最高法院都还没有澄清,差额不大的情况下,这本身就是可以在对席程序中提出的抗辩理由。程序上,税务局在做综合核定前必须先通知纳税人到场,再启动协商核定(第 38 条第 7 款);按《纳税人权利法》(第 212/2000 号法律)第 6-bis 条的一般事前对席规则,税务局要先送达处理决定草案,并给纳税人至少 60 天提交反驳意见——这 60 天是准备银行对账单和资金来源说明的关键窗口,不要等到收到正式核定书才找会计师。
另外提醒一句时间点:2026 年 8 月 7 日生效的第 141/2026 号立法令通过了《履行义务与核定统一法典》,从 2027 年 1 月 1 日起,综合核定的规定要按新法典的条文编号来读,原《共和国总统令》第 600/1973 号的多个条文被废止,对已废止条文的援引转指新法典的对应条款;实体规则大体保留,但今后的文书和起诉状里对「第 38 条」的引用要换成新编号。以上均为规则说明,不构成法律或税务意见——具体到自己的核定通知书,请以 Agenzia delle Entrate 送达的正式文本为准,并尽早找会计师(commercialista)或 CAF 逐项核对资金来源。